大多数无代码平台的核心价值,正是让熟悉业务的人在不写代码的前提下,通过拖拽表单、配置流程、设置权限,把审批、台账、工单、报表这类管理系统快速搭起来。它不是完全没有门槛,而是把门槛从编程能力转移到了业务理解和流程梳理能力上,所以最适合先从规则清晰、流程驱动的场景试点。
查看对应文章无代码专题
企业上系统的核心诉求不是写代码,而是快速跑通业务流。无代码平台能不能做到?适合什么场景、有什么坑?本专题整理了选型与落地的深度内容。
共 3887 篇文章 累计阅读 282.3k+ 最近更新 2026-11-14
相关最新文章
进销存结转详解,如何正确进行结转操作?
进销存结转,是把一个会计或业务周期内的库存、成本、应收应付等数据,安全、准确地“搬家”到下一个周期的过程。在日常业务中,很多企业因为结转步骤不规范、数据口径不统一,导致库存数量不对、毛利异常、成本倒挂甚至财务报表失真。要正确进行结转操作,关键在于:事前对库存、单据、价格与期末余额进行系统核对;结转中掌握标准流程和顺序,严格区分期末结转、期初结转与月度成本结转的差异;事后通过报表与明细调平确认结果。借助成熟的进销存软件或 SaaS 系统(例如支持结转策略配置、自动成本计算与凭证生成的进销存工具),能显著减少人工差错,提高结转效率与数据质量,为企业的财务分析、库存控制与经营决策提供可靠的数据基础。
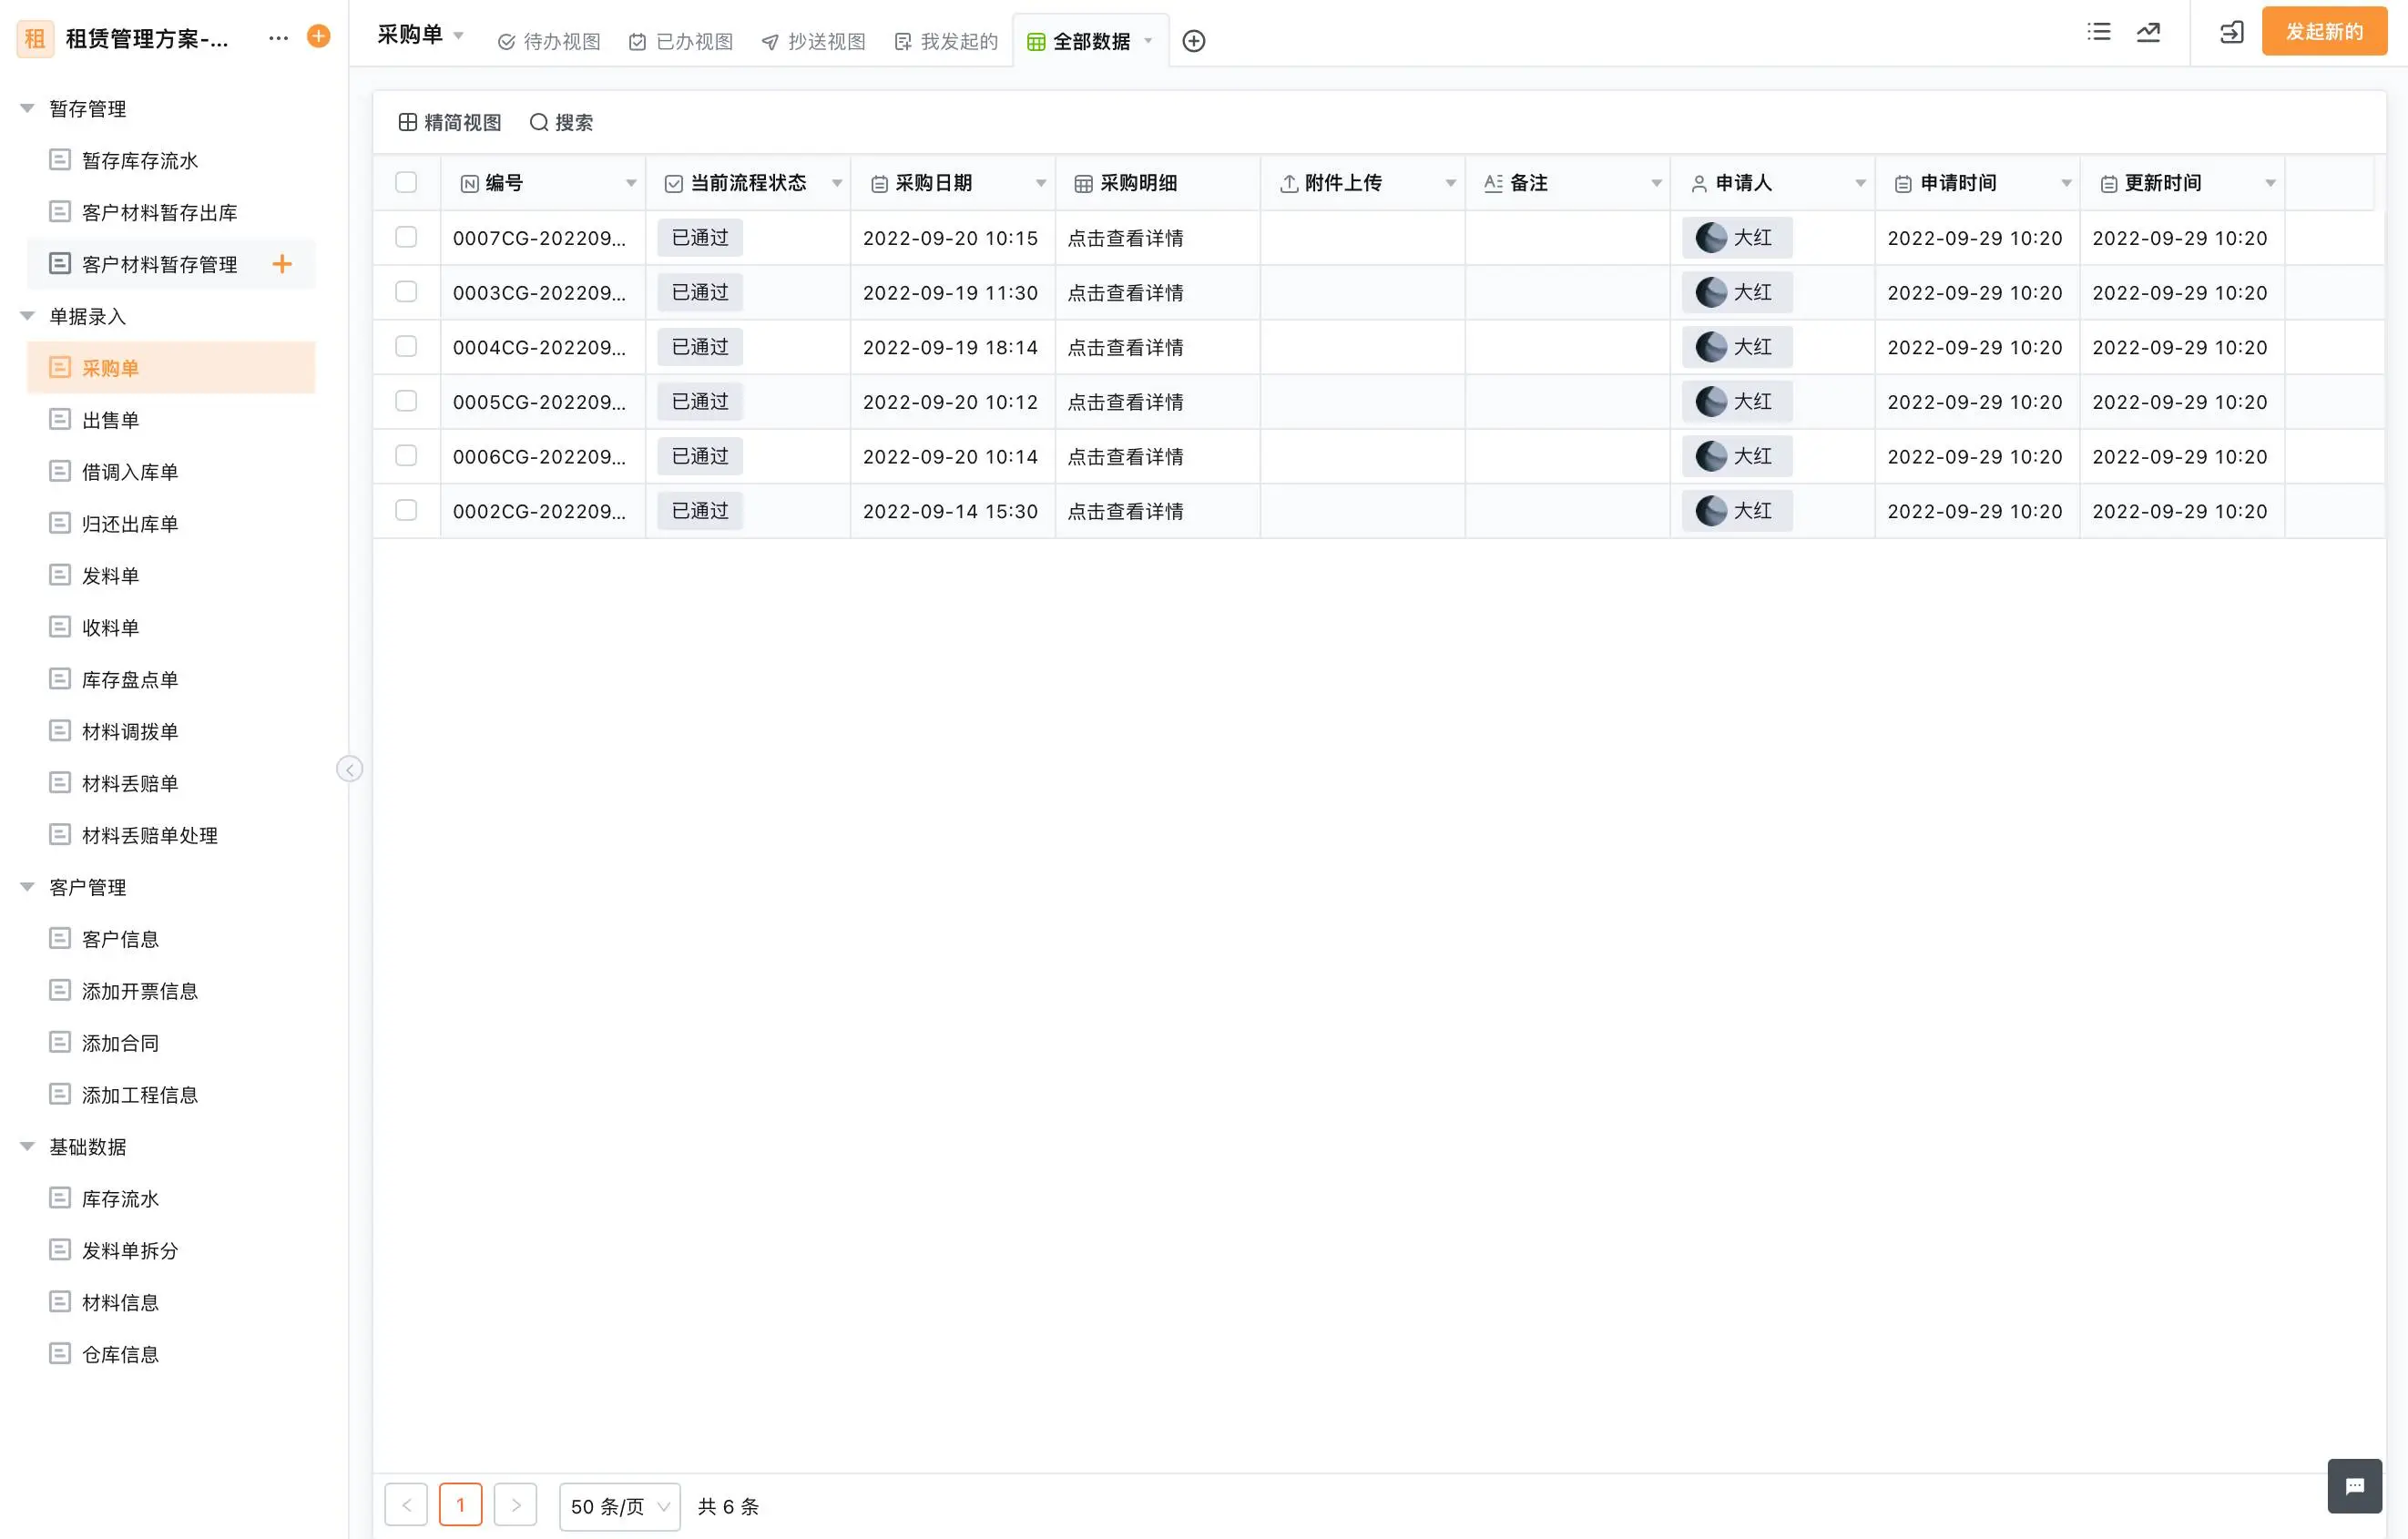
进销存结转什么意思?进销存结转的作用和操作步骤有哪些?
归纳本文要点:
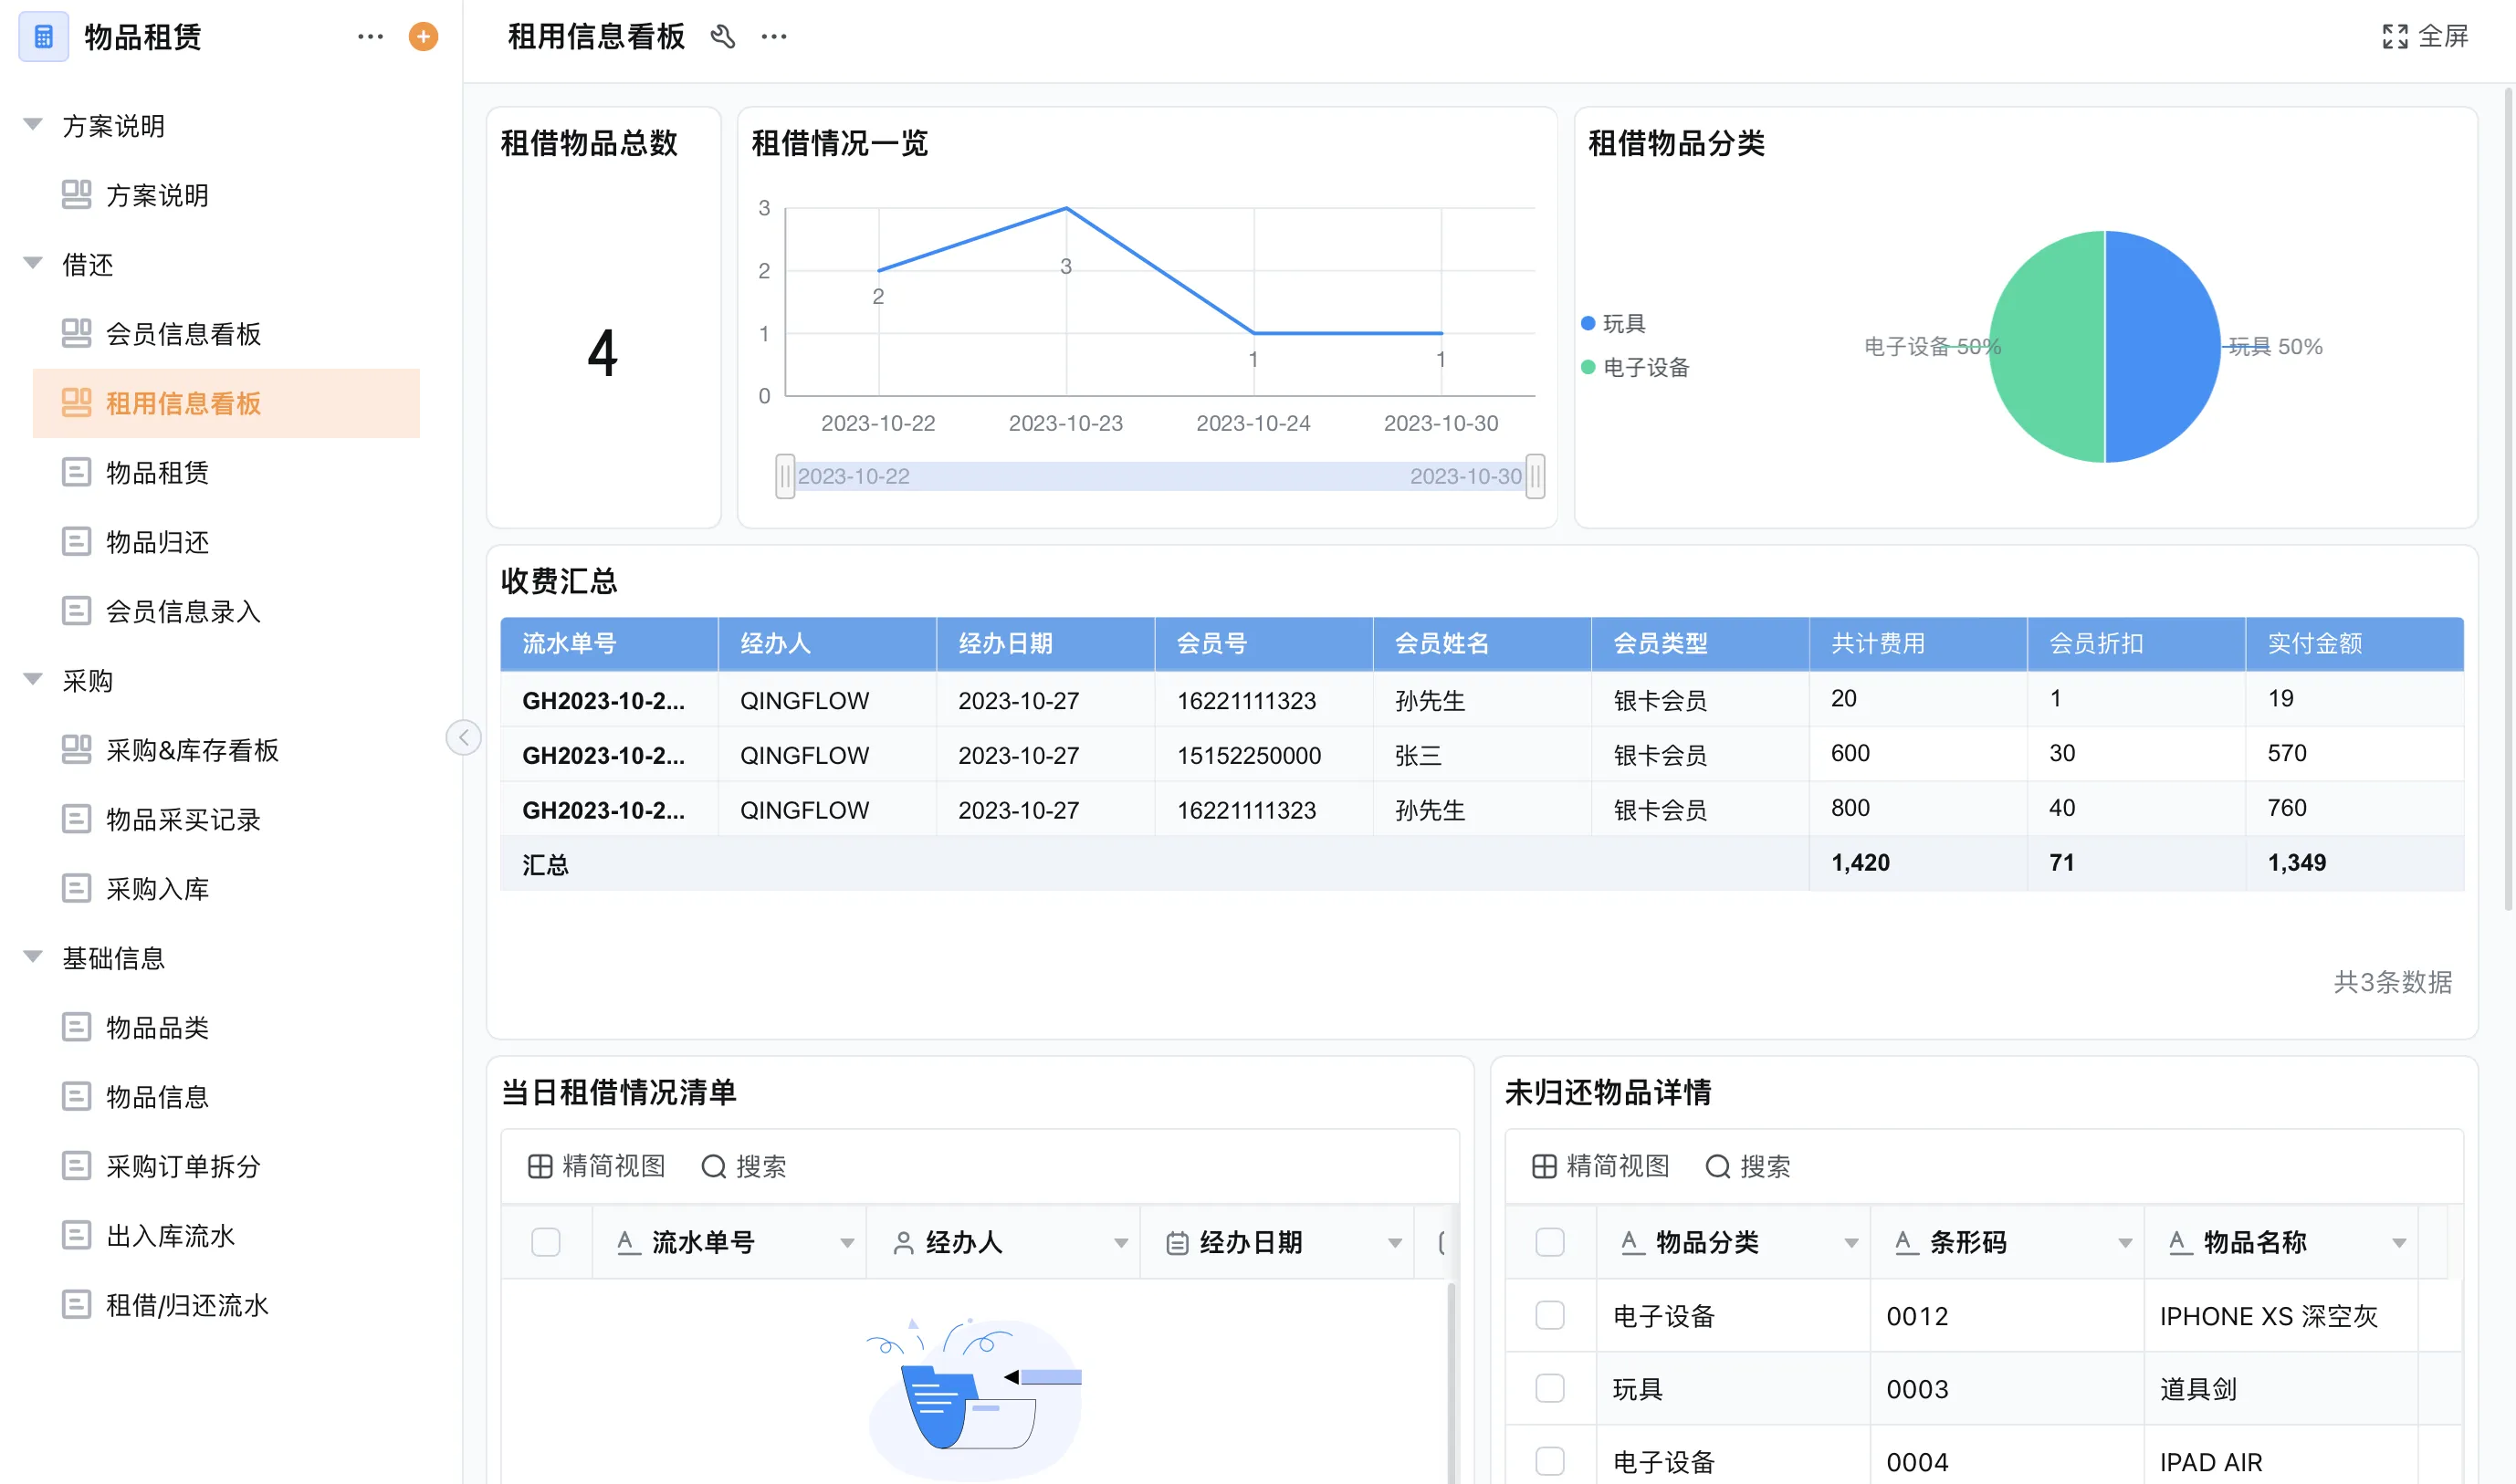
进销存结账作用详解,进销存结账到底有什么用?
进销存结账的核心作用,是把一段时间内分散的采购、销售、库存和费用数据进行统一核对与“锁账”,形成可靠的成本、利润和库存期初基础。通过结账,企业能更清晰地看到各类商品的真实库存数量、库存成本与毛利结构,减少错账、漏账、重算等问题。结账还可以帮助企业规范进销存流程、提高财务与业务协同效率,并为税务申报、融资审计等提供数据依据。对于中小企业而言,合理使用进销存结账功能,能在日常运营中及时发现异常库存、亏损品类和资金占用问题,从而更精准地调整采购与销售策略,提升周转效率和盈利能力。
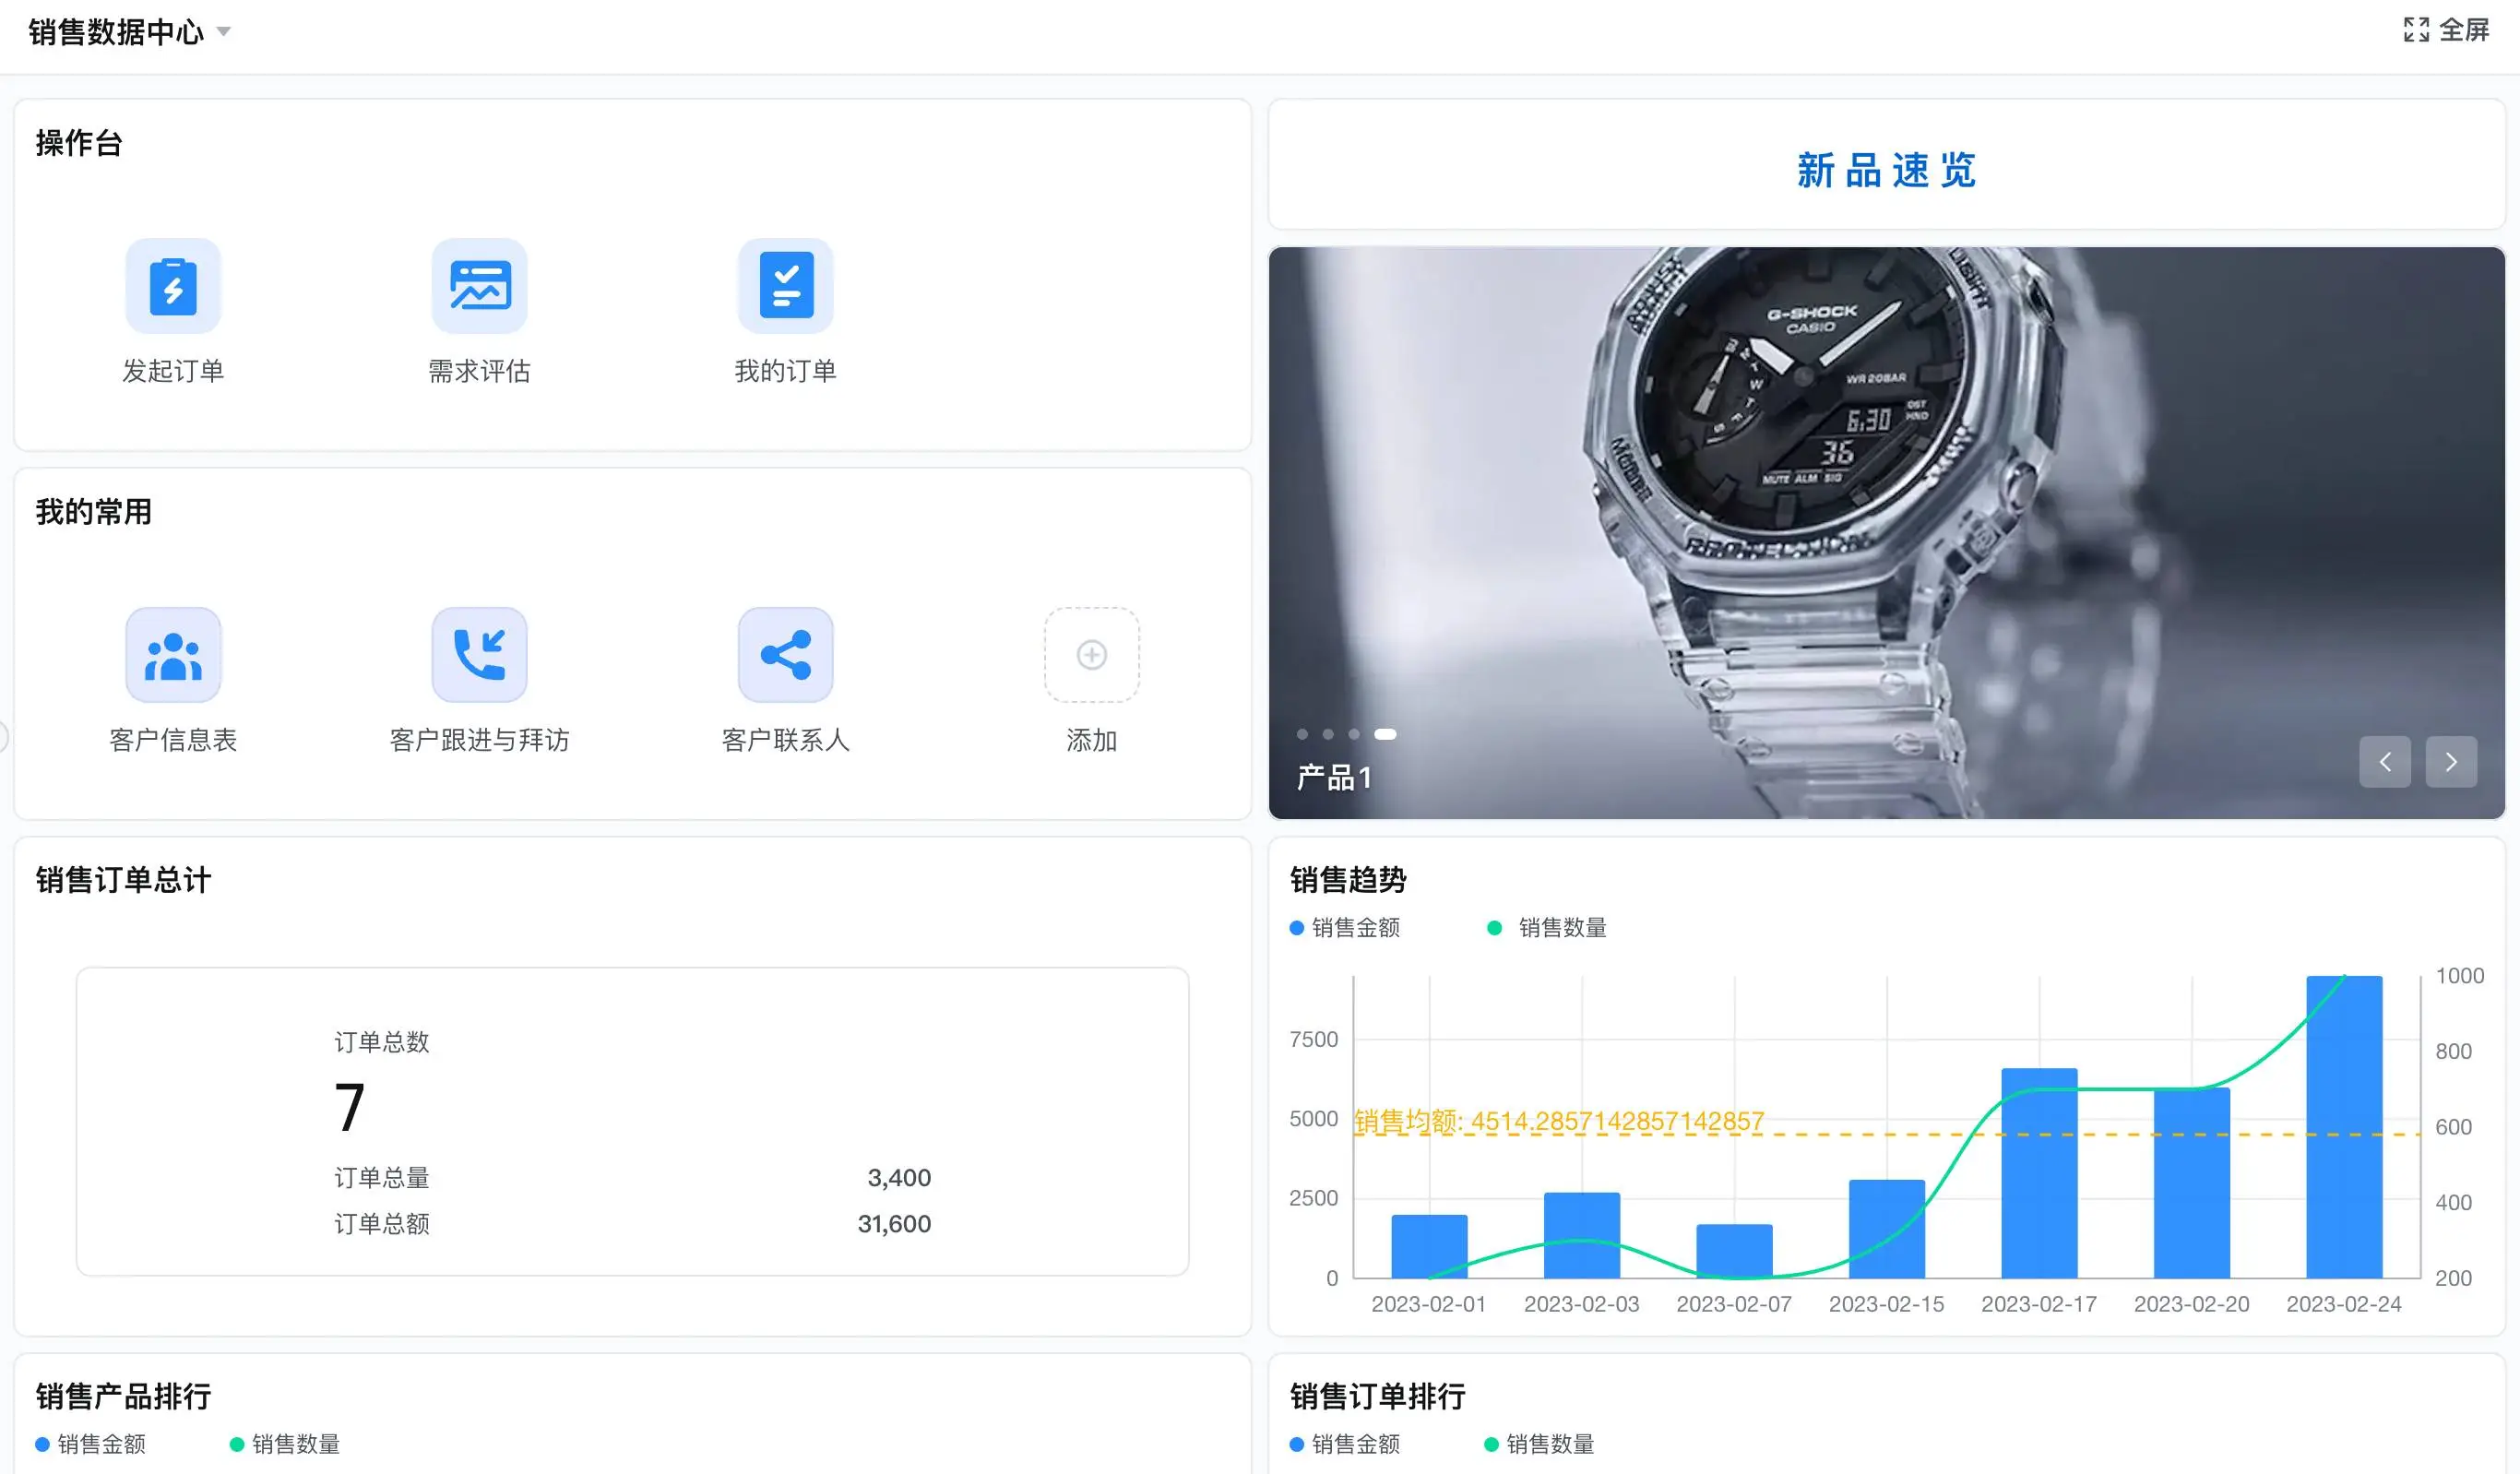
进销存结账注意事项详解,如何避免常见错误?
在处理进销存结账时,如果想减少出错、保证数据真实可靠,需要同时从库存准确、单据完整、成本计算方法、权限流程与系统设置多方面入手。关键做法包括:结账前完成所有单据录入与审核、严格盘点库存、统一成本计价方法、锁定已结账期间防止追溯修改、为不同角色设置清晰权限与操作日志,并通过报表交叉核对库存、销售、采购与应收应付数据是否一致。选择功能完善的进销存软件并配置合理的结账流程,可以在很大程度上避免漏记、重复记账、成本异常、毛利异常等常见错误,从而提升企业财务与业务管理的可靠性和效率。
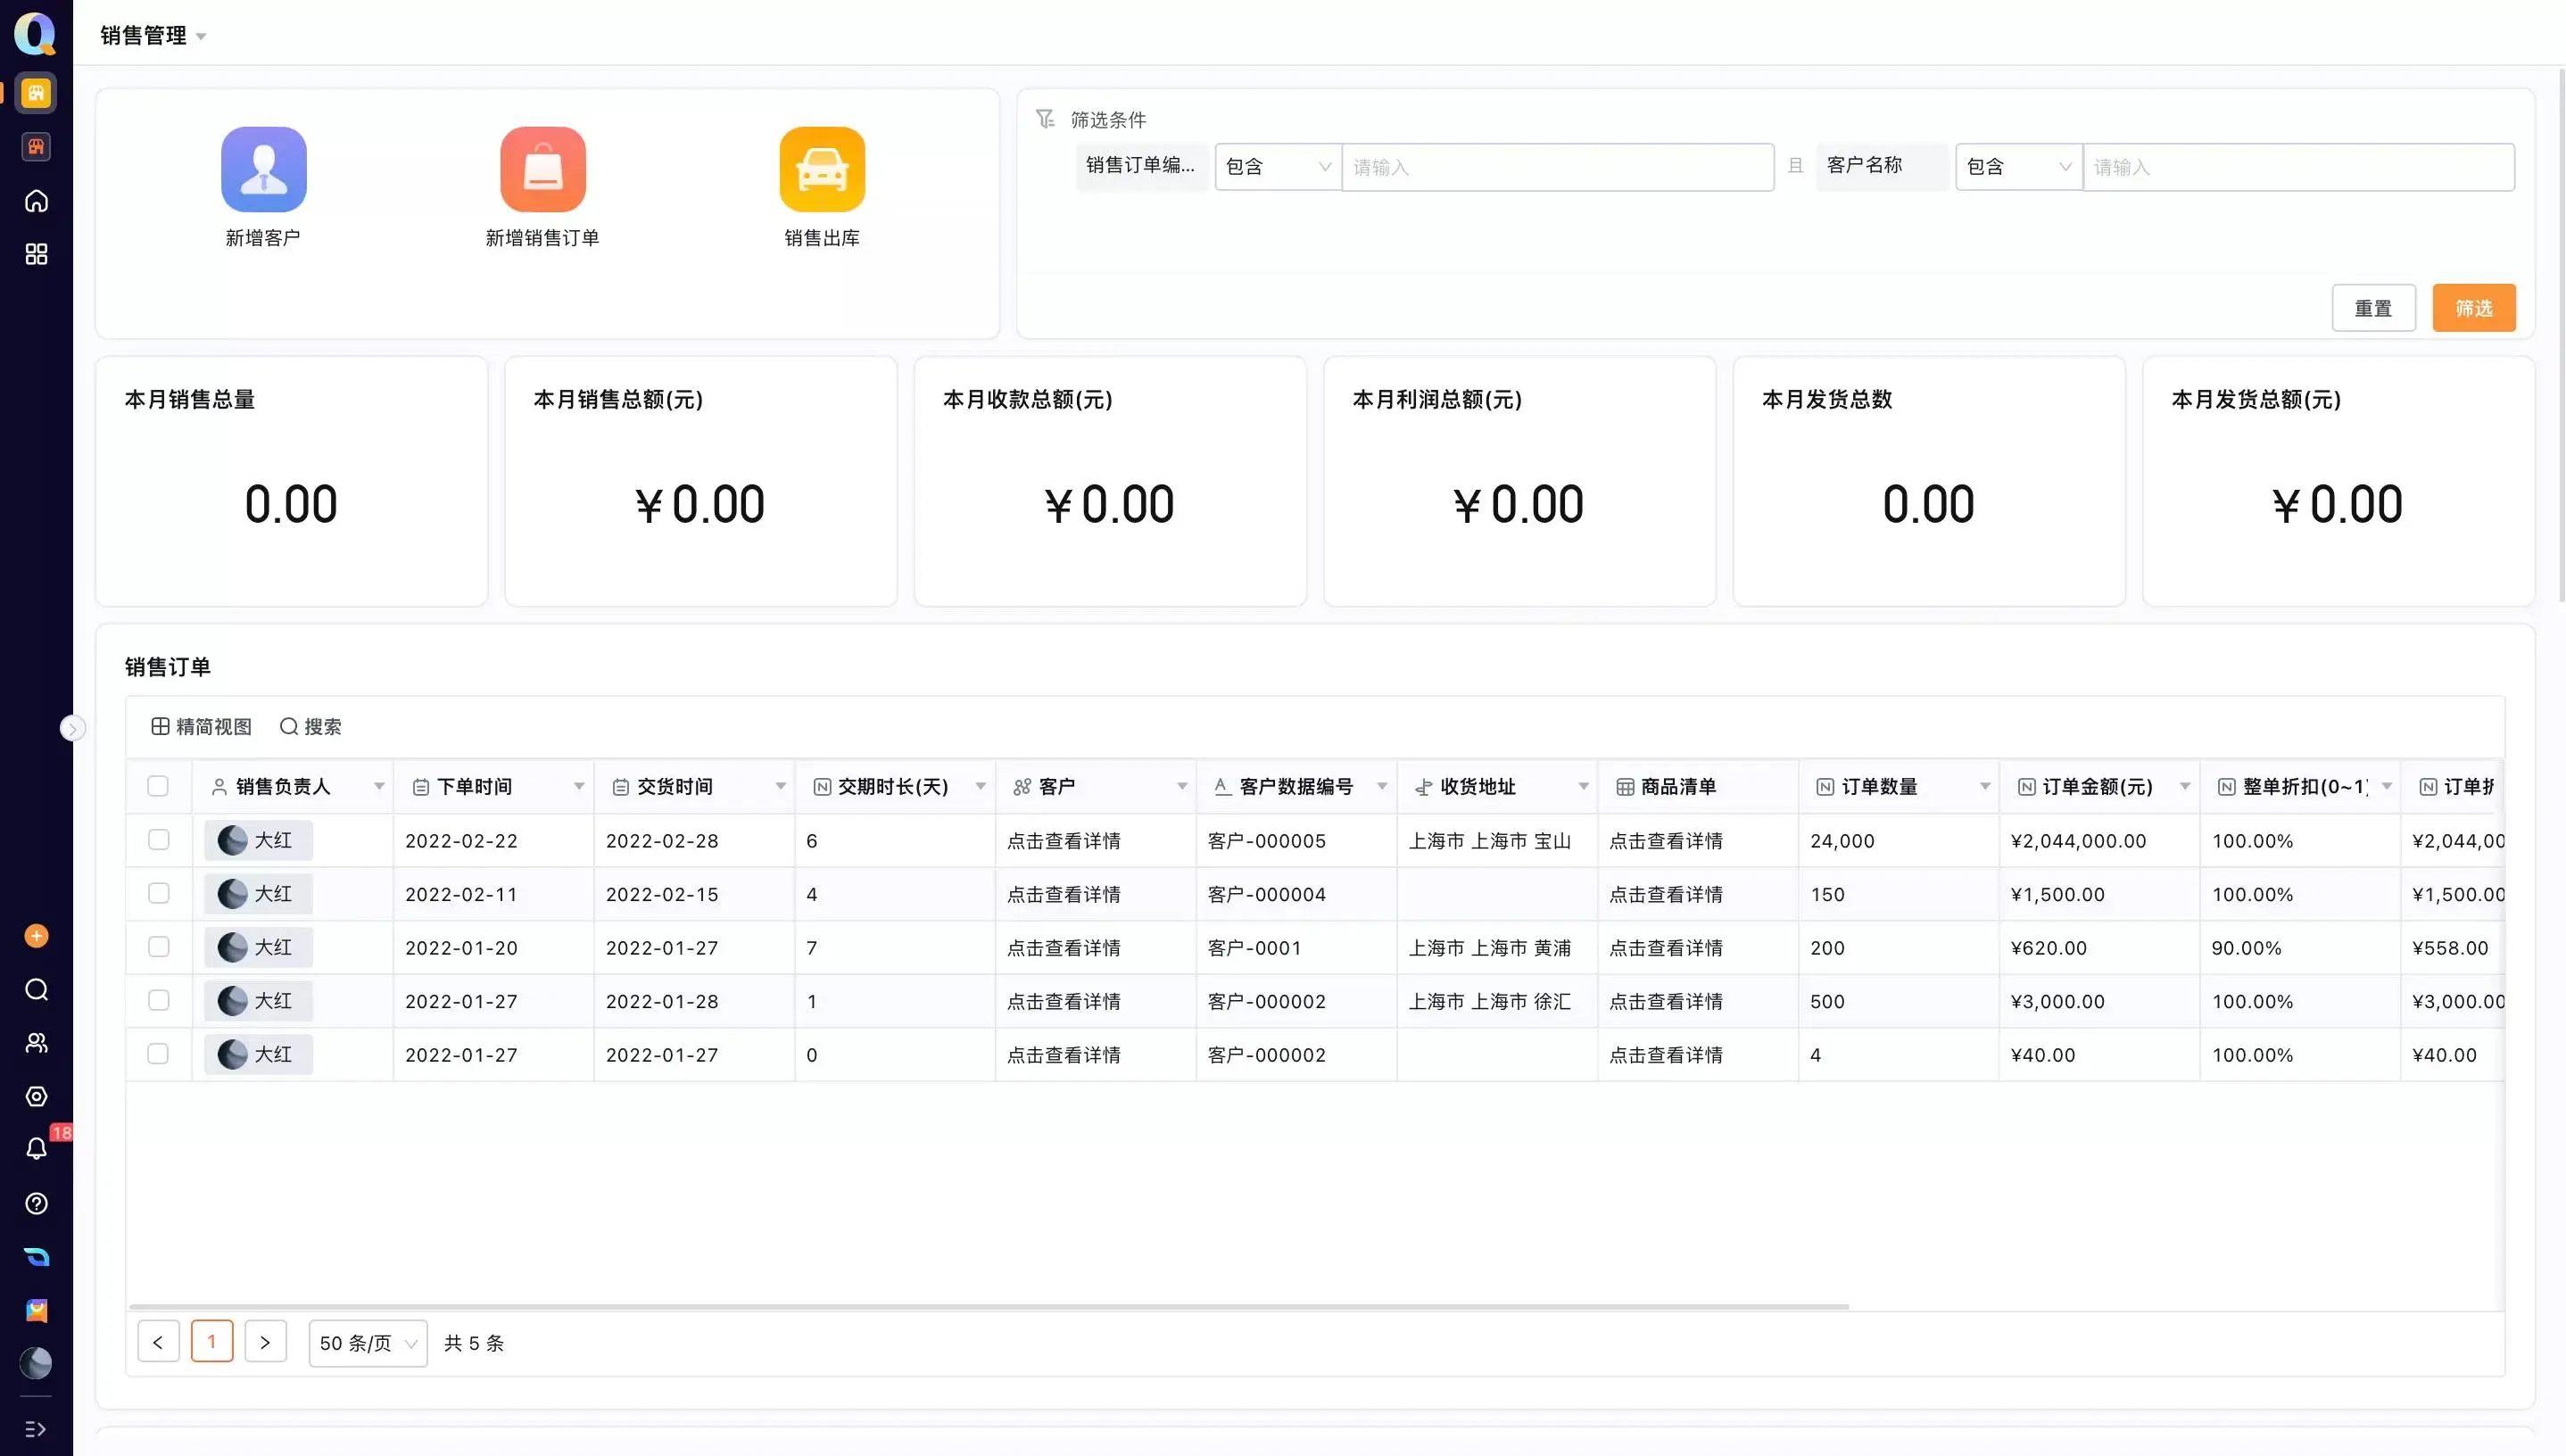
进销存结账重要性解析,如何高效完成结账?
在进销存管理中,结账不仅是记账收尾动作,更是检测库存准确性、核对采购销售成本与利润的关键步骤。高质量的进销存结账可以及时发现库存账实不符、价格配置错误、客户欠款异常等问题,从而为经营决策提供可靠数据支撑。要高效完成结账,需要建立标准化流程、使用合适的进销存系统、制定清晰的期末检查清单,并将结账与库存盘点、财务对账紧密结合。通过流程固化、系统自动化与数据校验机制,企业可以在保证数据准确性的前提下,显著缩短结账时间,实现日清月结,提升整体运营效率与风险防控能力。
进销存结账什么意思?详细解析进销存结账流程和作用
进销存结账是指在约定的会计期间结束时,对本期所有进货、销售、库存、成本等业务数据进行集中核对、成本结转、库存结算并生成报表的过程。通过进销存结账,可以将当期的业务数据进行完整封账,形成期末库存、应收应付、毛利等关键指标,并为下一期的进销存管理和财务核算提供准确的期初数据。规范的进销存结账流程,有助于避免库存差错、账实不符、成本错算等风险,提升企业整体经营决策质量。在数字化系统(如云端进销存软件)中,结账过程多由系统自动完成,但依然需要严格遵循检查、调整、结转、封账等步骤,确保每次结账结果真实可靠,便于长期经营分析与审计。
进销存结存是什么?如何准确理解和管理进销存结存?
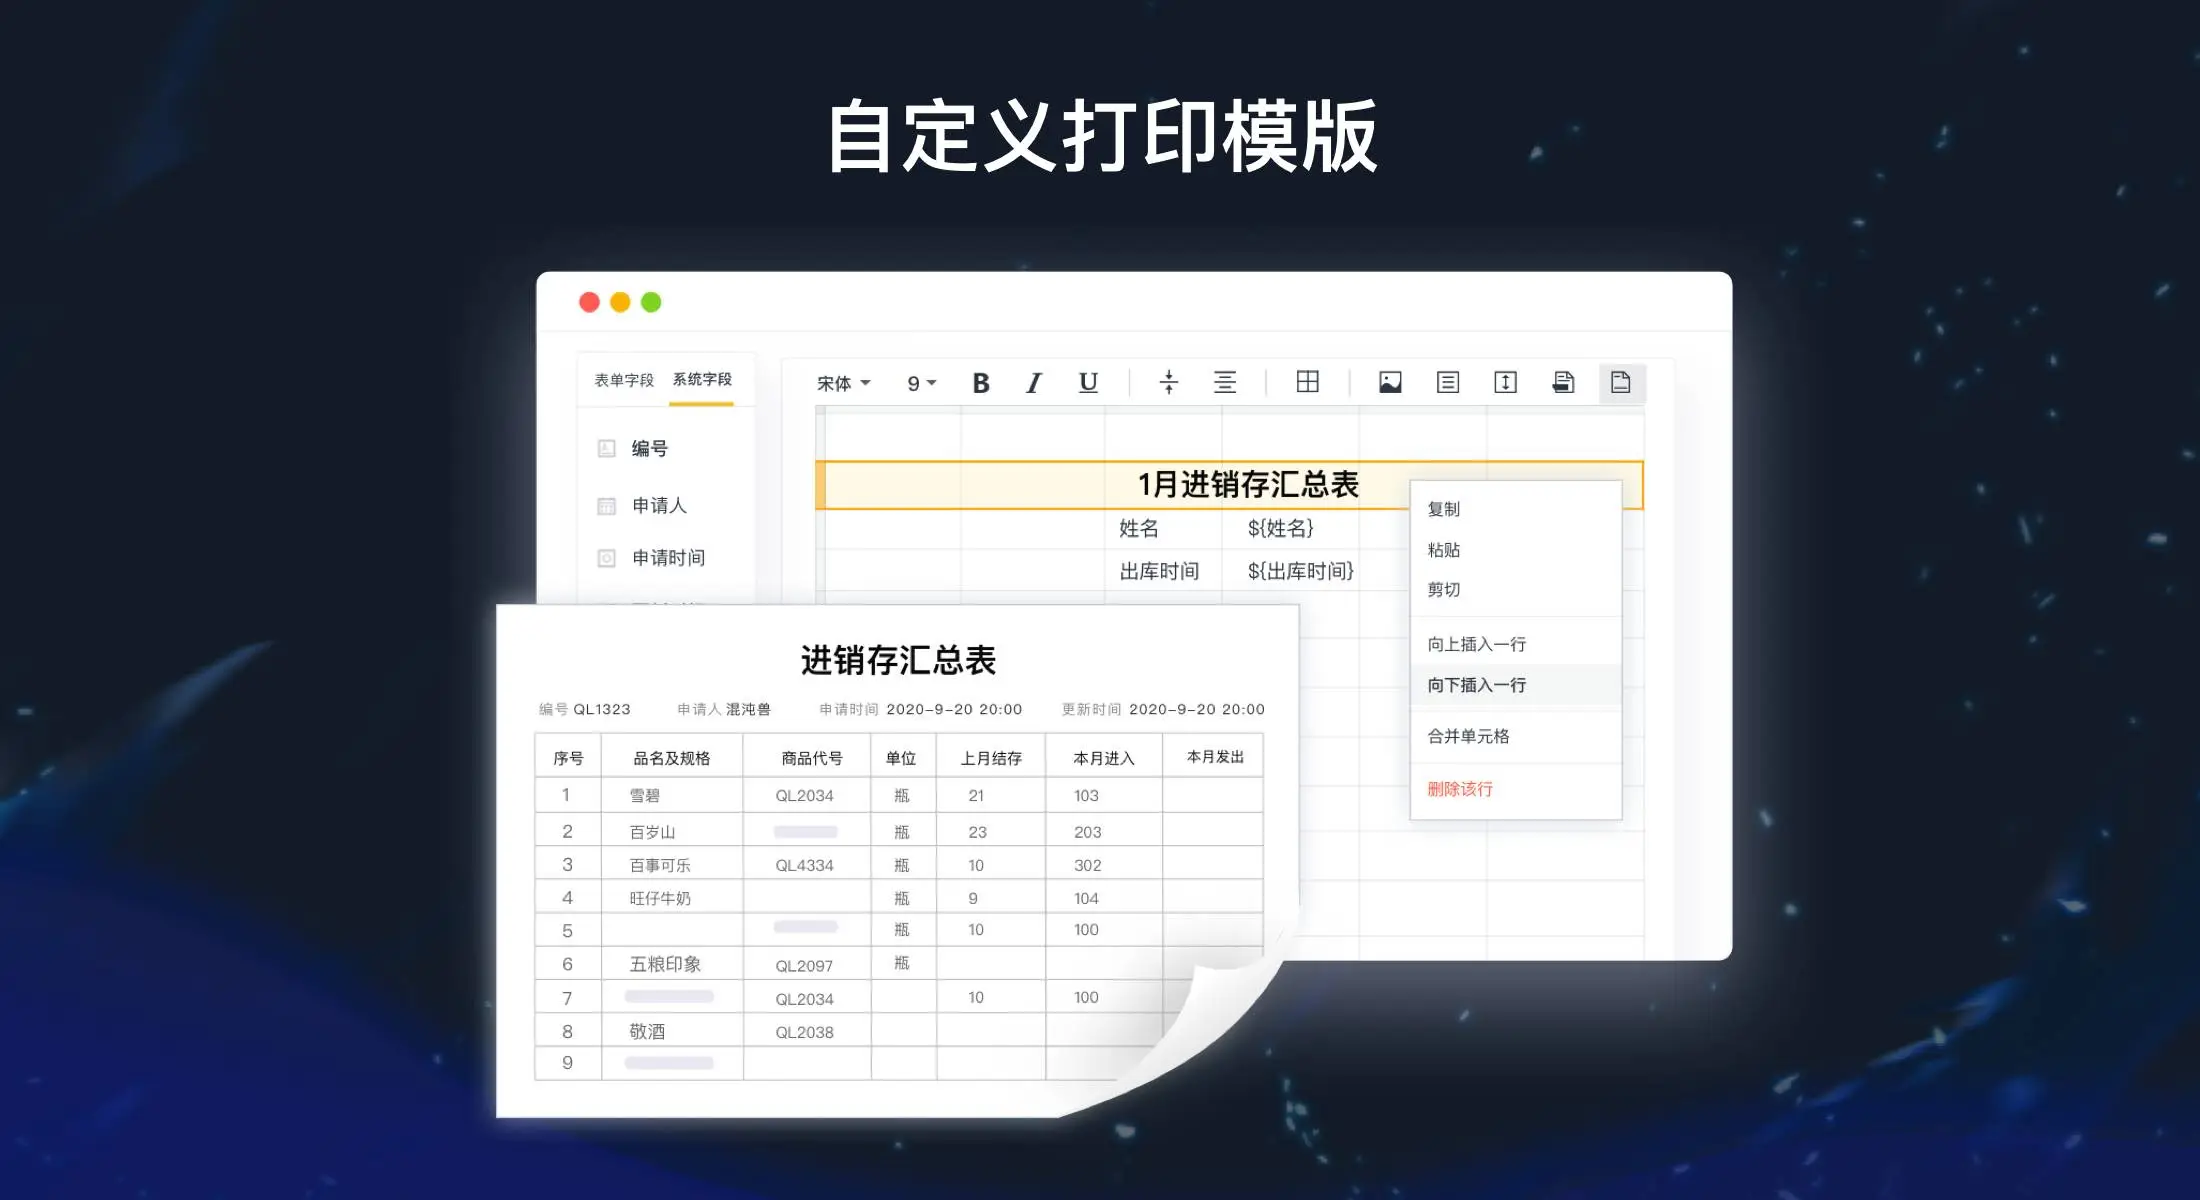
进销存结存,是企业在一定期间内对库存数量和金额的期末余额记录,它直接反映了当前可用库存、资金占用情况以及采购与销售活动是否协调。准确理解和管理进销存结存,可以减少库存积压、避免缺货、提升资金周转效率,并为企业经营决策提供可靠的数据依据。在实际业务中,结存不仅仅是“剩下多少货”,还涉及到成本核算方法(如移动加权平均、先进先出)、多仓库与多门店的库存分布、呆滞品识别以及系统对账的准确性。通过合理的进销存系统与科学的库存管理流程,企业可以把结存数据从“事后统计”升级为“实时预警与决策支持”的核心工具。
进销存计价方法有哪些?如何选择合适的计价方式?
在进销存管理中,常见的计价方法包括:个别计价法、先进先出法(FIFO)、加权平均法(移动加权/月度加权)、后进先出法(在部分国家仍可用于内部管理)、标准成本法等。不同计价方式会直接影响库存成本、销售成本、毛利率与财务报表结构。对于库存波动大、品类多的企业,一般更适合采用先进先出或加权平均法;对单价高、可单件追踪的资产,可以考虑个别计价法。选择合适的进销存计价方式,需综合考虑行业特点、存货属性、税务与会计准则、信息系统能力及管理诉求,并在系统中统一配置计价规则,确保数据口径一致、账实相符、可持续审计与分析。
客户案例
看看轻流AI无代码平台的实际使用反馈
常见问题