大多数无代码平台的核心价值,正是让熟悉业务的人在不写代码的前提下,通过拖拽表单、配置流程、设置权限,把审批、台账、工单、报表这类管理系统快速搭起来。它不是完全没有门槛,而是把门槛从编程能力转移到了业务理解和流程梳理能力上,所以最适合先从规则清晰、流程驱动的场景试点。
查看对应文章无代码专题
企业上系统的核心诉求不是写代码,而是快速跑通业务流。无代码平台能不能做到?适合什么场景、有什么坑?本专题整理了选型与落地的深度内容。
共 3887 篇文章 累计阅读 280.9k+ 最近更新 2026-11-14
相关最新文章
进销存账科目怎么填写?进销存账科目有哪些分类?
进销存账科目填写时应围绕“采购、库存、销售、费用、往来”这五大模块展开,在会计准则框架下,把业务流水精准归集到相应会计科目及明细科目中。合理设置进销存账科目(及辅助核算)能让库存数量与金额一致、应收应付清晰、成本结转准确,并直接为管理决策、利润分析与税务合规提供数据基础。实际操作中通常会使用“库存商品、原材料、周转材料、应收账款、应付账款、主营业务收入、主营业务成本、销售费用、管理费用”等会计科目,结合产品类别、供应商、客户等维度设置明细科目,借助进销存系统自动生成凭证与账龄分析,显著减少手工错误、提升库存周转效率和资金利用效率。
进销存账科目有哪些?如何正确填写进销存账科目?
企业在设置进销存账科目时,需要围绕“采购、仓储、销售、资金、成本”五大链路进行系统设计,并与总账会计科目一一对应。在日常填制进销存账科目时,应重点区分存货类别(原材料、在产品、产成品等)、往来对象(应收、应付)、结算方式(现金、银行存款、其他货币资金),并保持“业务发生→单据生成→记账(明细账)→总账对账”流程闭环。只要进销存科目与财务总账口径一致、期初数准确、单据归属清晰,就能显著降低对账差异、库存错账以及成本失真问题。实践中可结合专业进销存系统及模板(如支持应收应付、出入库、库存成本联动管理的 SaaS 工具),一边规范科目、一边自动化生成分录与报表,大幅提升进销存管理与核算效率。
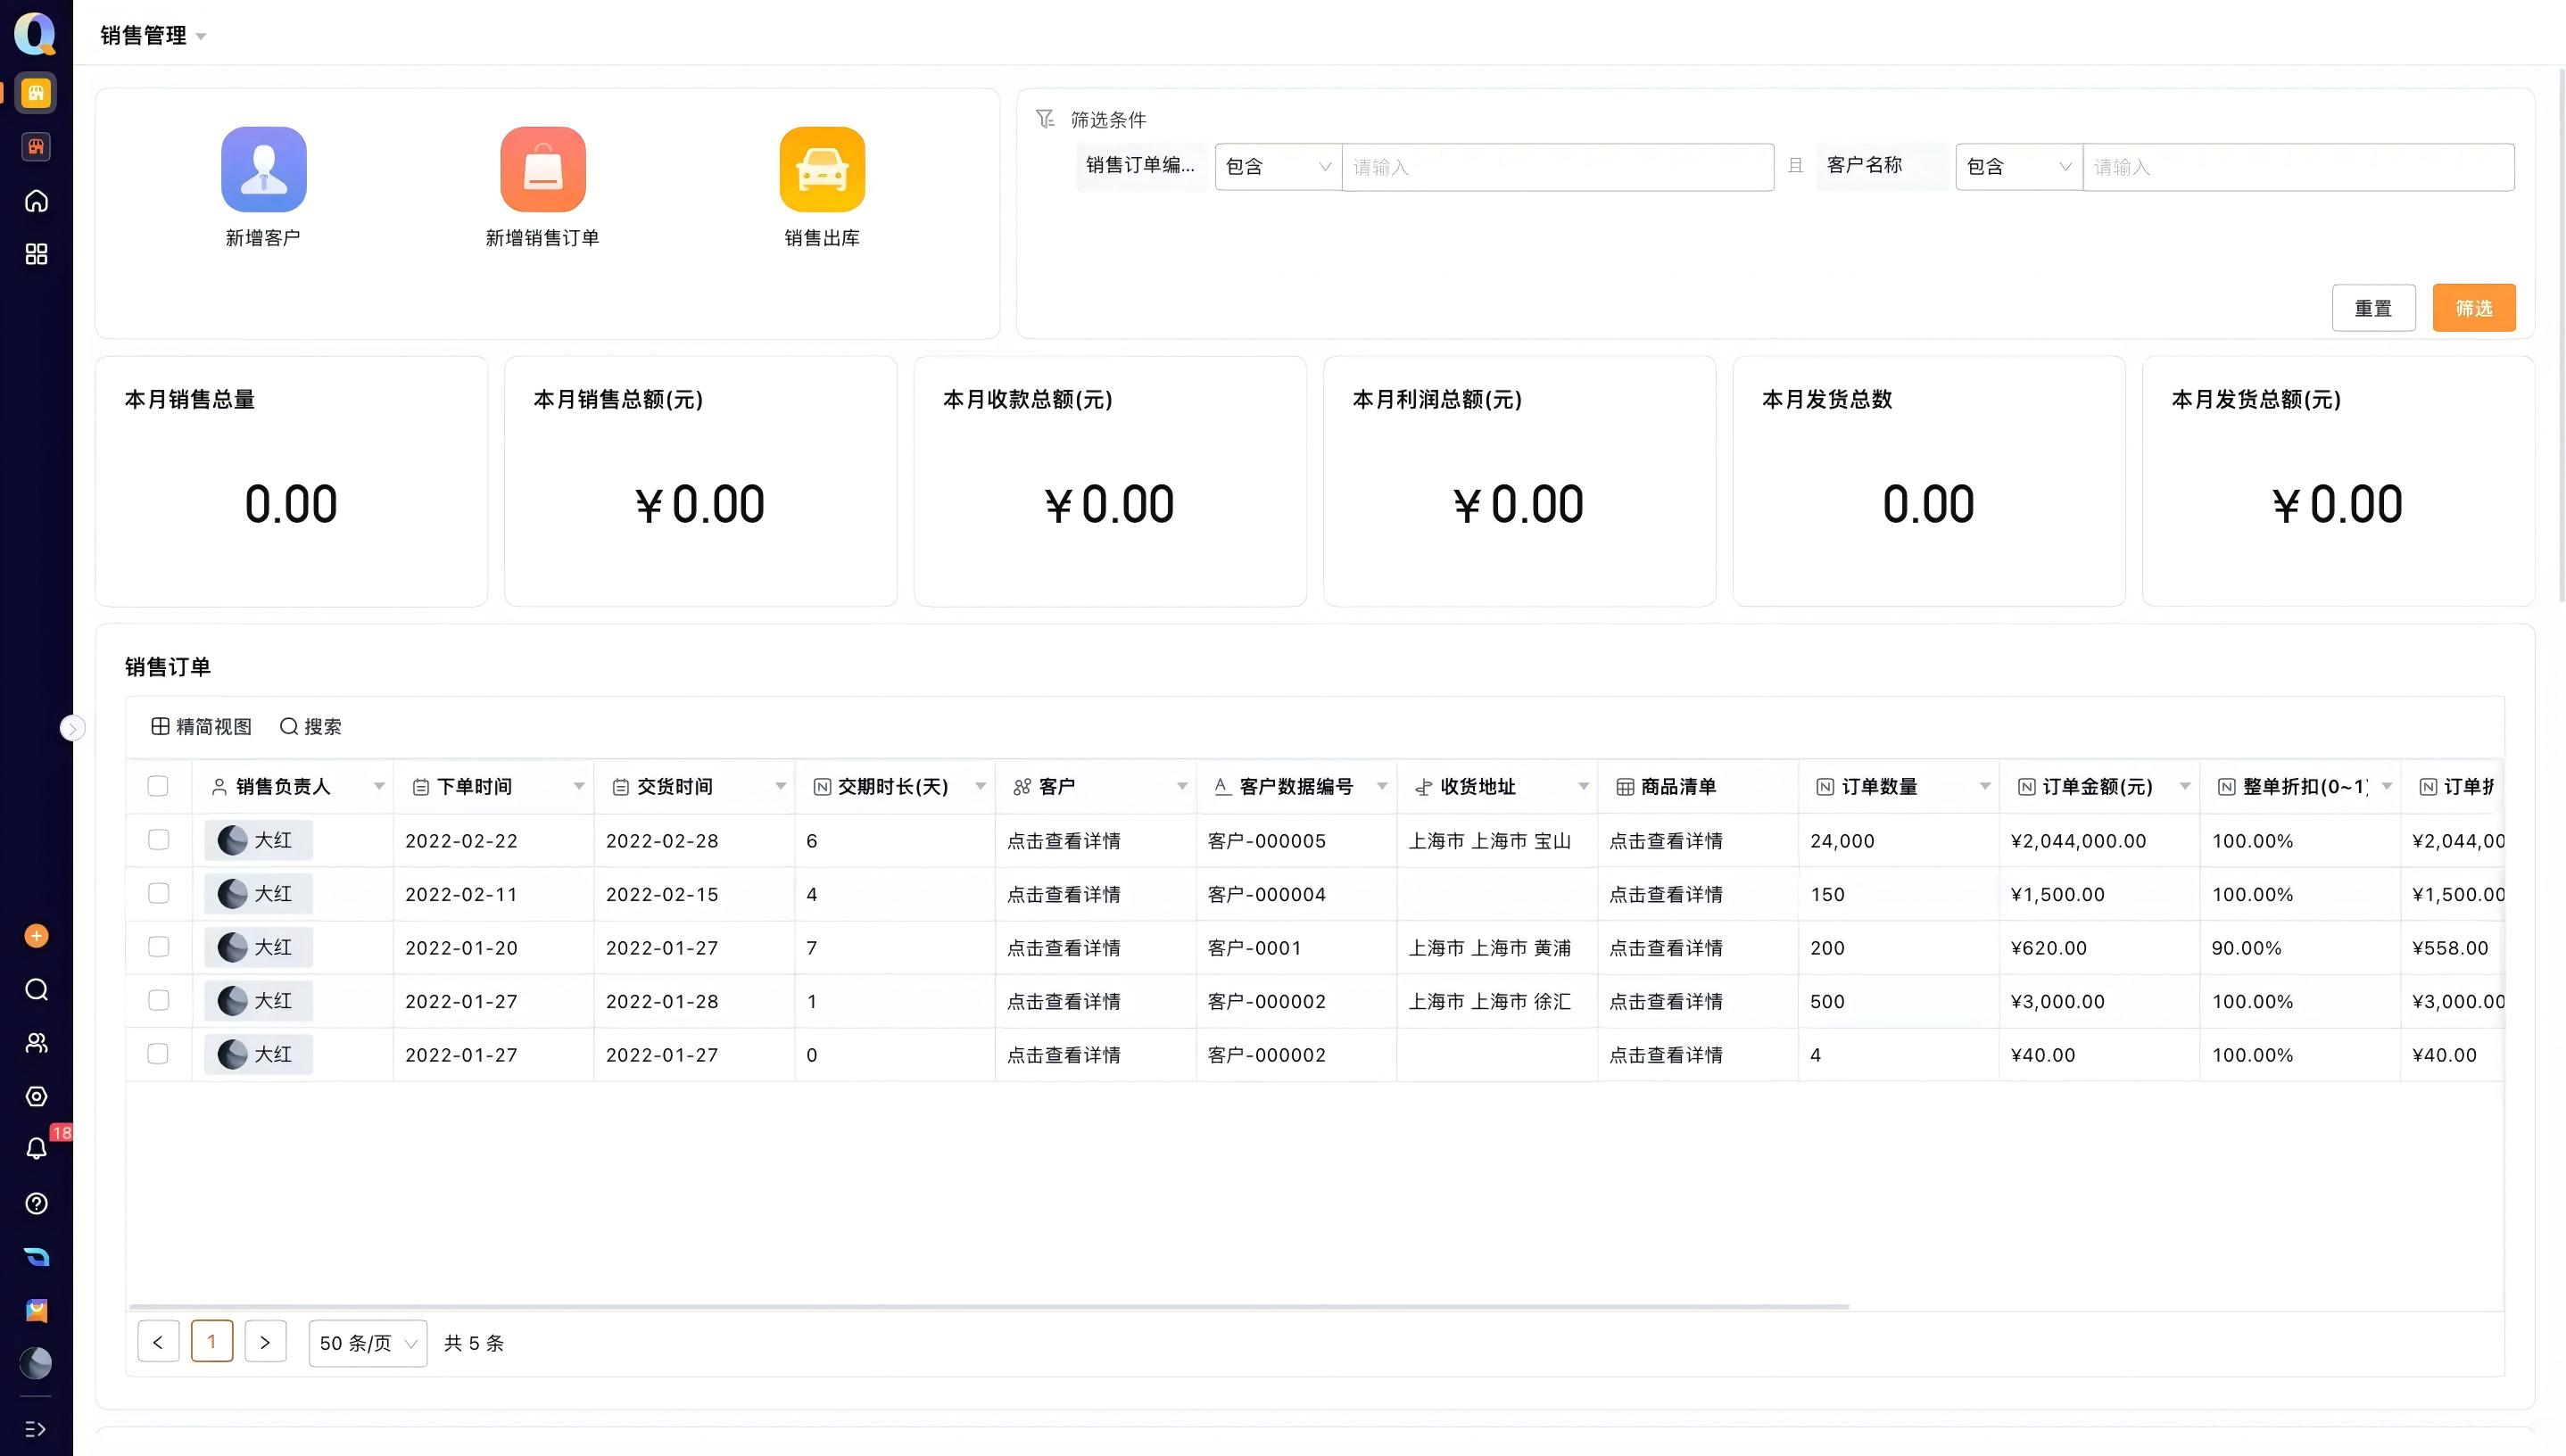
进销存账科目有哪些?如何正确使用进销存账科目?
进销存账科目是把企业进、销、存业务“翻译”成财务语言的关键工具。在一套规范的进销存账科目体系中,常用到的有:库存商品、原材料、在途物资、应收账款、预收账款、应付账款、预付账款、其他应收款、其他应付款、主营业务收入、主营业务成本、税金及附加、销售费用、管理费用等。正确使用进销存账科目,核心是按业务环节分别确认“进货、出货、库存和结算”的金额与方向,做到一笔业务在业务系统与财务系统中可以一一对应核对。通过统一科目编码、规范凭证模板、建立进销存系统与总账系统对接机制,并严格划分责任人和核对流程,可以显著降低对账差异,提升库存透明度与资金使用效率,为企业盈利分析与成本控制提供可靠数据基础。
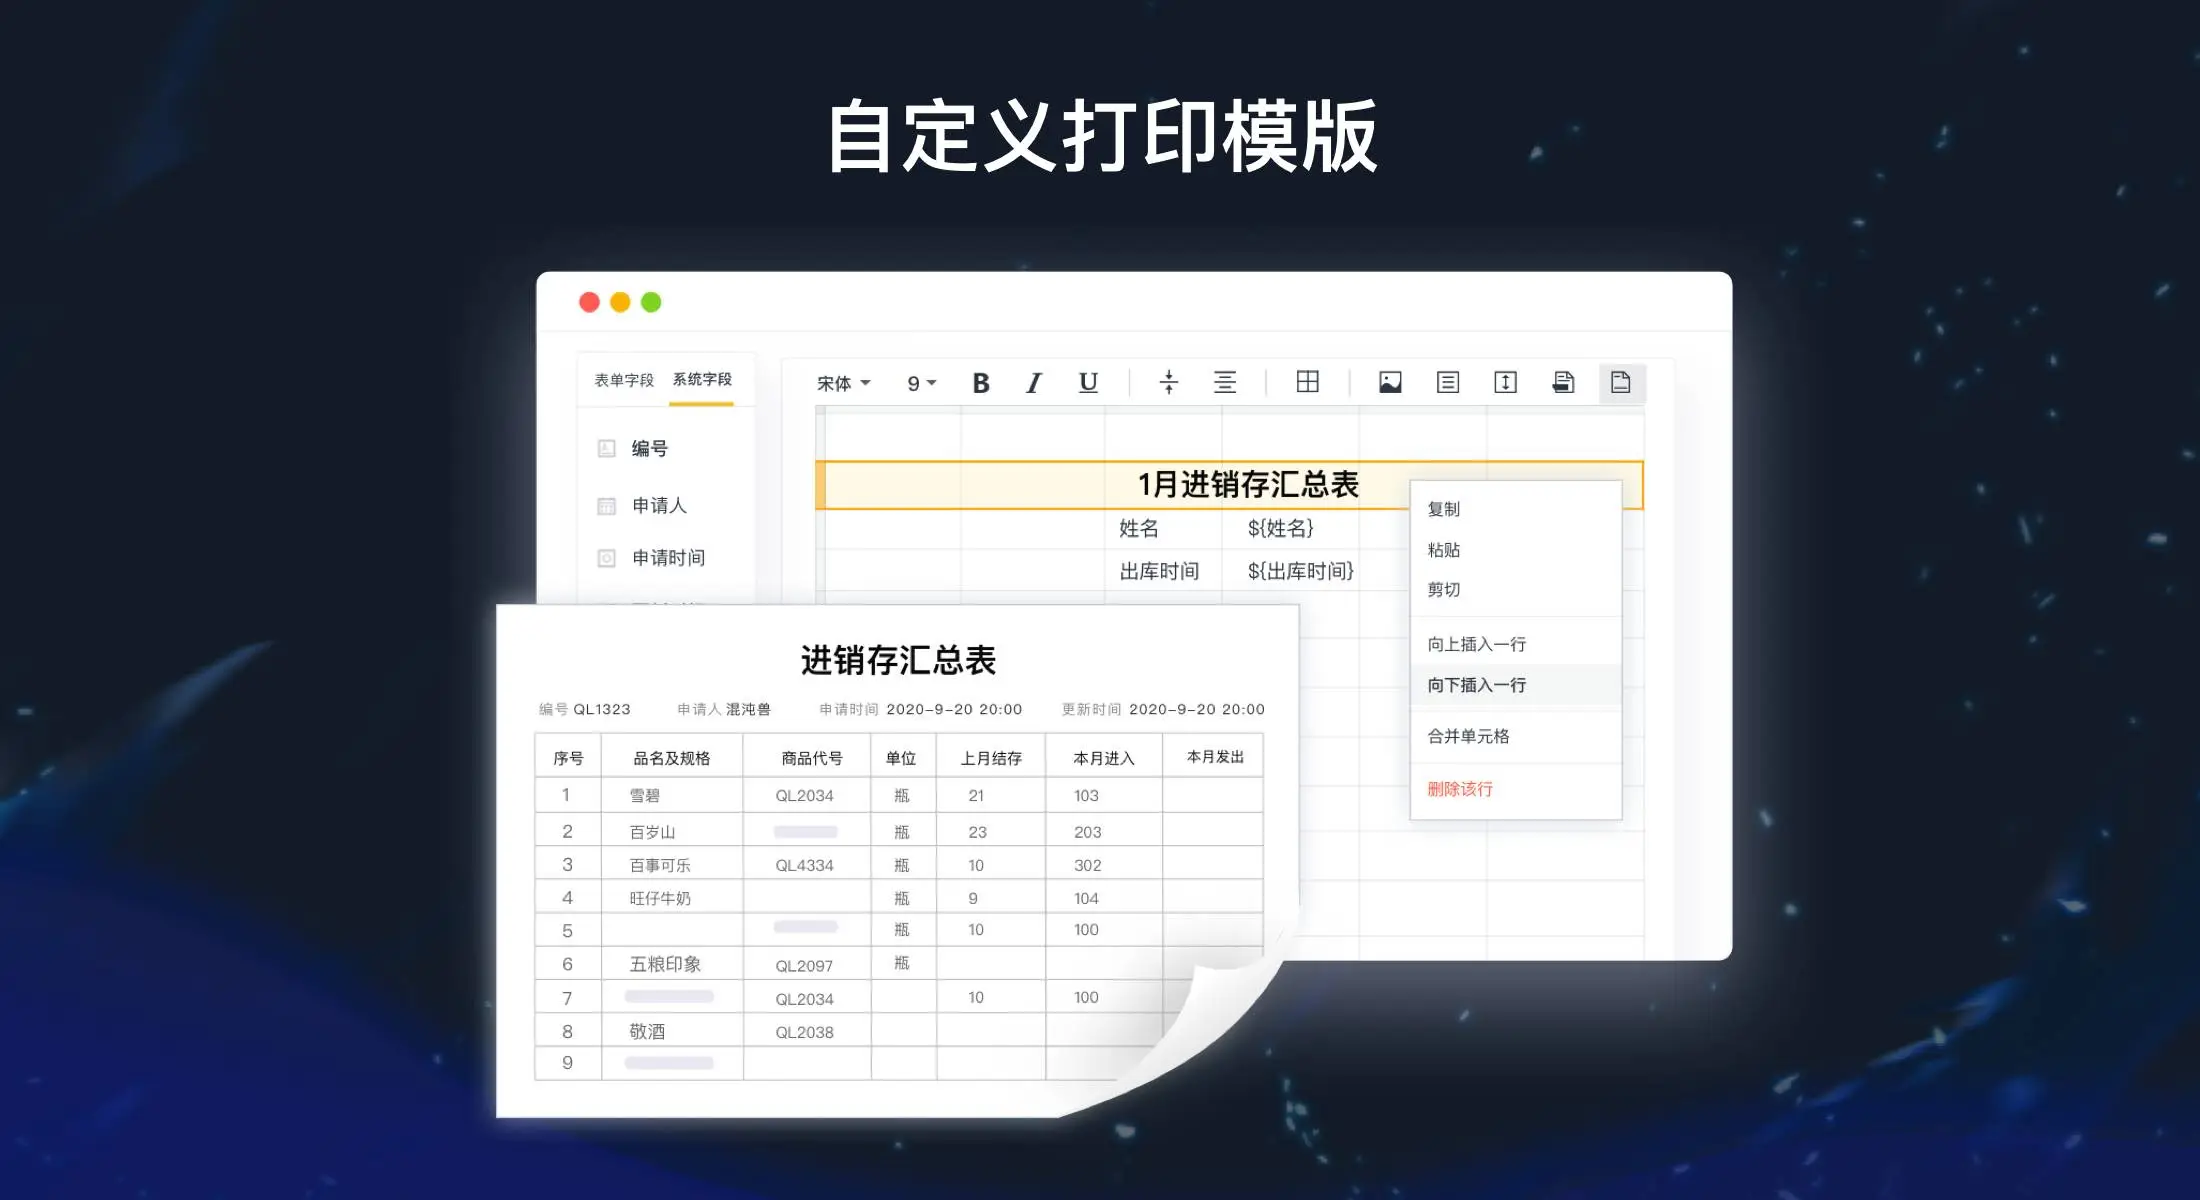
进销存账科目有哪些?哪些科目计入进销存账?
进销存账科目主要包括:存货相关科目(库存商品、原材料、在途物资、委托加工物资)、采购与结算科目(应付账款、预付账款、应付票据)、销售与收入科目(主营业务收入、其他业务收入、应收账款、预收账款)、成本费用科目(主营业务成本、销售费用、管理费用等)以及进销存管理中常用的辅助明细科目(客户、供应商、仓库、批次、项目等)。
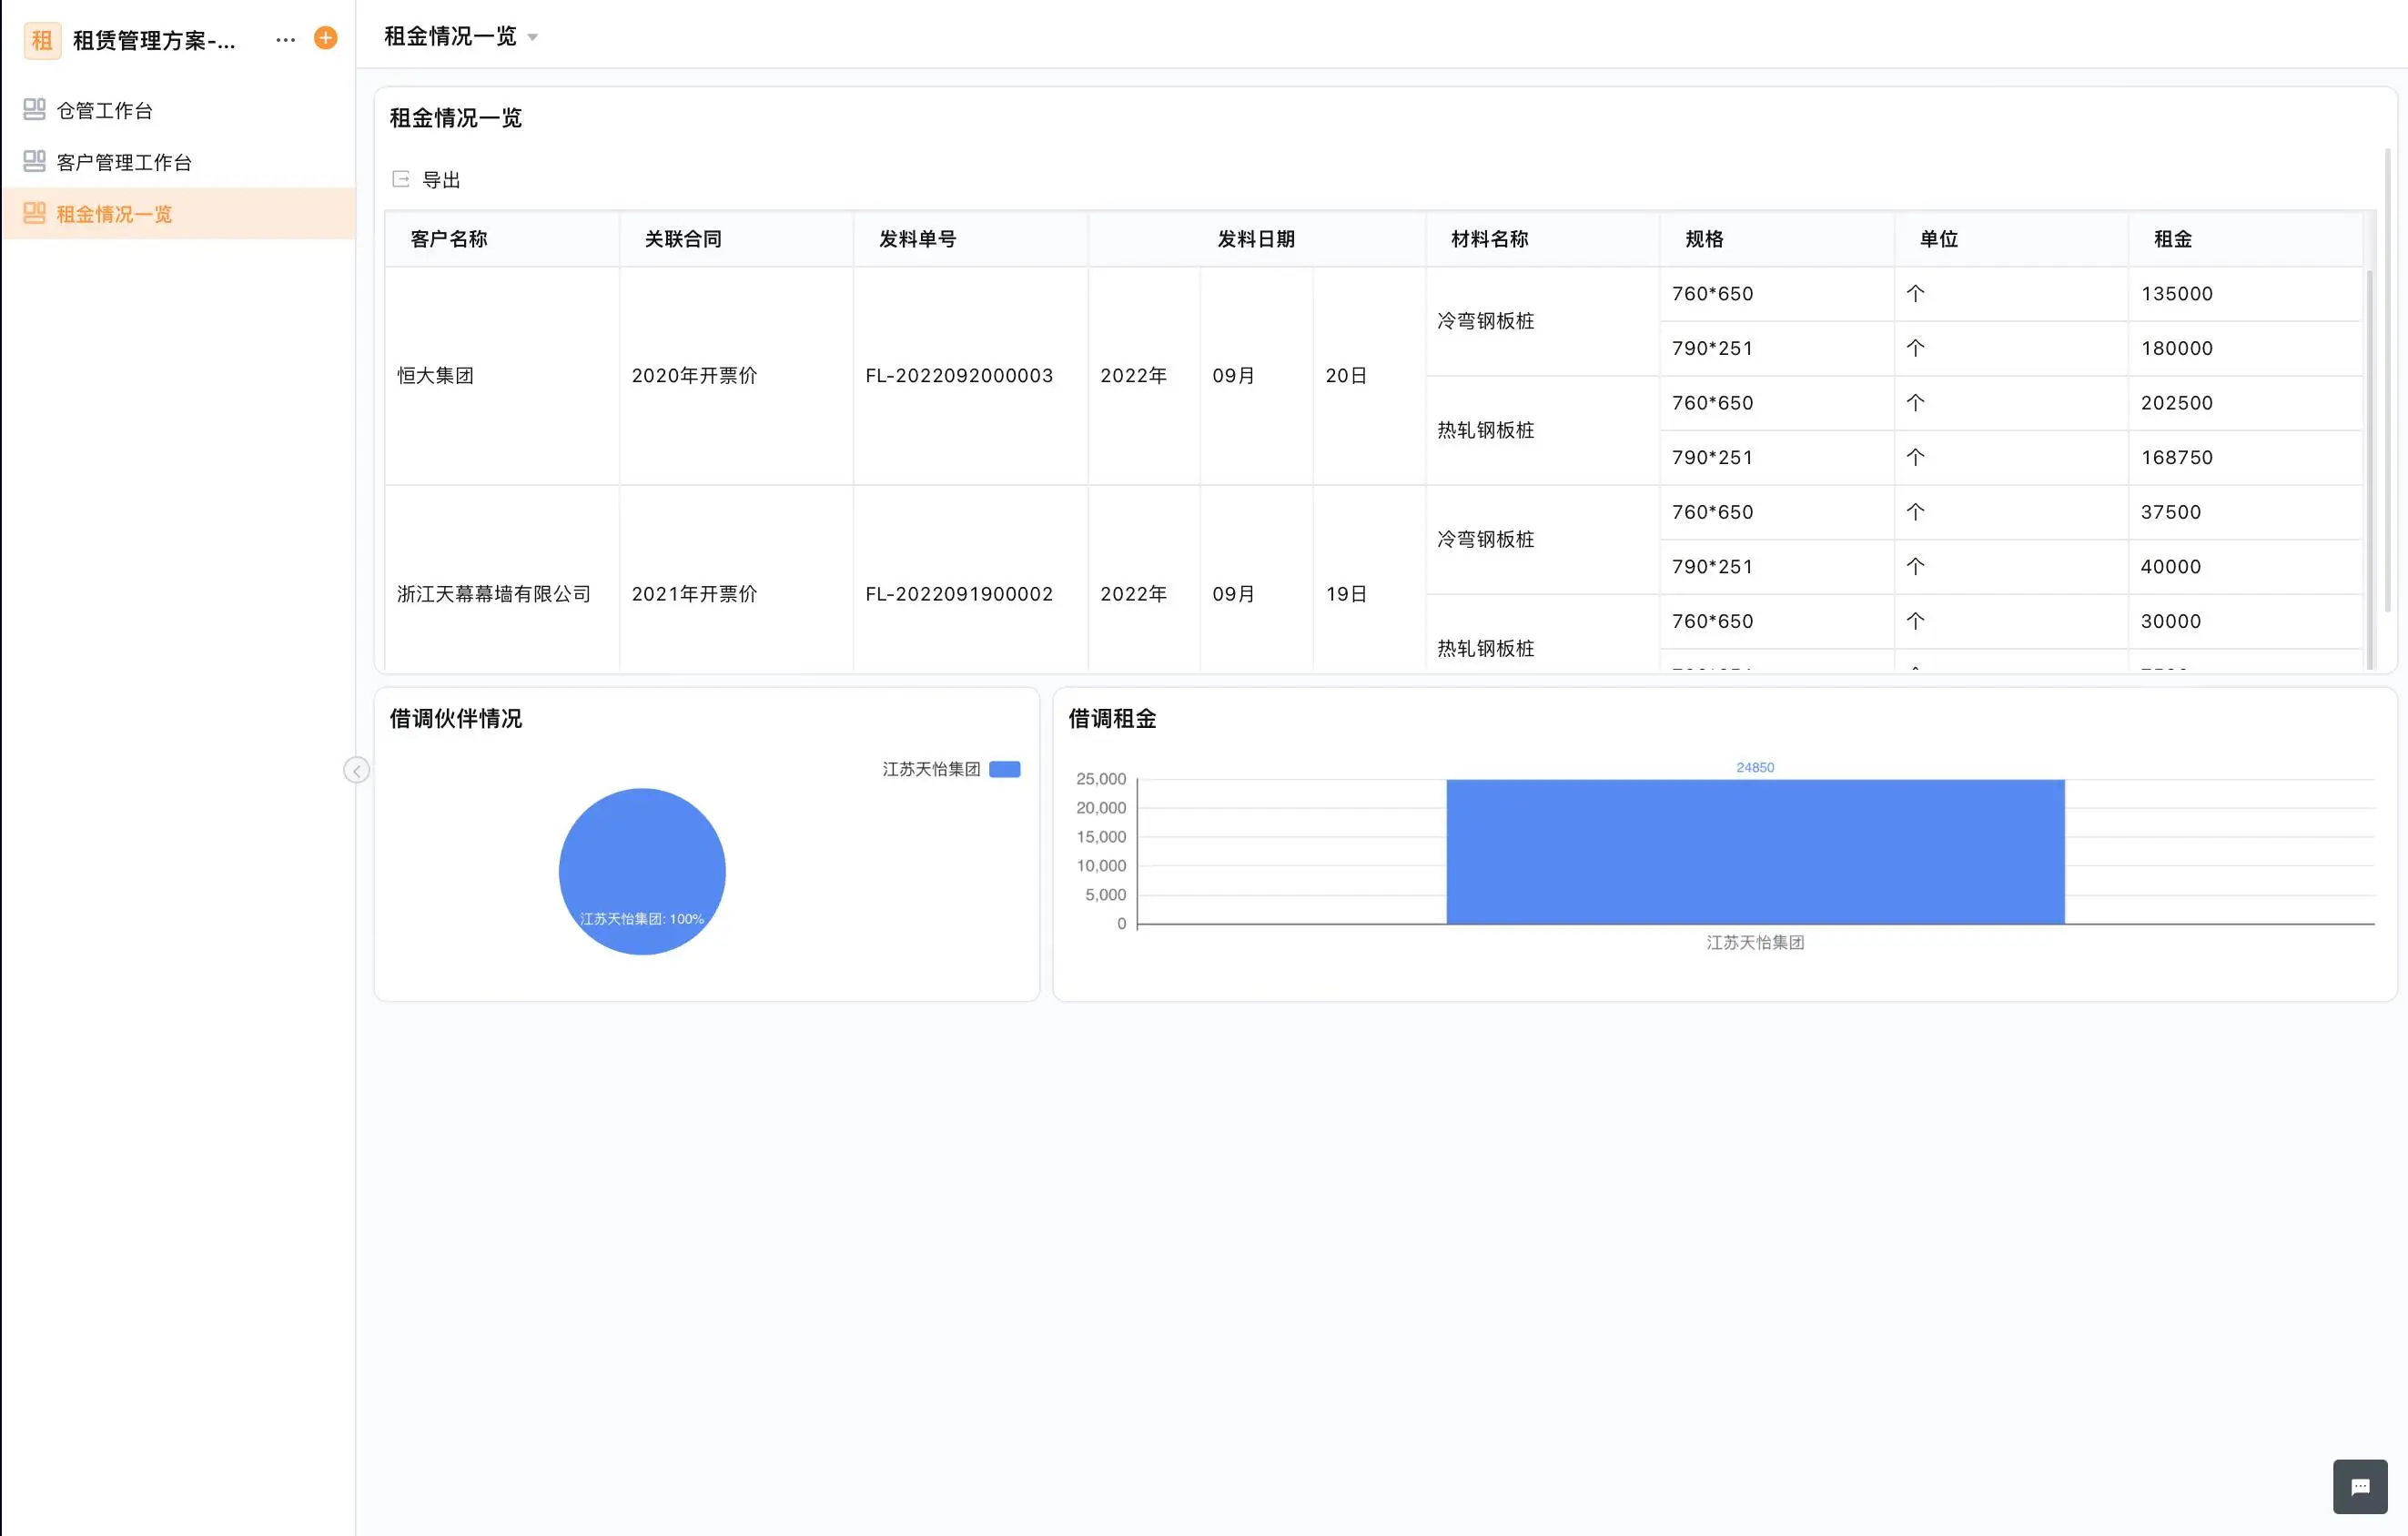
进销存账科目有哪些?常见科目解析详解
进销存账科目设计是企业财务管理与库存管理衔接的关键环节。要准确核算采购成本、销售收入与库存价值,就必须在会计科目中清晰区分各类存货、往来款项以及与进销存相关的费用。常见进销存账科目包括:存货类(如原材料、库存商品、在途物资)、往来类(如应收账款、预收账款、应付账款、预付账款)、收入类(主营业务收入)、成本类(主营业务成本、税金及附加)、费用类(销售费用、采购费用等)。对中小企业而言,合理设置级次科目和辅助明细,可以显著提升库存准确性和对账效率,同时为管理层提供更精细的成本与毛利分析。将进销存系统与财务科目一体化管理,如使用可自定义的进销存模板工具,可帮助企业减少手工对账与差错风险,实现采购、销售、库存与财务数据的统一与实时分析。
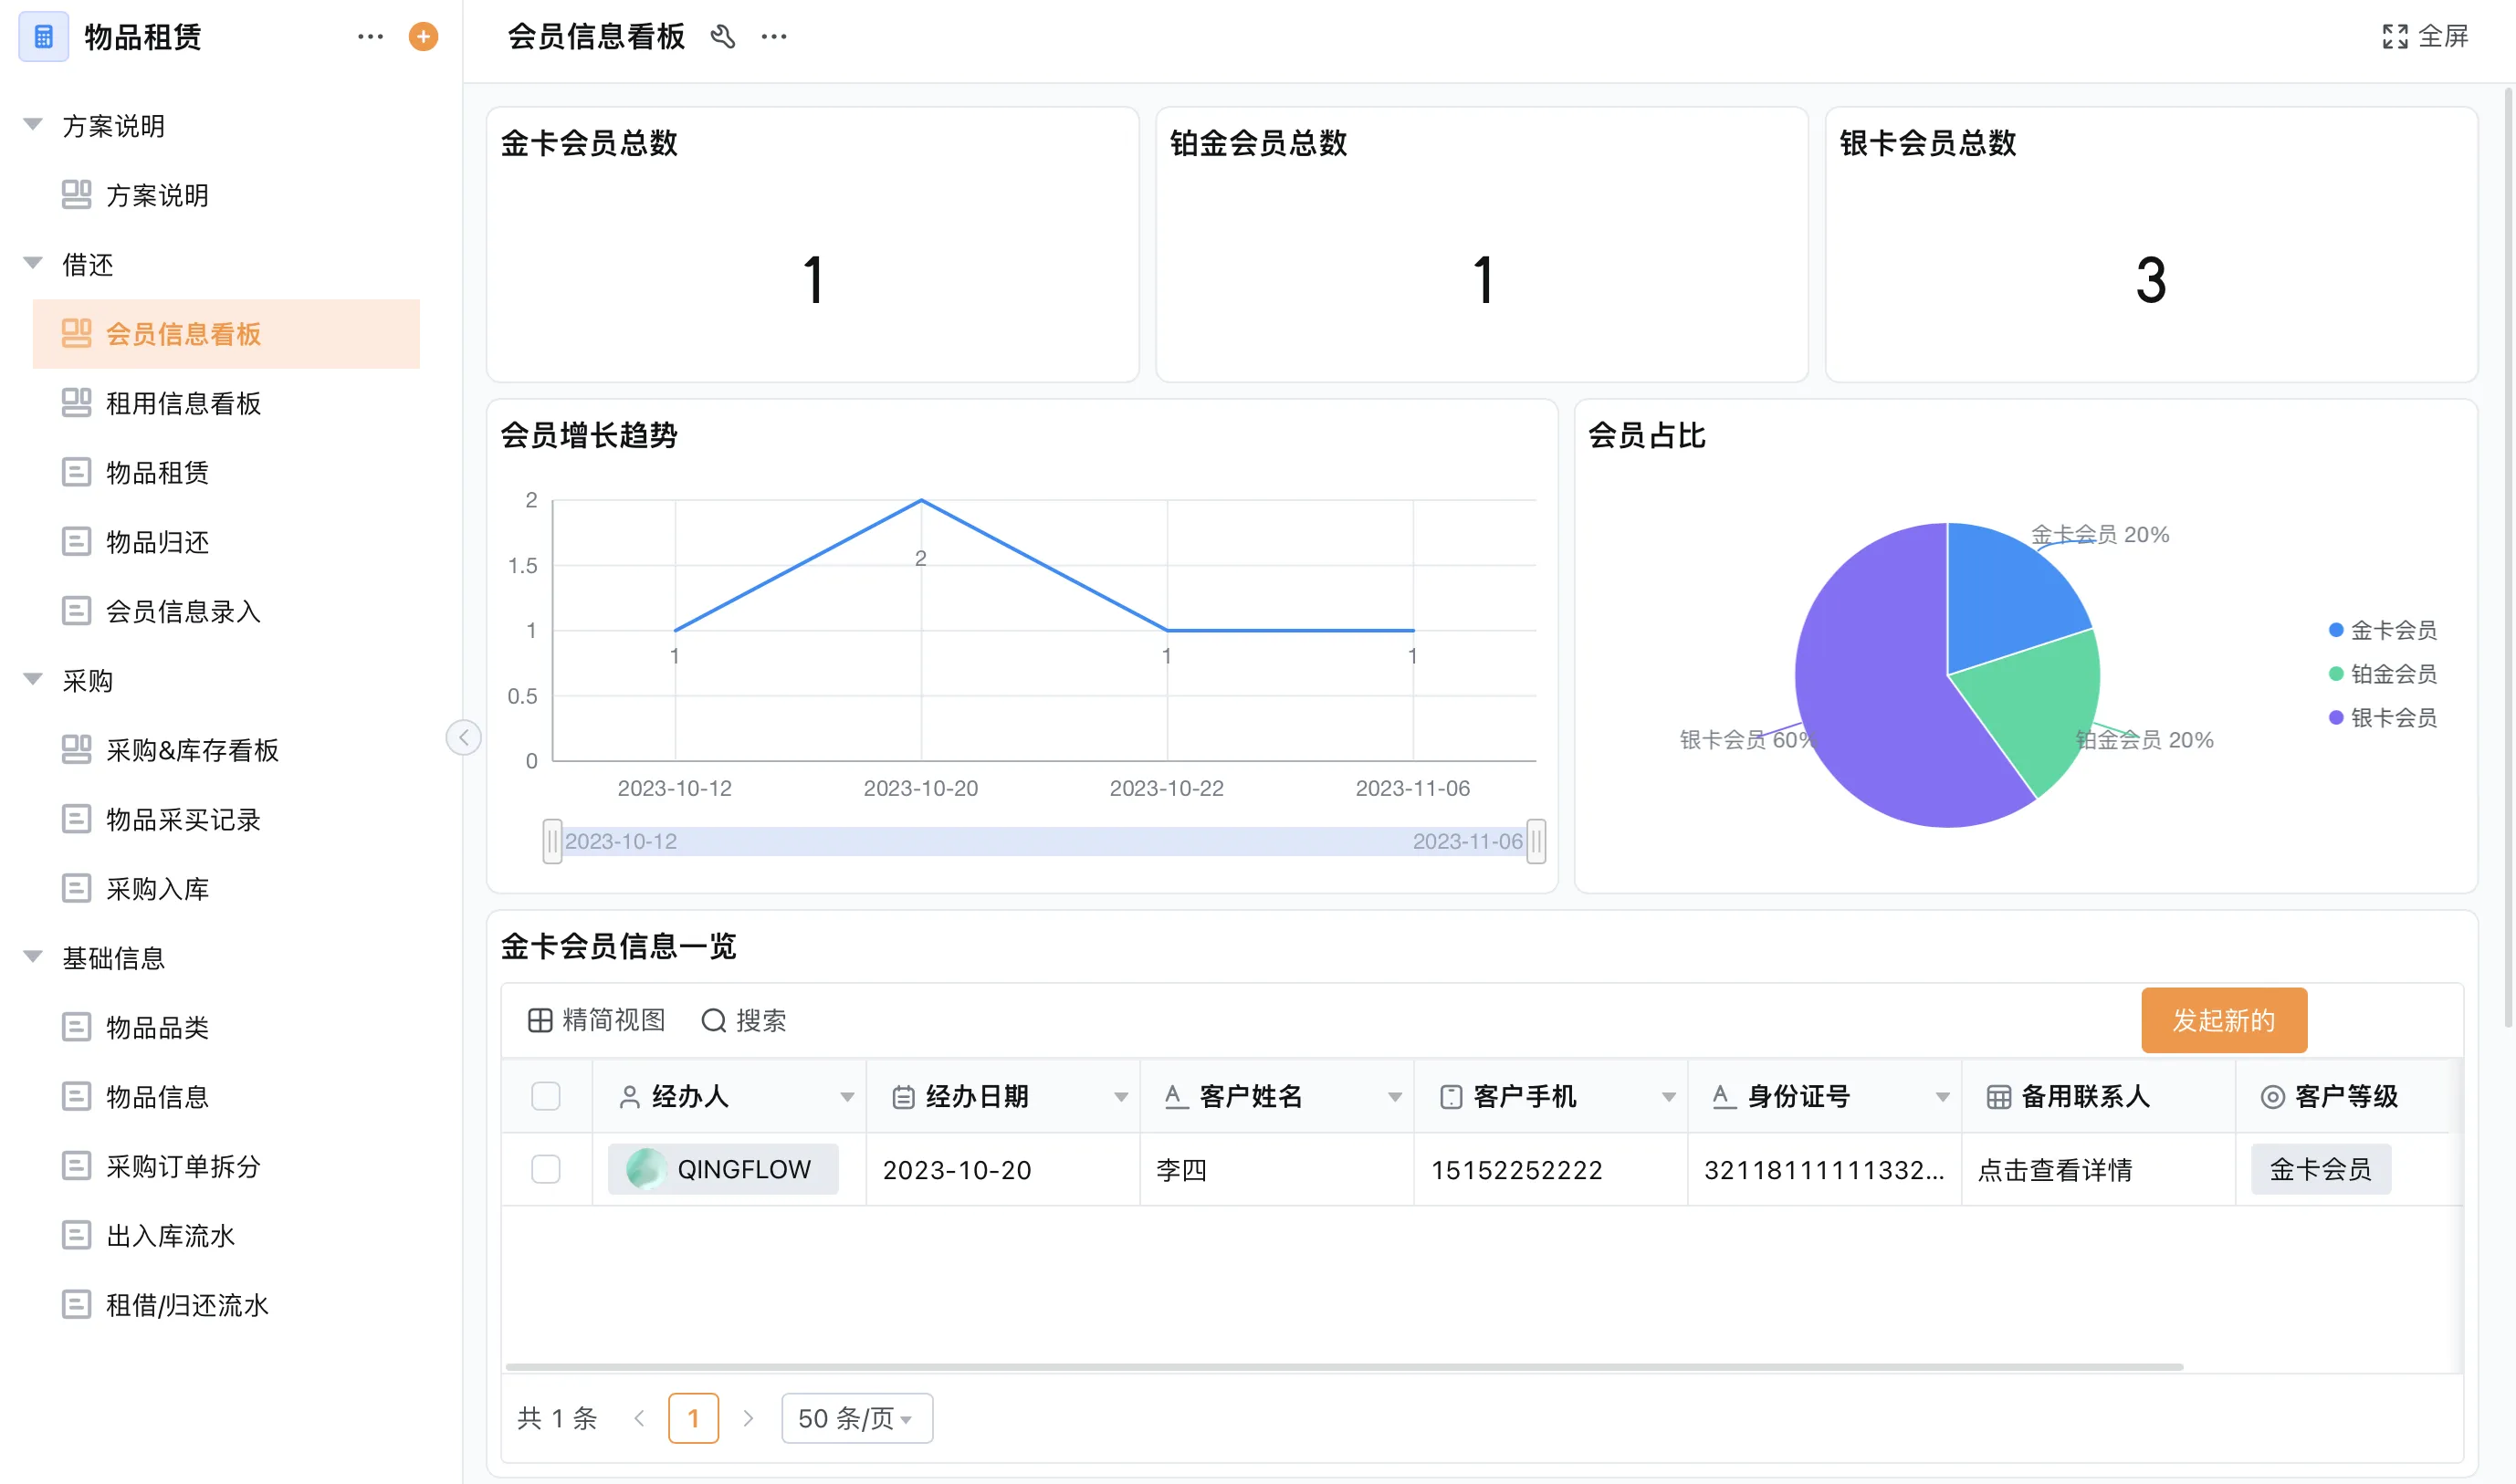
进销存账科目如何填写?进销存账填什么科目最合适?
进销存账科目设置的关键,在于让业务流与资金流、往来款、成本费用在科目体系中一一对应。合理的进销存科目,应以「库存商品」「原材料」「应付账款」「应收账款」等资产负债类科目为主,结合「主营业务收入」「主营业务成本」「销售费用」等损益类科目,确保采购、入库、销售、退货、盘点等每一步都有清晰会计映射。中小企业在进销存账科目填写时,建议以企业会计准则为基础,结合自身业务简化明细科目层级,同时保持与财务报表项目的可追溯性。在信息化管理方面,可以通过进销存软件或进销存系统模板,将会计科目预置到业务单据中,减少人工选择错误、保证账实相符。
进销存账科目如何填写?常用科目有哪些?
进销存账科目填写时,应先根据企业业务流程梳理采购(进)、销售(销)、库存(存)和费用、税费等关键环节,再在会计科目表中为不同业务设置对应的会计科目与明细科目。常用进销存会计科目包括:库存商品、原材料、应付账款、应收账款、预付账款、预收账款、主营业务收入、主营业务成本、税金及附加、销售费用、管理费用等。不同企业可按行业特点增加“商品采购”“委托代销商品”“在途物资”等明细。合理设计进销存账科目,可以让账务与库存、订单数据一一对应,提高对账效率,便于成本核算与盈利分析。对于中小企业,利用进销存系统与会计科目联动,可以减少手工登记错误,让库存、财务报表和实际经营更加统一。
进销存账记什么科目?进销存科目如何正确选择?
进销存账务处理是企业财务管理和库存管理的核心环节。进销存账记什么科目、如何正确选择进销存会计科目,直接影响成本核算的准确性、利润分析的可靠性以及税务合规性。在规范的会计核算中,进货通常涉及“库存商品”“原材料”等资产类科目,销售则离不开“主营业务收入”“应收账款”“应交税费”等科目,而“成本费用类科目”则用于反映销售成本和期间费用。在设计进销存科目体系时,应结合企业行业特点、业务模式(批发/零售/电商/加工)和信息化系统结构,在总账科目保持简洁的前提下,通过明细科目和辅助核算实现精细化管理。本文将系统拆解进销存业务常用会计科目、不同模式下的科目设计思路,并给出实务案例与系统设置建议,帮助企业在实际操作中实现进销存与财务一体化管理。
客户案例
看看轻流AI无代码平台的实际使用反馈
常见问题