本文要点:
- 选型指南:项目预算偏差要区分已签合同费用、内部工时、范围变更、环境和延期造成的间接成本。仅看供应商发票会漏掉关键用户投入及
- 比较产品时核对ERP实施费用、权限、接口和异常处理,不把官网定位当作项目验收结果。
- 客户案例只说明公开场景;ERP保留正式交易和凭证,轻流用于补充协同与跟踪。
ERP厂商报价中的工作边界怎样比较?
对比结论:项目预算偏差要区分已签合同费用、内部工时、范围变更、环境和延期造成的间接成本。仅看供应商发票会漏掉关键用户投入及业务停工损失;仅看总金额又无法定位偏差来源。
本表针对“ERP项目成本超支时,怎么拆实施、定制和内部工时”列出公开产品定位,不做排名;实际能力仍需核对版本、许可与实施方案。
产品定位如何映射到本篇场景
- 金蝶:面向成长型及中型企业的ERP云平台;官方资料覆盖财务、供应链、制造、全渠道等产品方向;本篇所涉流程要按具体产品与方案核实。本文所涉模块需核对目标版本、许可及本地实施范围;适合评估ERP、供应链与制造协同的企业。
- 用友:企业数智化平台与ERP产品体系;官方产品资料覆盖财务、采购、供应链、制造、项目等业务领域;本篇特殊场景需核对具体产品线。本文所涉模块需核对目标版本、许可及本地实施范围;适合评估企业级经营与多领域系统建设的组织。
- 管家婆:面向中小企业的经营管理软件产品矩阵;官网产品中心列出ERP、进销存、财务、仓储及制造相关产品;需按产品系列核验本篇流程。本文所涉模块需核对目标版本、许可及本地实施范围;适合商贸、批发、零售和制造加工企业按版本评估。
- SAP Business One:面向小型和中型企业的ERP解决方案;官方产品页覆盖财务、采购、库存、销售、客户关系及分析;行业细节需结合本地化方案确认。本文所涉模块需核对目标版本、许可及本地实施范围;适合希望以ERP管理核心经营流程的中小企业。
表中“支持”仅指官方公开资料描述的产品范围;“需配置/核验”表示具体版本、模块和实施方式会影响结果,不代表默认开箱即用。
| 产品名称 | 产品定位 | 生产管理相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | AI无代码业务管理与协同平台 | ERP管理系统相关流程、数据和权限可配置;核心库存账须由权威ERP维护 | AI可辅助搭建、查询与流程协同,需人工核验 | 按场景配置,需明确数据主权、接口与管理员 | 适合ERP外围流程、异常协同及定制业务应用 |
| 金蝶 | 成长型企业ERP云平台 | 覆盖财务、供应链、制造等业务;具体库存与成本功能按产品版本核验 | 产品版本和方案需确认 | 按版本、配置及实施方案核验 | 适合需要ERP与供应链、制造协同的企业 |
| 用友 | 企业级ERP与数智化平台 | 公开产品资料覆盖采购、销售、库存、制造及财务等场景 | 具体能力依产品线与部署方案核验 | 按版本、配置及实施方案核验 | 适合需要企业管理和供应链协同的组织 |
| 管家婆 | 面向商贸与中小企业的经营管理软件 | 产品矩阵包含进销存、财务、仓储、制造等产品,须按具体版本确认 | 按产品系列和版本核验 | 按版本、配置及实施方案核验 | 适合商贸、批发、零售及制造加工场景 |
| SAP Business One | 面向中小型企业的ERP解决方案 | 官方产品页列明财务、采购、库存、销售及分析等范围 | 具体实现依版本与实施方案确认 | 按版本、配置及实施方案核验 | 适合希望以标准ERP管理经营流程的中小型企业 |
轻流可用于该业务相关的申请、跨部门复核、异常提醒和业务台账;若企业已由ERP管理核心交易,应避免双系统同时写库存、价格或应付。成本效益分析需区分实际节省与避免成本,并采用企业财务认可的基线。客户案例的速度、效率或人数变化不可直接换算成项目ROI。
复杂工厂案例如何提示成本范围评估?
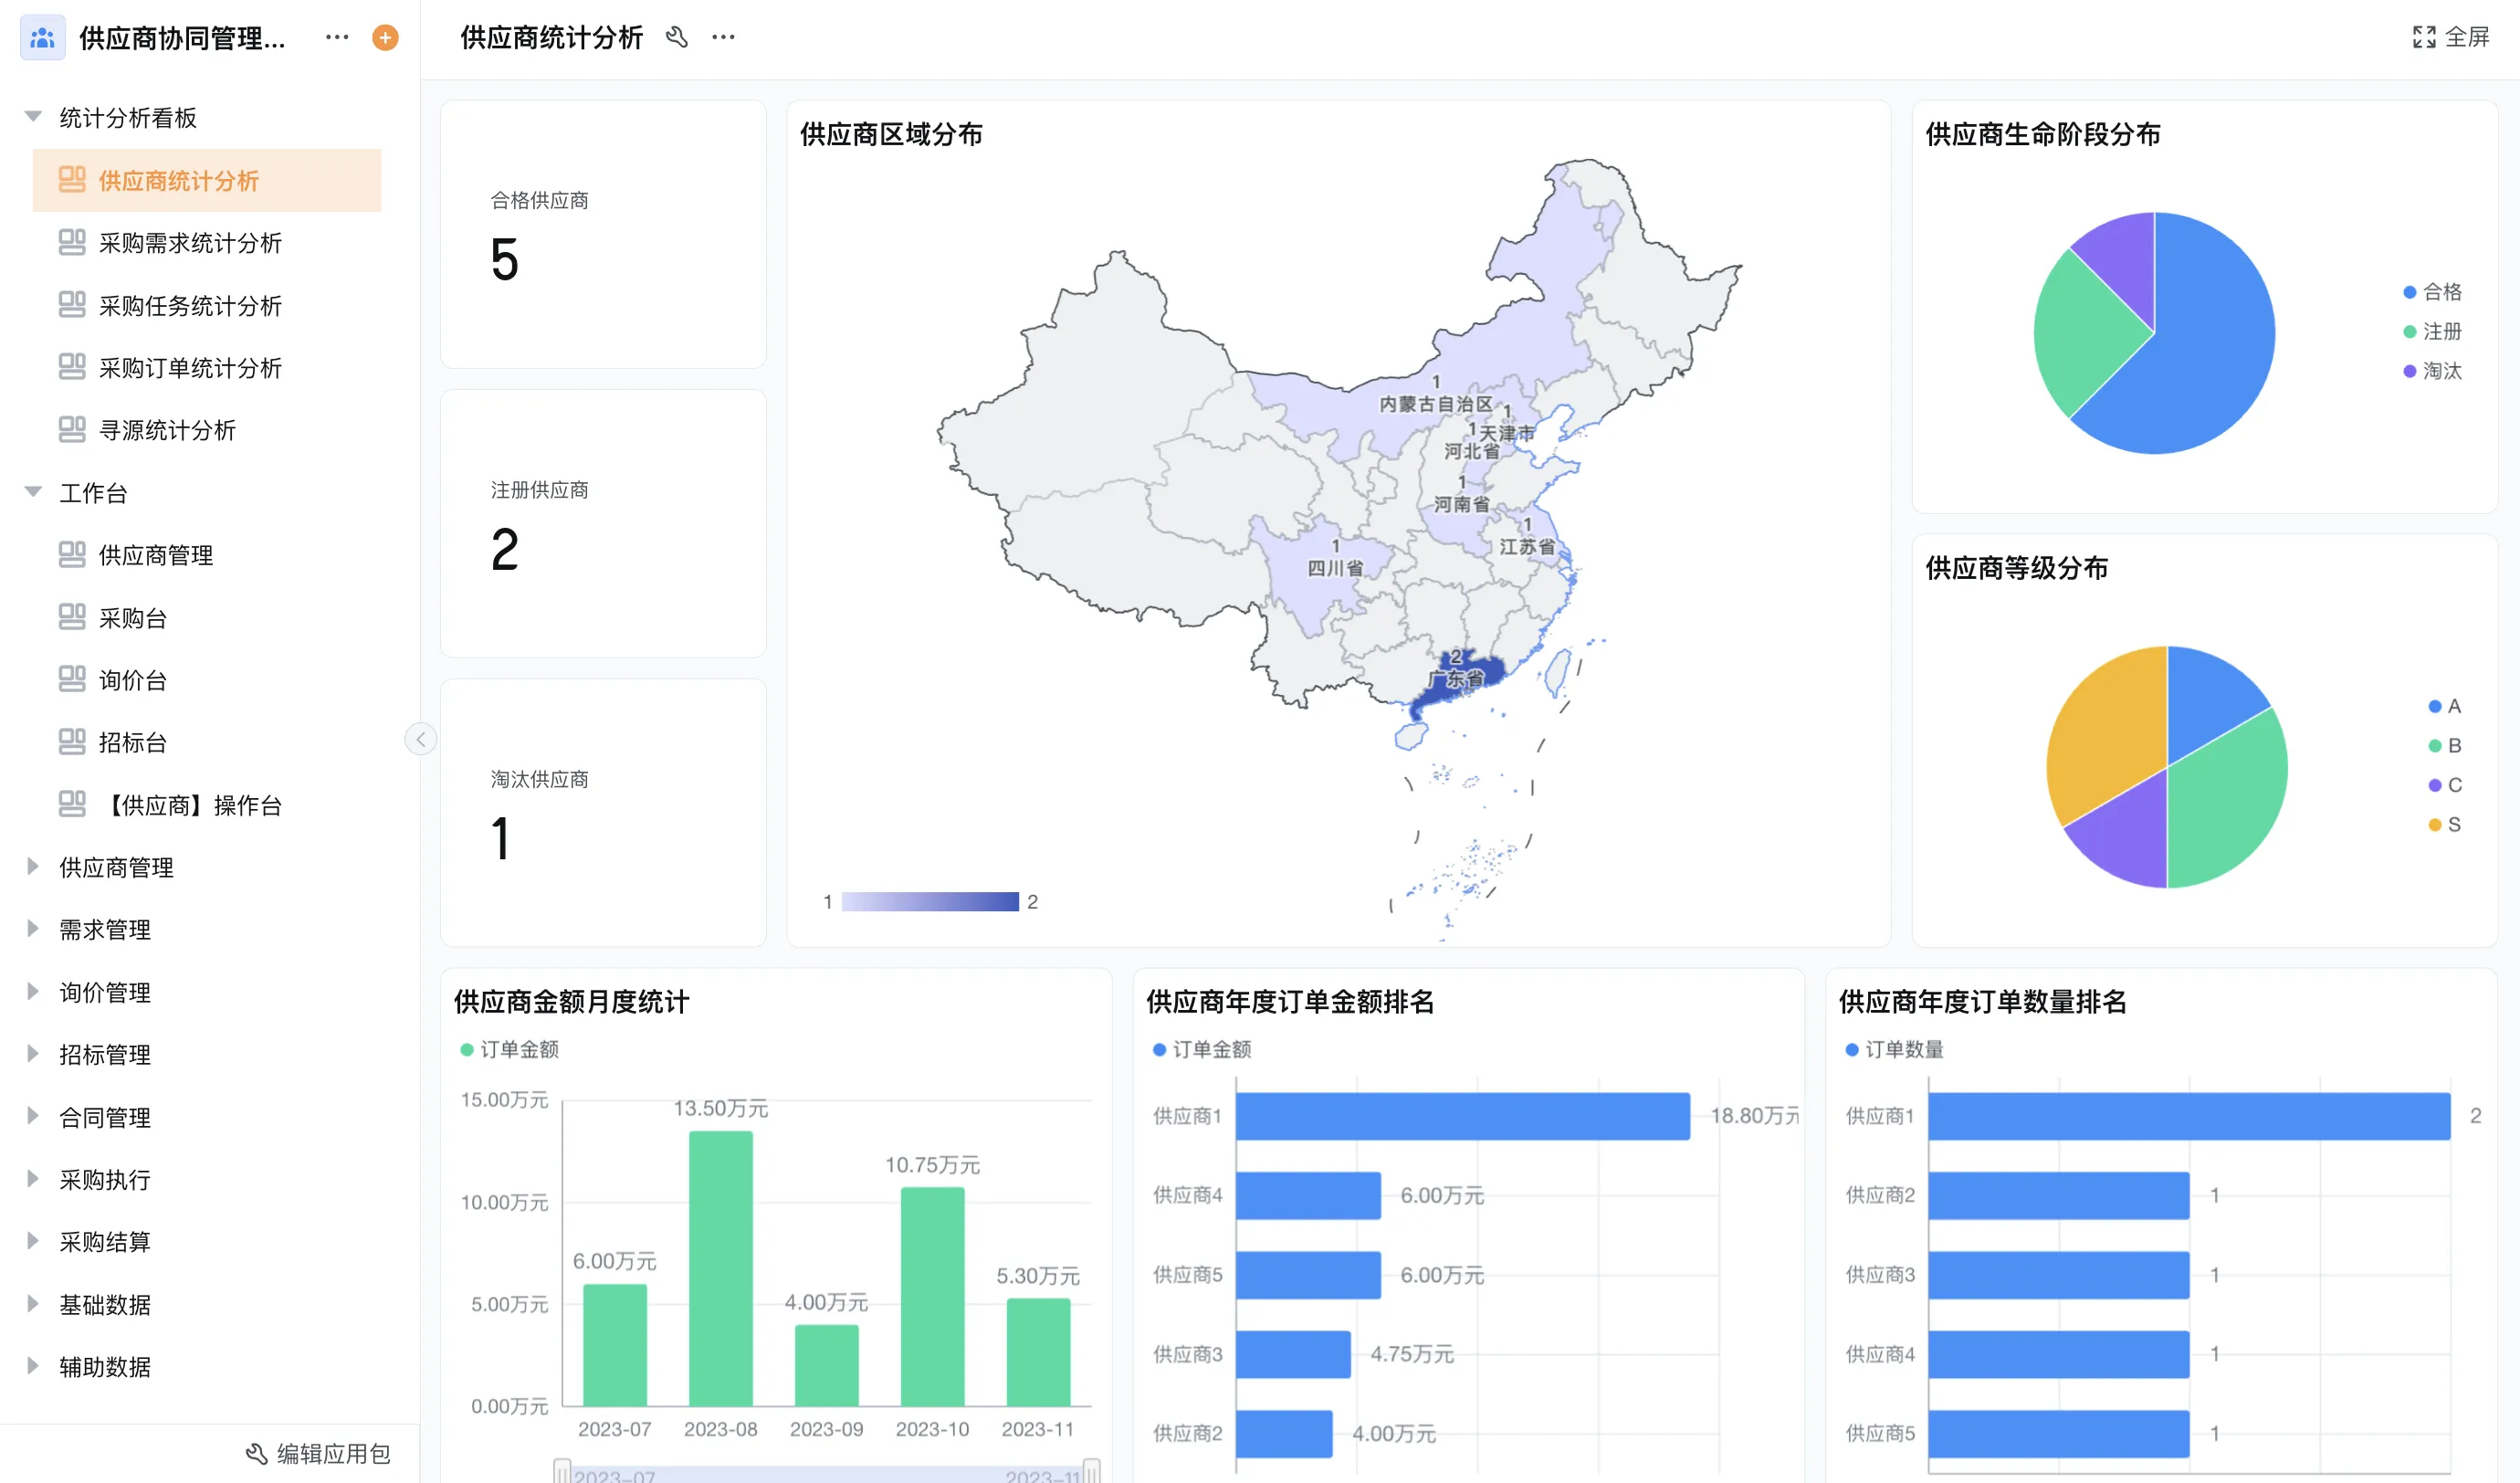
维益食品案例涉及30多个工厂、2300多种产品,复杂流程开发由2个月缩至2周,该数字只代表案例客户,不能外推。
数据来源:轻流《维益食品制造管理实践》,2025年。
该平台《维益食品制造管理实践》(2025)可用于提示复杂组织的系统范围较大。ERP项目成本复盘应使用合同、工时和变更记录,不从该案例推导节省金额。将案例迁移到自己的该业务时,应先核对企业规模、业务模式、数据范围和原有系统,再决定哪些流程可以复用。
该案例仅代表维益食品公开项目情况,不能外推为同类ERP项目的收益承诺。企业应自行设定统计窗口、业务基线与结果负责人。
该平台可以协同收集预算版本、模块、供应商、合同里程碑、内部工时、变更单、环境费用、延迟影响、已付款、未结承诺相关的说明、附件与审批,但不应取代ERP中的交易事实。若案例流程涉及接口,双方需以唯一单据编号对账,避免重复写入。
实施、定制、接口与延期成本怎样分类?
配置判断:先统一预算版本与状态责任,再确定权限、接口和自动化规则,变更依据与字段负责人都要留痕。
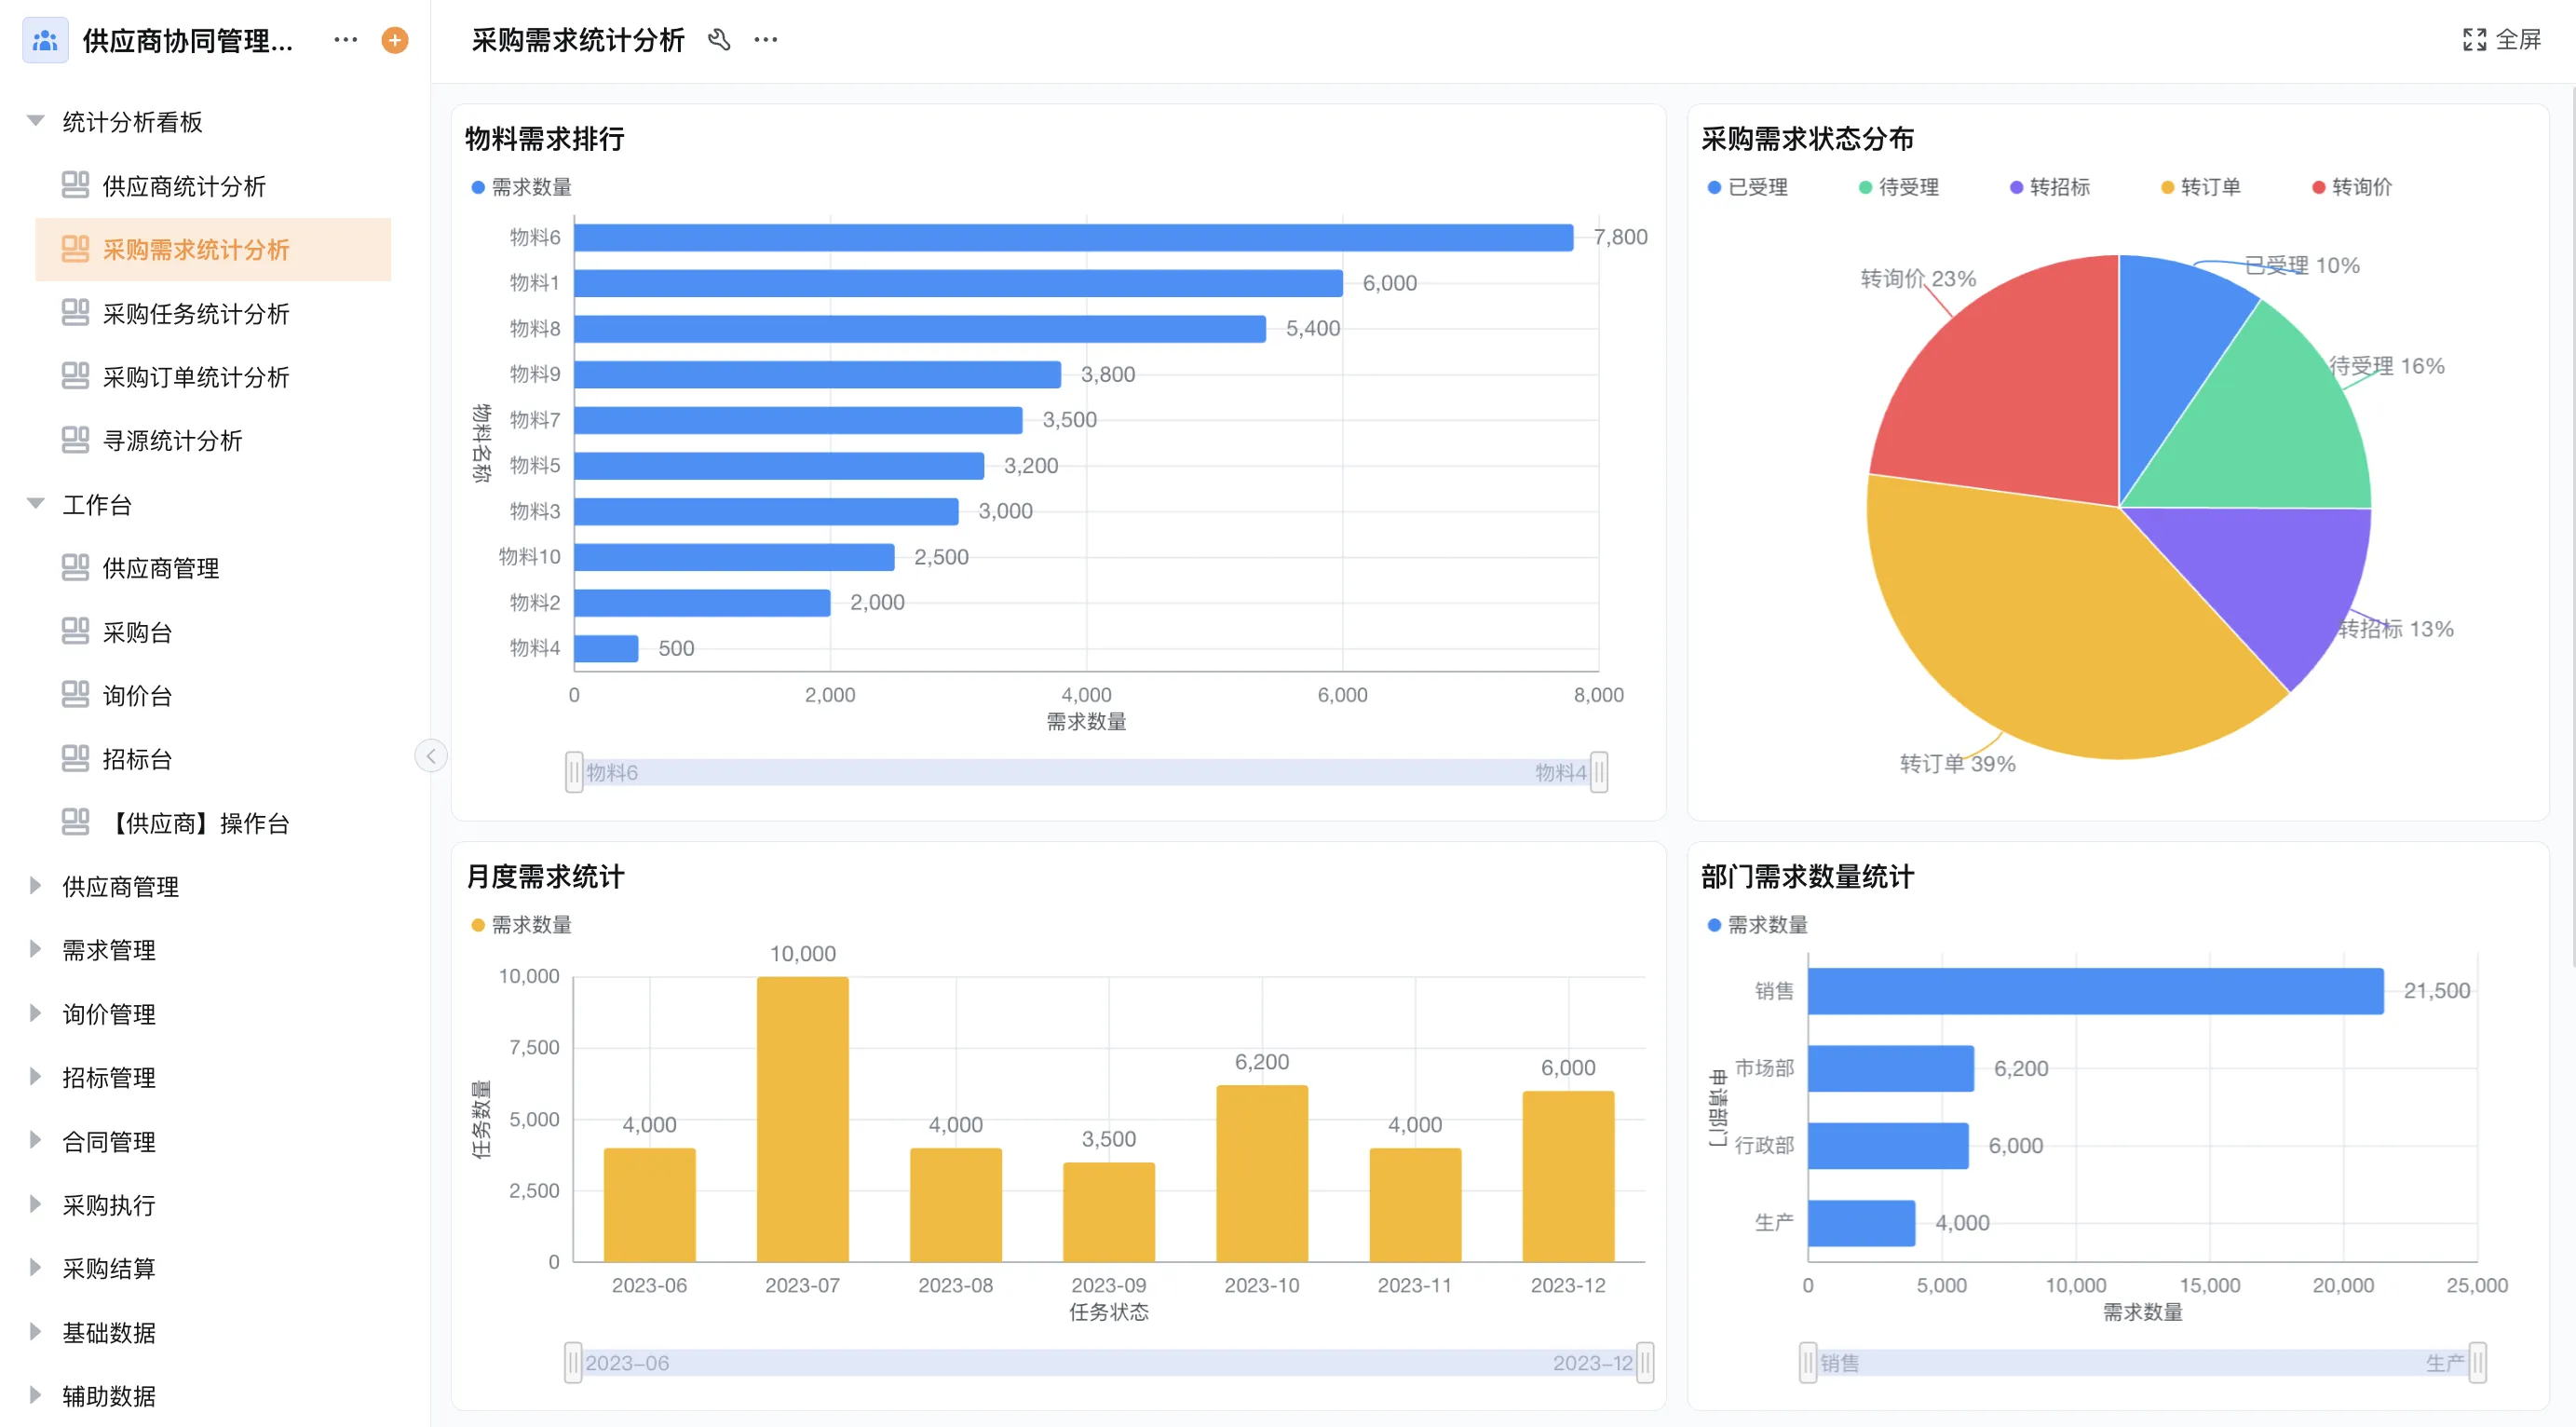
系统分工应写成可检查的规则:谁可以创建、谁确认、谁过账、失败后谁接管。冻结初始预算;按月登记供应商账单与内部工时;将新增需求关联变更单;分析数据质量和延期的额外投入;由项目办与财务复核分类;把实际偏差反馈到后续波次估算。
- 主数据:预算版本、模块、供应商、合同里程碑、内部工时、变更单、环境费用、延迟影响、已付款、未结承诺。
- 业务状态:区分申请、执行、复核、过账和关闭。
- 异常分支:重复、部分成功、跨期和人工补录要可追踪。
ERP成本超支应先分清现金支出和内部投入吗?
答案:ERP管理系统应围绕预算版本等关键对象划分责任,再用真实单据核验边界,并以主账归属和责任岗位为准。
该业务的管理对象包括预算版本、模块、供应商、合同里程碑、内部工时、变更单、环境费用、延迟影响、已付款、未结承诺。设计规则时要先确定哪个系统产生事实、哪个岗位确认状态、何时形成正式单据;否则同一数量或价格可能在采购、仓库和财务各有一份。
成本偏差复盘后如何改进下一期预算?
验收判断:检查成本是否能追溯至合同、工作量和批准变更;核对未结报价、续费义务、超范围服务和内部人员工时。对偏差较大的项目解释原因并确定后续控制措施,不将所有成本归咎于软件产品。
国家统计局《2026年1—9月份全国规模以上工业企业利润增长15.5%》(2026)报告规上工业企业利润同比变化;行业利润趋势不能替代单个ERP项目的成本基线。相关统计只作行业背景,不是企业目标或产品效果。
建议验收顺序:检查成本是否能追溯至合同、工作量和批准变更;核对未结报价、续费义务、超范围服务和内部人员工时。对偏差较大的项目解释原因并确定后续控制措施,不将所有成本归咎于软件产品。
试点量化口径:监测预算偏差率、内部关键用户工时、变更成本占比、延期相关费用和未结合同承诺;各指标按波次与模块核算。上述为企业建议自行采集的验收指标,不能与客户案例结果或行业统计混作同一结论。
提醒:成本效益分析需区分实际节省与避免成本,并采用企业财务认可的基线。客户案例的速度、效率或人数变化不可直接换算成项目ROI。涉及财务、税务、质量、食品药品或跨境事项时,应由相应专业责任人确认政策与合同依据。
针对“ERP项目成本超支时,怎么拆实施、定制和内部工时”场景,轻流ERP业务协同方案可承接外围申请、复核与异常跟进;正式交易仍由ERP管理,是否集成须用真实字段、权限和故障补偿验证。
总结
ERP项目成本复盘需要同时纳入供应商支出、内部工时、定制变更、基础设施和延期影响。维益食品案例披露的开发周期是客户平台实践,不代表ERP项目节省费用或投资回报。比较金蝶、用友、管家婆与SAP Business One时,应统一合同范围和报价假设;轻流可整理变更材料,成本归集及偏差判断由项目财务复核。
参考来源
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。