🧩 一、搞清几个核心概念:什么是营业额?
在进销存体系中,“营业额”是一个高频词,也是被严重混用的概念。要想准确计算营业额,首先要统一术语和口径。
1.1 营业额的定义(在进销存场景下)
在大多数企业的进销存与财务实践中, 营业额 通常指:
在一定期间内,企业通过主营业务销售商品或提供服务而取得的 销售金额总和,不考虑成本和费用,仅统计“卖出去的金额”。
但具体到系统与管理口径,通常会出现几种差异:
- 是否含税:含税销售额 vs 不含税销售额
- 是否冲减退货:毛营业额(不扣退货) vs 净营业额(扣除退货和折扣)
- 是否包含运费、服务费等其他收入
因此,在进销存环境下建议给出清晰口径:
推荐口径:营业额 = 期间内所有销售出库单的 不含税销售金额总和 − 与之对应的销售退货金额(不含税)
你也可以根据管理需要定义多组口径,但必须在企业内部使用统一规则。
1.2 营业额、销售收入、到账金额的区别
容易混淆的几个概念,对进销存营业额解析尤为关键:
| 概念 | 含义说明 | 是否等于营业额 | 备注 |
|---|---|---|---|
| 营业额 | 一定期间内销售商品/服务产生的销售金额总和 | 是/接近 | 管理口径常使用,通常按出库或开票确认 |
| 销售收入 | 会计准则下确认的主营业务收入 | 部分等同 | 受收入确认时点、会计政策影响 |
| 到账金额 | 客户实际支付并入账的金额 | 不等 | 受账期、预收款、坏账影响 |
| 开票金额 | 对客户开具的发票金额 | 不等 | 与税率、折扣、部分开票等有关 |
| 回款额 | 一定期间内收到的客户款项 | 不等 | 类似到账金额,更多用于财务和资金管理 |
进销存系统中最常见的营业额统计基础,是“销售出库金额”或“销售开票金额”。 选择哪一个作为营业额基准,必须在制度中写清楚,并在系统中固化。
1.3 进销存业务链条中的“营业额定位”
进销存的典型流程是:
销售订单 → 销售出库 → 销售开票 → 回款 → 对账
在这个链条中可以选择不同节点作为营业额的确认基准:
- 以“销售出库”为准:
- 优点:与库存、成本联动,适合实物商品企业
- 缺点:未必与收入会计确认完全一致(发货未确认收入的情况)
- 以“销售开票”为准:
- 优点:与税务发票一致,便于与财务对账
- 缺点:开票习惯差异大,有的公司发货后集中开票,有时间差
- 以“收款”为准:
- 优点:直接对应现金流
- 缺点:严重滞后,不适合作为营业额管理指标
建议: 在进销存营业额解析中,可采用“双口径”思路:
- 管理口径营业额:按销售出库统计,反映真实业务规模;
- 财务口径营业额:按销售开票或财务收入确认统计,用于对账和报表。
📊 二、营业额计算的基本公式与口径选择
为了在进销存系统中准确计算营业额,需要制定一套清晰的计算公式与口径规则。
2.1 基础营业额公式(进销存场景)
最常用的三个层级口径:
- 毛营业额(Gross Turnover)
毛营业额 = 期间内所有销售单据的销售金额总和(可含税或不含税)
- 净营业额(Net Turnover)
净营业额 = 毛营业额 − 销售退货金额 − 销售折扣金额
- 实际结算营业额(可选口径)
实际结算营业额 = 净营业额 + 其他销售相关收入(运费、安装费等) − 优惠券等额外减免
在进销存系统中,往往会在“销售出库单+销售退货单+其他应收单”等模块中去实现以上统计。
2.2 含税 vs 不含税营业额
是否以含税金额作为营业额,是企业经常争论的问题。对进销存管理来说:
- 若企业以 不含税金额 作为营业额:
- 更贴近真实销售单价与利润结构
- 更适合与成本、毛利分析对接
- 若以 含税金额 计算营业额:
- 简单直观,容易与发票金额对齐
- 但会因税率变化、税率差异造成可比性下降
推荐做法:
- 管理报表:以不含税营业额为主,保留含税营业额作为一个字段;
- 对外或税务沟通:以含税营业额配合集成使用。
2.3 销售折扣、优惠券、返利对营业额的影响
在现代进销存业务中,折扣、优惠券、返利非常常见,若处理不当,将严重扭曲营业额数据。 常见折扣形式与处理建议:
| 类型 | 体现方式 | 对营业额的影响处理建议 |
|---|---|---|
| 订单行折扣 | 行项目直接打折 | 计入“销售折扣”,从营业额中扣减 |
| 整单折扣 | 对订单总额按比例或金额优惠 | 作为“整单折扣”,从营业额中扣减 |
| 优惠券/满减 | 由平台或商家承担的优惠 | 根据承担主体分别计入“促销费用”或“折扣” |
| 年度返利 | 根据年度销售额统一返利 | 通常不冲减当期营业额,而作为返点费用处理 |
关键原则:
- 在进销存系统中, 必须区分“折扣字段”与“结算字段”;
- 在营业额统计中,清晰标记“折扣前金额/折扣后金额”;
- 对营销费用类优惠,避免直接冲减营业额,建议单独科目记录。
📌 三、进销存业务场景下的营业额统计维度设计
要做好营业额解析,不仅是“算对”,更要“拆得细、看得清”。这依赖于合理的统计维度设计。
3.1 常见营业额分析维度
在进销存体系下,可以从以下维度进行营业额切片统计:
- 按时间维度:
- 日、周、月、季度、年度营业额
- 年度同比、环比分析
- 按组织维度:
- 公司、事业部、区域、门店营业额
- 销售团队、销售员营业额
- 按产品维度:
- 品类、品牌、单品 SKU 营业额
- 新品/老品营业额占比
- 按客户维度:
- 客户类型(渠道/终端/电商)营业额
- 大客户、小客户、VIP 客户营业额
- 按渠道/平台维度:
- 线下门店营业额
- 各电商平台(Amazon、eBay、Shopee 等)营业额
- 自营商城 vs 第三方平台营业额
- 按地区维度:
- 国家、区域、省市营业额
- 海外仓 vs 国内仓发货营业额
这些维度在进销存系统中往往通过“多字段+报表透视”来实现,例如:客户类型字段、渠道字段、区域字段等。
3.2 典型营业额分析指标矩阵
可以构建一个“指标 × 维度”的分析矩阵:
| 指标 | 时间 | 组织 | 渠道 | 客户 | 商品 | 地区 |
|---|---|---|---|---|---|---|
| 毛营业额 | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| 净营业额 | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| 退货率 | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| 平均客单价 | ✅ | ✅ | ✅ | ✅ | ||
| SKU 营业额排名 | ✅ | ✅ | ✅ | ✅ | ✅ | |
| 渠道营业额占比 | ✅ | ✅ | ✅ | |||
| 新品营业额占比 | ✅ | ✅ | ✅ |
实现方式建议:
- 通过进销存系统中的报表透视功能,基于销售出库数据做多维分析;
- 利用字段分类、标签体系,给客户、商品、渠道打标签,方便进行营业额分析切片。
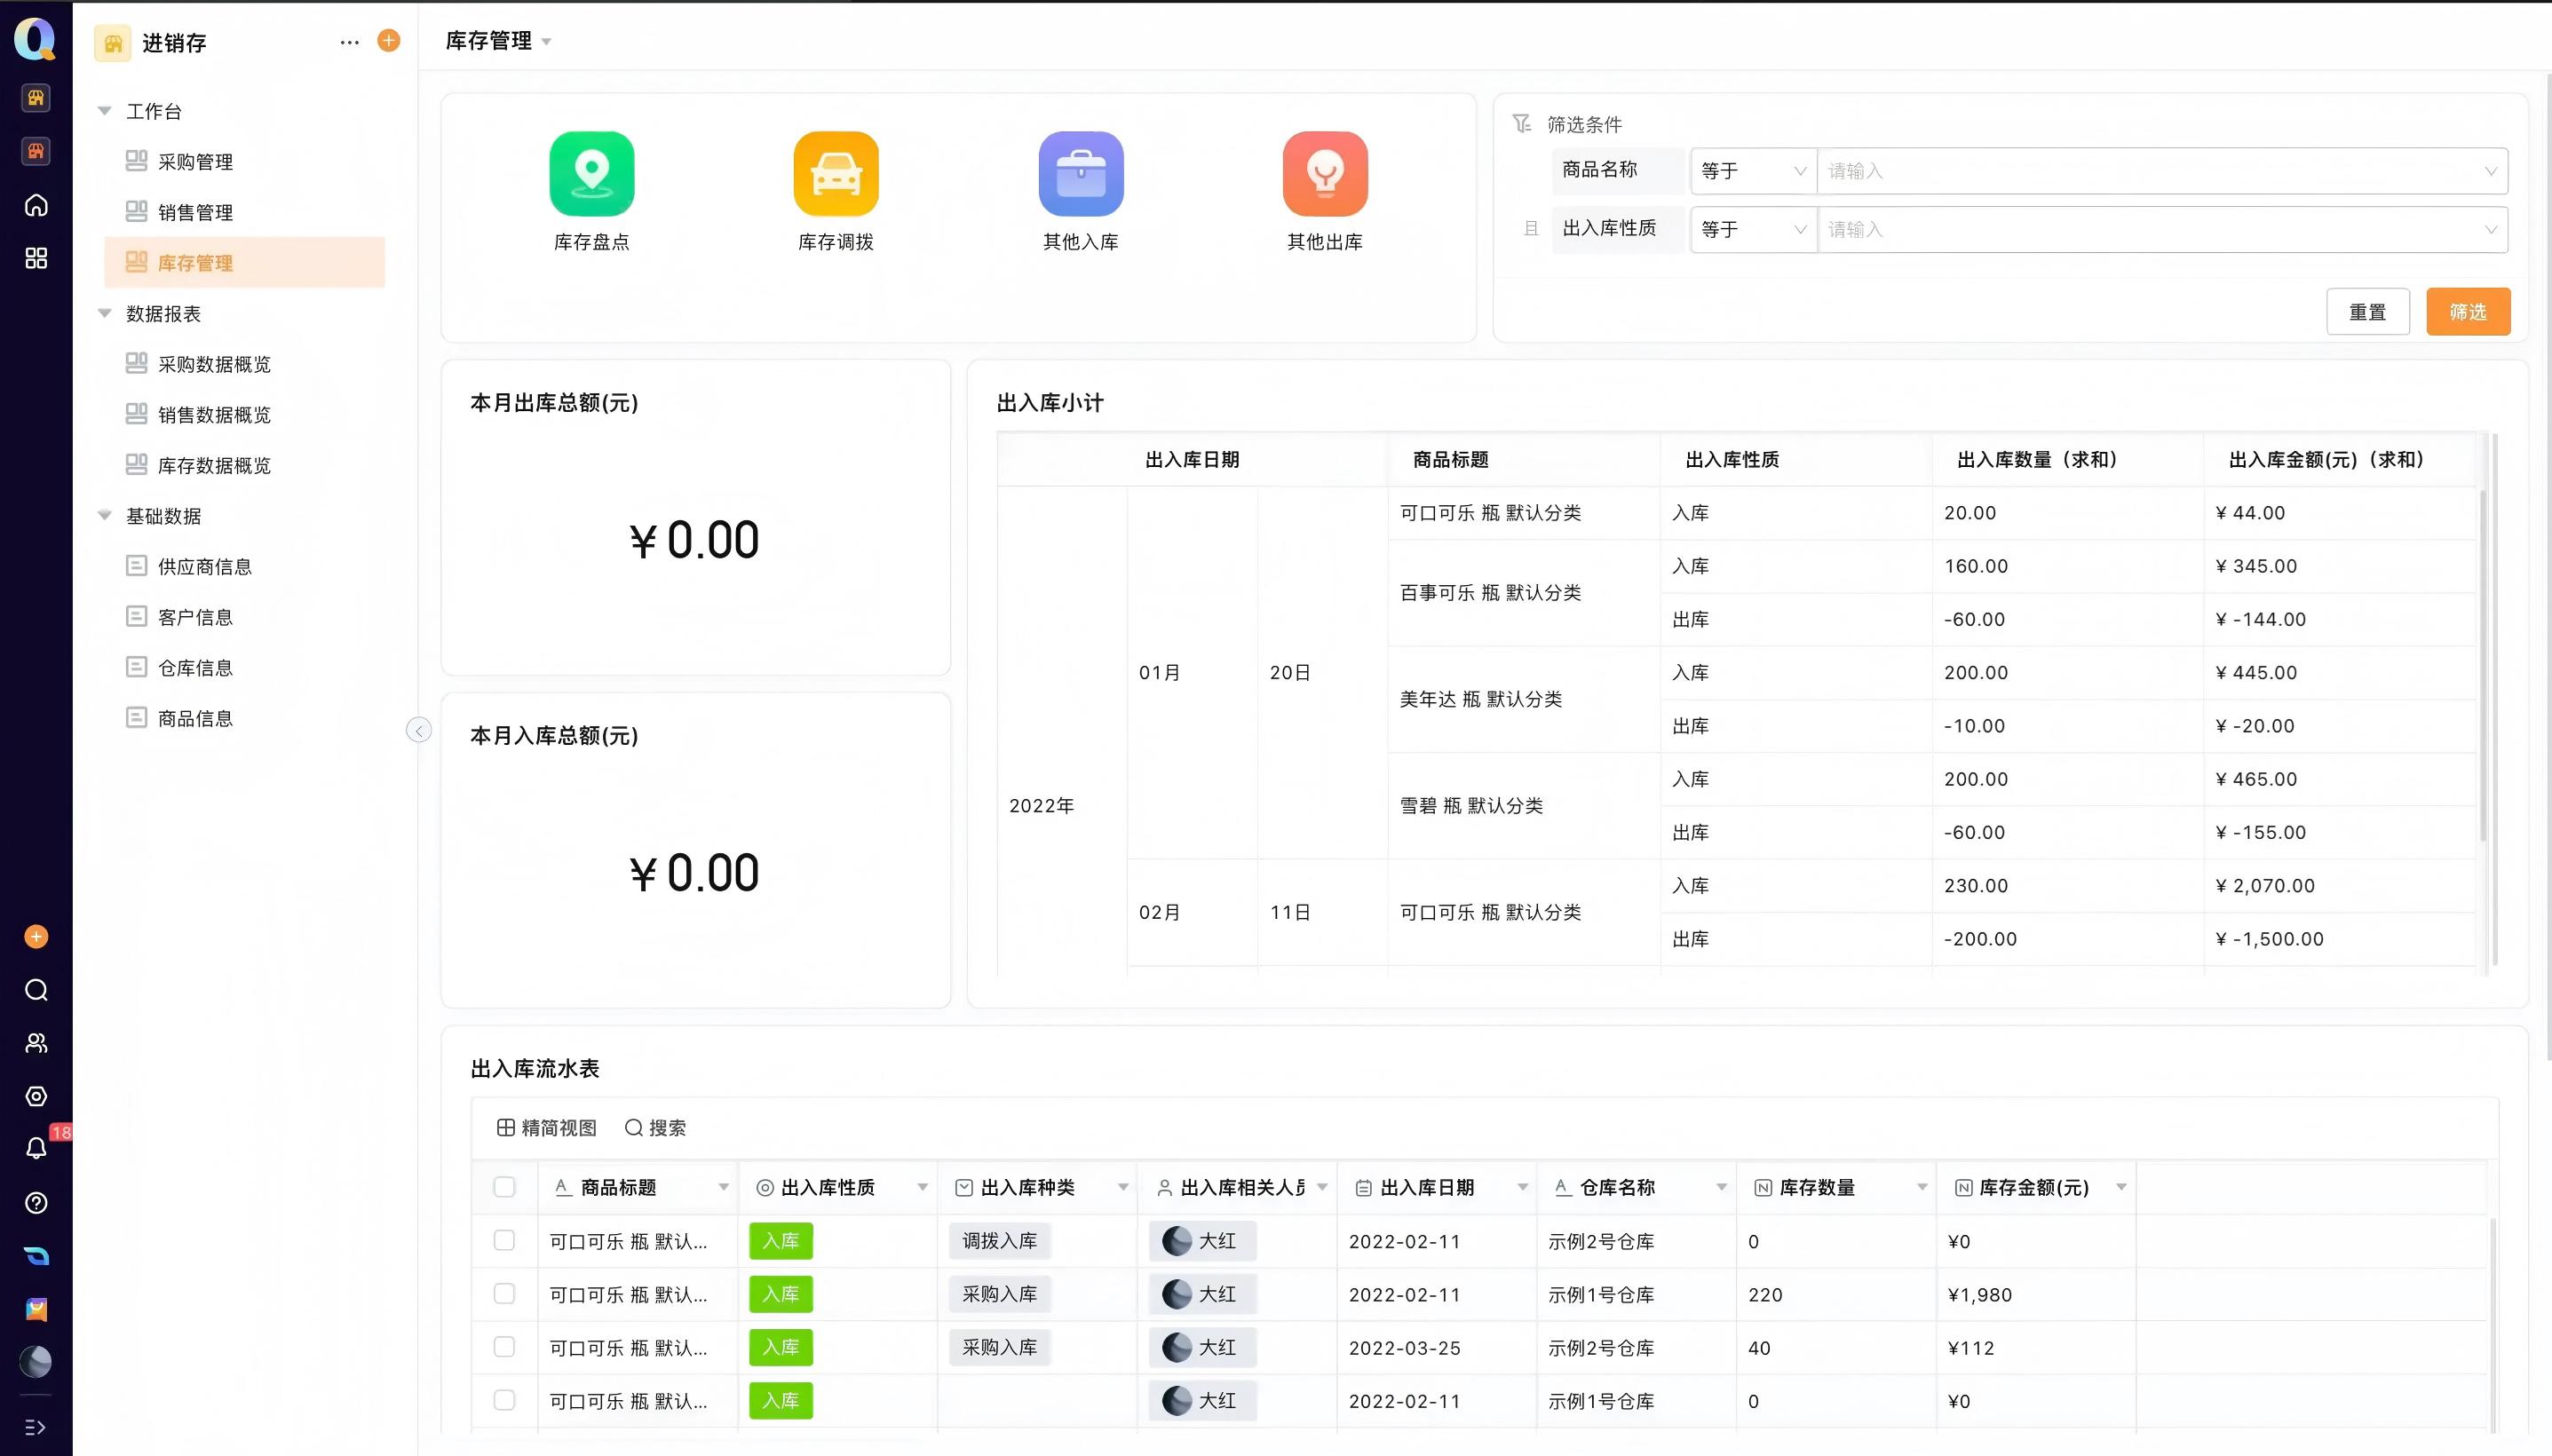
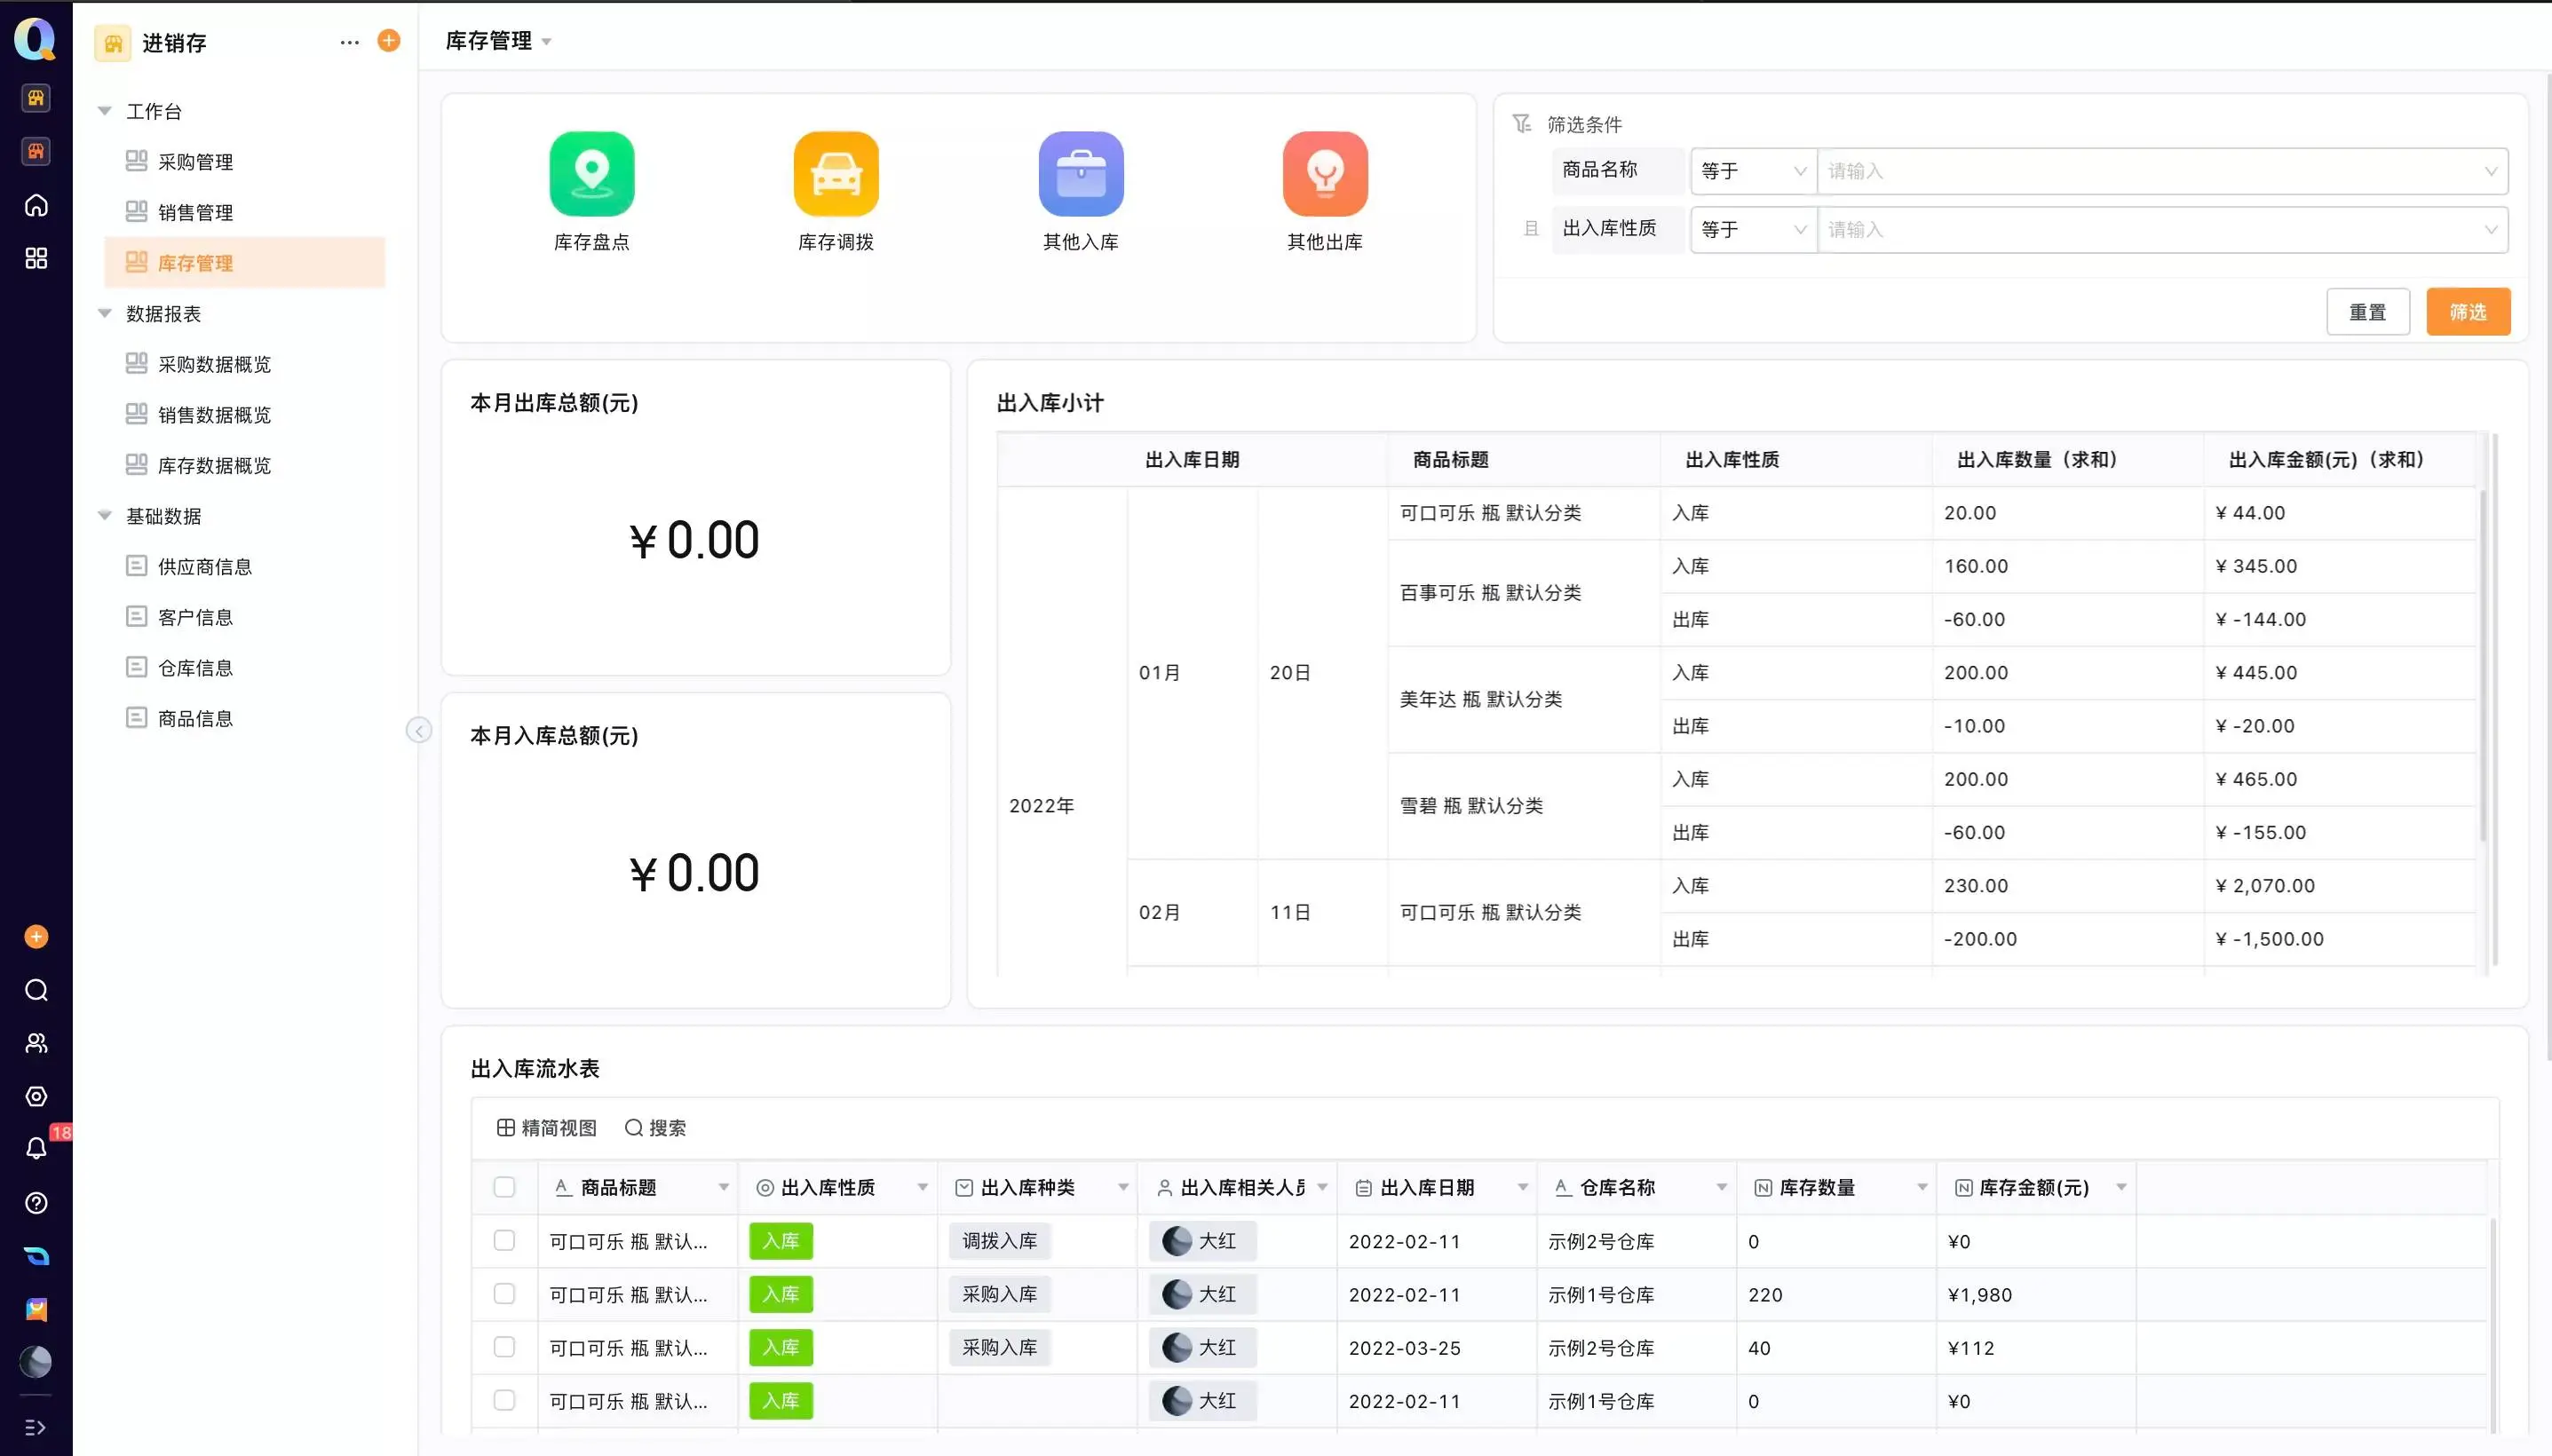
若你使用支持“自定义报表 + 多维分析”的系统或模板(例如一些可扩展的进销存模板),往往只需配置字段和过滤条件即可快速搭建这类营业额分析视图。
🧮 四、不同业务模式下的营业额计算差异
不同业务模式下,进销存营业额的计算口径会略有不同,必须结合场景做调整。
4.1 纯线下批发/分销模式
典型特点:
- 大单、低频交易;
- 赊销普遍,账期比较长;
- 退货多为对账期末的对货退货。
营业额确认建议:
- 以销售出库单为基准,按不含税金额统计营业额;
- 同期发生的销售退货直接冲减当期营业额;
- 对跨期退货,可视管理需要冲减当期或重开调整单,但要保持口径一致。
可能的特殊情况:
- 寄售业务:出库到客户仓但未确认销售,这部分不计入营业额,需有“寄售出库”和“寄售结算”区分;
- 代销:按结算单确认营业额,而非按出库。
4.2 B2C 线下零售模式
特点:
- 高频、小额交易;
- 现金、刷卡、移动支付多样;
- 当场结算,退货周期较短。
营业额统计重点:
- 以 POS 销售小票/销售出库单为基准统计营业额;
- 当天退货可以从当日营业额中扣减;
- 多种收款方式(现金、刷卡、电子钱包等)只影响“收款结构”,不改变营业额。
对于连锁零售企业,可按门店、收银员等维度分析营业额。
4.3 跨境电商模式(如 Amazon、Shopee 等)
特点:
- 订单多来自平台;
- 结算有平台周期,含佣金、广告费、仓储费等;
- 汇率影响明显。
营业额计算关键问题:
- 以哪一个金额作为营业额?
- 平台成交金额(订单展示金额)
- 实际结算金额(扣除平台优惠、调整后金额)
建议:
- 管理口径:以平台订单的成交金额(不含税/不含平台费用)作为营业额;
- 财务口径:以平台结算单为准,考虑汇率及各项费用。
- 平台优惠与商家优惠如何处理?
- 平台承担的优惠:不影响商家营业额,可视为平台营销补贴;
- 商家承担的优惠:应作为折扣,冲减营业额或计入营销费用。
- 汇率换算规则:
- 可选择订单日汇率、月度平均汇率或结算日汇率;
- 必须在制度里固定一种算法,避免分析数据失真。
4.4 线上线下一体化(O2O 模式)
当企业既有门店又有电商平台时,营业额统计需要统一和区分兼顾:
- 门店营业额:直接来自 POS/收银系统或线下出库;
- 网店营业额:来自电商平台订单、线上商城订单;
- O2O 自提订单:下单渠道与提货门店分离,需明确营业额归属(按下单渠道还是提货门店)。
建议做法:
- 坚持“订单归属渠道”的原则:以订单来源作为渠道维度;
- 门店只作为配送/提货点的,不统计在门店营业额中,避免重复统计。
🔗 五、“进、销、存”三者与营业额的联动关系
进销存系统中,营业额不仅是销售模块的结果,还与采购、库存紧密相连。
5.1 营业额与库存周转
通过营业额与库存的联动分析,可以得出多个关键指标:
- 库存周转率
库存周转率 = 销售成本 / 平均库存余额
虽然营业额本身不直接参与计算,但销售额越高,通常伴随较高的成本销售,对周转率有正向影响。
- 库存周转天数
库存周转天数 = 365 / 库存周转率
通过对营业额与库存量的综合分析,可以定位畅销品、滞销品,并优化采购策略。
5.2 营业额与毛利分析
在进销存体系中,毛利分析是最常见的管理需求之一。其基本关系是:
毛利额 = 营业额 − 销售成本 毛利率 = 毛利额 / 营业额 × 100%
要确保毛利计算准确,需要:
- 销售价格、折扣记录准确(决定营业额);
- 出库成本方法统一(如加权平均、先进先出等,决定成本);
- 对退货业务,按原成本方式处理,避免毛利异常。
5.3 营业额与采购计划
从营业额出发,可以倒推合理的采购计划:
- 根据历史营业额与品类销售结构,预测未来各品类销售额;
- 将营业额拆解为数量 × 单价,通过销售数量预测采购需求;
- 结合安全库存和采购周期,确定采购订单量。
这类分析通常依托于完善的进销存数据模型和报表。若你使用支持“销售预测+采购建议”逻辑的进销存模板,可以实现自动化推荐采购数量,对降低缺货与积压都有帮助。
🧱 六、从业务到系统:营业额计算的落地步骤
为了让“营业额解析”真正落地,需要把管理规则转化为系统配置与操作规范。
6.1 明确营业额口径与管理制度
第一步是写清楚“规矩”,包括:
- 营业额的定义(含税/不含税、是否含运费等);
- 营业额确认节点(出库、开票或其他);
- 退货、折扣、优惠的处理方式;
- 汇率、税率变化时的处理规则;
- 统计周期与报表口径(如按天、按月、按门店等)。
可以像下面这样制定一个简化示例:
营业额以“销售出库单的不含税金额”为准; 销售退货按原单冲减营业额; 行项目折扣直接计入折扣后金额,整单折扣单独记录字段; 年度返利不冲减营业额,计入客户返利费用; 对跨境订单采用月度平均汇率进行本币换算。
6.2 规范单据流程与字段设计
在进销存系统中,需要为营业额统计预留好字段与流程:
- 单据类型:销售订单、销售出库、销售退货、应收单等;
- 核心字段:数量、含税单价、不含税单价、税率、金额、折扣金额、折扣率、币种、汇率、渠道、业务员等;
- 业务流程:
- 销售订单 → 审核 → 出库 → 开票 → 收款
- 各节点间的关联(订单号、原始单号等)必须稳定可靠。
例如,当你建立销售出库单时:
- 系统自动带出订单上的单价和折扣;
- 计算不含税金额和税额;
- 将渠道、客户类型、业务员等信息继承下来,方便营业额分析。
6.3 建立标准营业额报表
围绕营业额,可以设计多种常用报表:
- 销售日报/周报/月报
- 字段示例:日期、营业额、同期对比、增长率、退货率、毛利率等;
- 渠道营业额分析报表
- 字段示例:渠道、营业额、占比、毛利额、毛利率、订单数、客单价等;
- 商品销售排行榜
- 字段示例:商品、品类、营业额、数量、毛利、库存周转等;
- 客户营业额分析报表
- 字段示例:客户、客户等级、营业额、回款率、应收余额等。
在支持自定义报表的进销存系统中,你可以通过拖拽字段、设置过滤条件的方式快速搭建这些报表,使营业额分析不再依赖手工 Excel。
🧷 七、易错点与典型坑:为什么营业额总算不准?
很多企业在进销存营业额统计上常遇到“帐对不上、数据互相矛盾”的问题,常见原因包括:
7.1 口径不统一
表现为:
- 部门 A 按出库统计,部门 B 按开票统计;
- 有的人统计含税营业额,有的人统计不含税;
- 有的报表已扣除折扣,有的未扣折扣。
解决思路:
- 制定统一的营业额口径说明文档;
- 系统中通过配置,将“管理营业额”与“财务营业额”分开展示;
- 报表名称中显式说明口径,如“销售出库净营业额(不含税)”。
7.2 单据遗漏或重复
- 发货未录单、手工发货不走系统;
- 退货只做了出库,无对应退货单;
- 销售订单复制时未删除无效行,造成重复统计。
解决思路:
- 强制要求所有出库必须通过系统执行;
- 定期进行库存盘点,对“账实不符”情况排查;
- 建立自动校验规则,比如销售出库金额与库存变化的核对、异常订单提醒。
某些可以自定义流程校验的进销存系统,可以设置“必填字段”、“超额预警”、“负库存禁止出库”等规则,以技术手段减少这类错误。
7.3 退货与折扣处理不规范
- 退货不关联原单,导致成本错乱,毛利异常;
- 把折扣错误记入“费用”或其他科目,影响营业额真实性;
- 把跨期退货全部计入退货当期,导致某月营业额被异常拉低。
解决思路:
- 要求所有销售退货必须关联原销售单;
- 在系统中将“折扣”与“促销费用”区分字段处理;
- 对跨期退货,制定统一的管理办法,并在报表中标记“跨期调整”。
7.4 多币种、多税率导致的统计混乱
- 不同国家使用不同币种,汇率换算不统一;
- 同一币种但不同税率,含税/不含税金额混在一起统计。
解决思路:
- 在系统中强制记录币种、税率字段;
- 所有营业额统计报表中显示“币种字段”,并提供统一换算到本位币的视图;
- 对跨境业务可按国家维度分别统计原币营业额,再统一折算。
🧭 八、进销存系统辅助下的营业额精细化解析实践
要做到“准确计算营业额”,手工统计很难长期稳定可靠,借助进销存系统是必然选择。
8.1 用系统打通“订单—出库—开票—收款”链路
一套合格的进销存系统,应具备:
- 完整的单据链:
- 销售订单 → 销售出库 → 销售退货 → 销售发票 → 收款单;
- 单据之间有清晰的关联:
- 子单据继承原始订单号、客户、商品、价格等信息;
- 可追踪性:
- 从一笔营业额可追踪到具体订单、出库记录和客户;
- 从一笔退货可以追溯到原销售记录。
在这基础上,系统才可以稳定产出正确的营业额数据。
8.2 自定义维度与分析视图
为了适配不同企业的营业额解析需求,系统需要支持自定义:
- 自定义字段:如渠道、品牌、业务线、项目号等;
- 自定义报表:按任意维度组合进行营业额分析;
- 自定义权限:不同岗位看到不同颗粒度的数据。
例如,你可以创建以下自定义统计视图:
- “海外市场营业额看板”:按国家、平台、币种统计营业额与增长率;
- “门店日营业额排行榜”:按门店统计每日营业额、客单价和退货率;
- “产品生命周期营业额分析”:按新品上市时间段统计销售曲线。
8.3 自动化校验与预警
为保证营业额数据可信,可以在系统里设置自动化规则:
- 订单金额与出库金额不一致时预警;
- 单价低于最低售价或成本时预警;
- 某个客户或渠道营业额异常波动时提醒;
- 退货率超过阈值时自动标记风险。
通过这些机制,可以在业务执行阶段就减少营业额统计的偏差,避免事后清理数据的高成本。
🔮 九、总结与未来趋势:从“算营业额”到“洞察营业额”
进销存营业额解析的本质,是通过统一口径、规范流程和系统化管理,把企业“卖出去的每一笔钱”看清、算明白、用得上。 核心要点回顾:
- 明确定义营业额的口径:
- 区分含税/不含税、毛营业额/净营业额;
- 选择合适的确认节点(出库、开票等)。
- 识别并处理好退货、折扣、优惠、平台费用等问题:
- 退货要关联原单;
- 折扣与促销费用要区分记录。
- 设计合理的营业额分析维度:
- 时间、渠道、客户、商品、地区、组织等;
- 通过多维报表形成数据视图。
- 用进销存系统打通业务链条:
- 保证订单、出库、开票、收款的完整闭环;
- 借助自定义字段与报表实现营业额精细化分析。
- 避免常见错误:
- 口径混乱、单据不完整、多币种统计混乱等。
未来趋势预测:
- 数据实时化:越来越多的进销存系统会提供实时营业额看板,让管理层随时查看当日、当周营业额变化;
- 智能预测与决策:基于历史营业额和库存数据的 AI 预测,将帮助企业更精准地制定采购、生产和促销计划;
- 多渠道一体化:线下门店、电商平台、跨境渠道的数据将更加一体化,营业额不再按系统分散,而是按业务维度统一分析;
- 低代码与模板化应用:企业可以通过低代码平台或标准模板快速搭建适合自身的进销存与营业额分析体系,而不必从零开发复杂系统。
如果你正在搭建或优化自己的进销存营业额统计体系,可以优先从以下三件事做起:
- 写清一份“营业额口径与规则说明”;
- 用系统固化销售→出库→退货→开票→收款流程;
- 建立至少 2–3 个关键营业额分析报表(按时间、渠道、商品维度)。
轻流适合把进销存中的商品、客户、供应商、采购、销售、库存和对账数据沉淀到同一套可配置系统中,并通过流程、权限、自动化提醒和可视化报表减少重复录入与人工催办。 可了解轻流并开始搭建。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。