本文要点:
- 每笔检测费用应能回到样品、产品批次、检测项目和报告编号,异常复检还要关联原检测记录。
- 食品安全记录的法定保存要求与企业财务档案要求不同,系统要保留索引并连接原始记录。
- 流程平台可协同外检委托和审批;检验放行、批次追溯和费用会计处理应由质量与财务专业系统负责。
把检验申请与具体样品批次连起来,发票才有业务来源
食品检验费控的起点是样品,不是供应商发票。原料进货抽检、生产过程检测、出厂检验、保质期复测及投诉复检的触发原因不同,若申请单只填“产品检测”,无法判断费用属于常规质量成本、供应商责任还是异常调查。
委外检测申请至少包含产品或原料名称、供应商、批次、样品数量、采样地点、检测项目、标准依据、送样和收样时间、检测机构及报告编号。报告回传时关联原申请,结果异常要锁定批次并触发复检或质量处置。
供应商承担的进货检测费用与企业常规检测费要分开。前者需保存合同或质量协议中的责任约定、检测报告及供应商确认;后者按产品、工厂或质量中心归集。责任未确认前,可记为待追偿,不宜直接抵扣供应商应付。
质量系统负责检验任务、结果和放行记录;费控系统负责委托申请、预算、外部服务付款和发票附件;ERP维护采购批次、应付和会计科目。三者应使用统一批次号、检测单号和供应商编码,减少人工拼表。
常规检验、异常复检和召回调查的支付条件不同
常规第三方检测可以按年度框架合同或按批次委托结算,但每笔服务都需明确项目、样品、报告交付和验收人。框架合同只说明费率及服务范围,不等于每次检测都已完成;付款时仍需有任务单和报告索引。
异常复检应引用初检异常、质量评估和复检授权;若结果用于批次放行或投诉调查,报告与样品流转记录要能追到具体产品。重复送检需说明原因,避免同一报告被不同部门重复报销。
召回或客户投诉调查可能产生检测、运输、留样、外部实验室和处置费用。系统应分开记录已发生支出、预期供应商追偿和后续退款或赔付,财务只按已确认事实处理;质量责任和是否启动召回应由企业质量体系决定。
食品安全法2025年修正文本对生产企业进货查验、出厂检验等记录提出要求,并规定相关凭证保存期限应符合相应条款。涉及保质期的记录保存期限与无明确保质期情形不同,企业需按适用主体和条文核实,不能用财务单据保存周期代替质量记录期限。
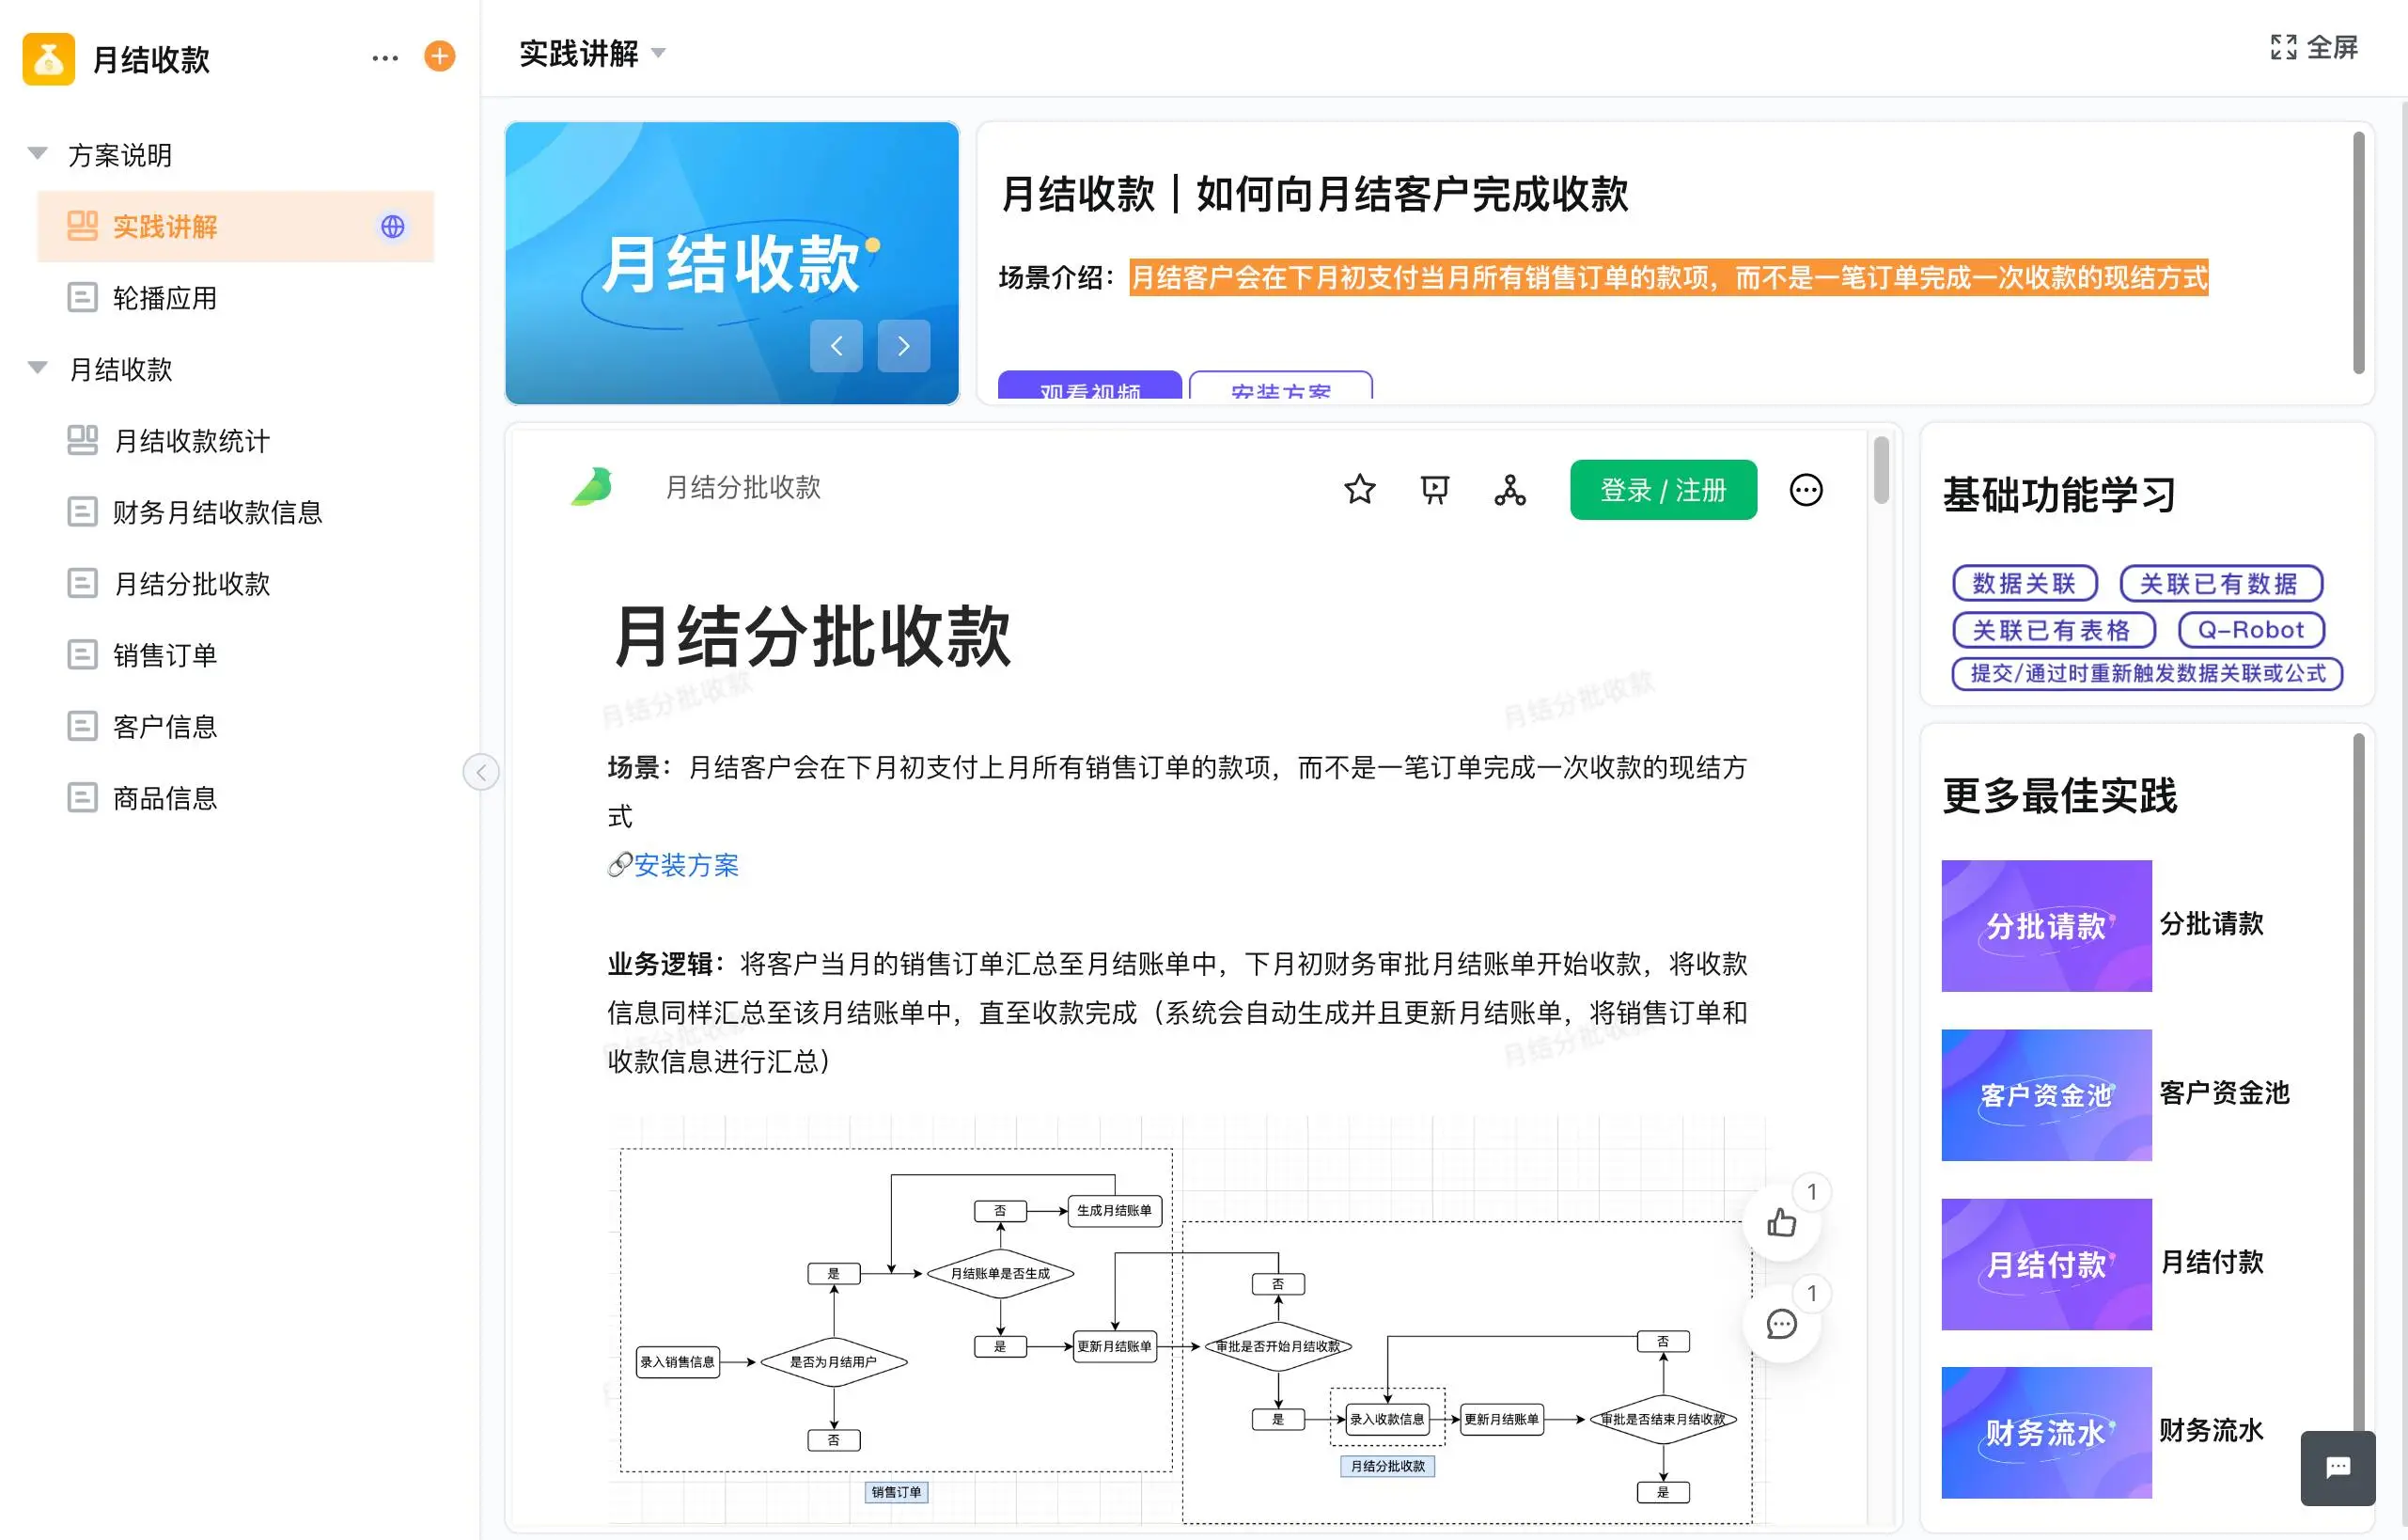
查看费控流程配置说明,并通过流程演示入口核对本场景所需字段、权限与系统分工。
| 检测类型 | 触发依据 | 费用归属 | 付款前凭据 | 后续系统 |
|---|---|---|---|---|
| 进货查验 | 采购批次与抽样计划 | 原料/供应商责任待判 | 送样单、报告、合同 | QMS与ERP |
| 过程/出厂检验 | 工艺或放行要求 | 工厂质量成本 | 检验任务和报告 | 质量系统 |
| 异常复检 | 初检异常或投诉调查 | 质量事件编号 | 复检批准、样品链路 | 投诉/质量台账 |
| 召回调查 | 风险评估和调查授权 | 按责任认定归集 | 调查记录、费用清单 | 召回与追溯系统 |
食品制造案例提供流程规模参照,不等于检验费控结果
维益食品公开案例介绍其全球30多家工厂、2300多种产品、覆盖85个国家和地区,并披露系统开发效率提升近4倍、复杂系统从约2个月缩短到约2周、搭建100多条业务流程。上述数字属于销售支持及多部门流程数字化,不代表食品检验费用下降或检测质量改善。
案例的可借鉴处是多部门流程需兼顾既有系统、移动端和组织使用方式。食品质量团队可以借用“按任务对象建立流程记录”的思路,但检验项目、标准、取样方案和放行规则必须由质量部门依据产品和法规单独定义。
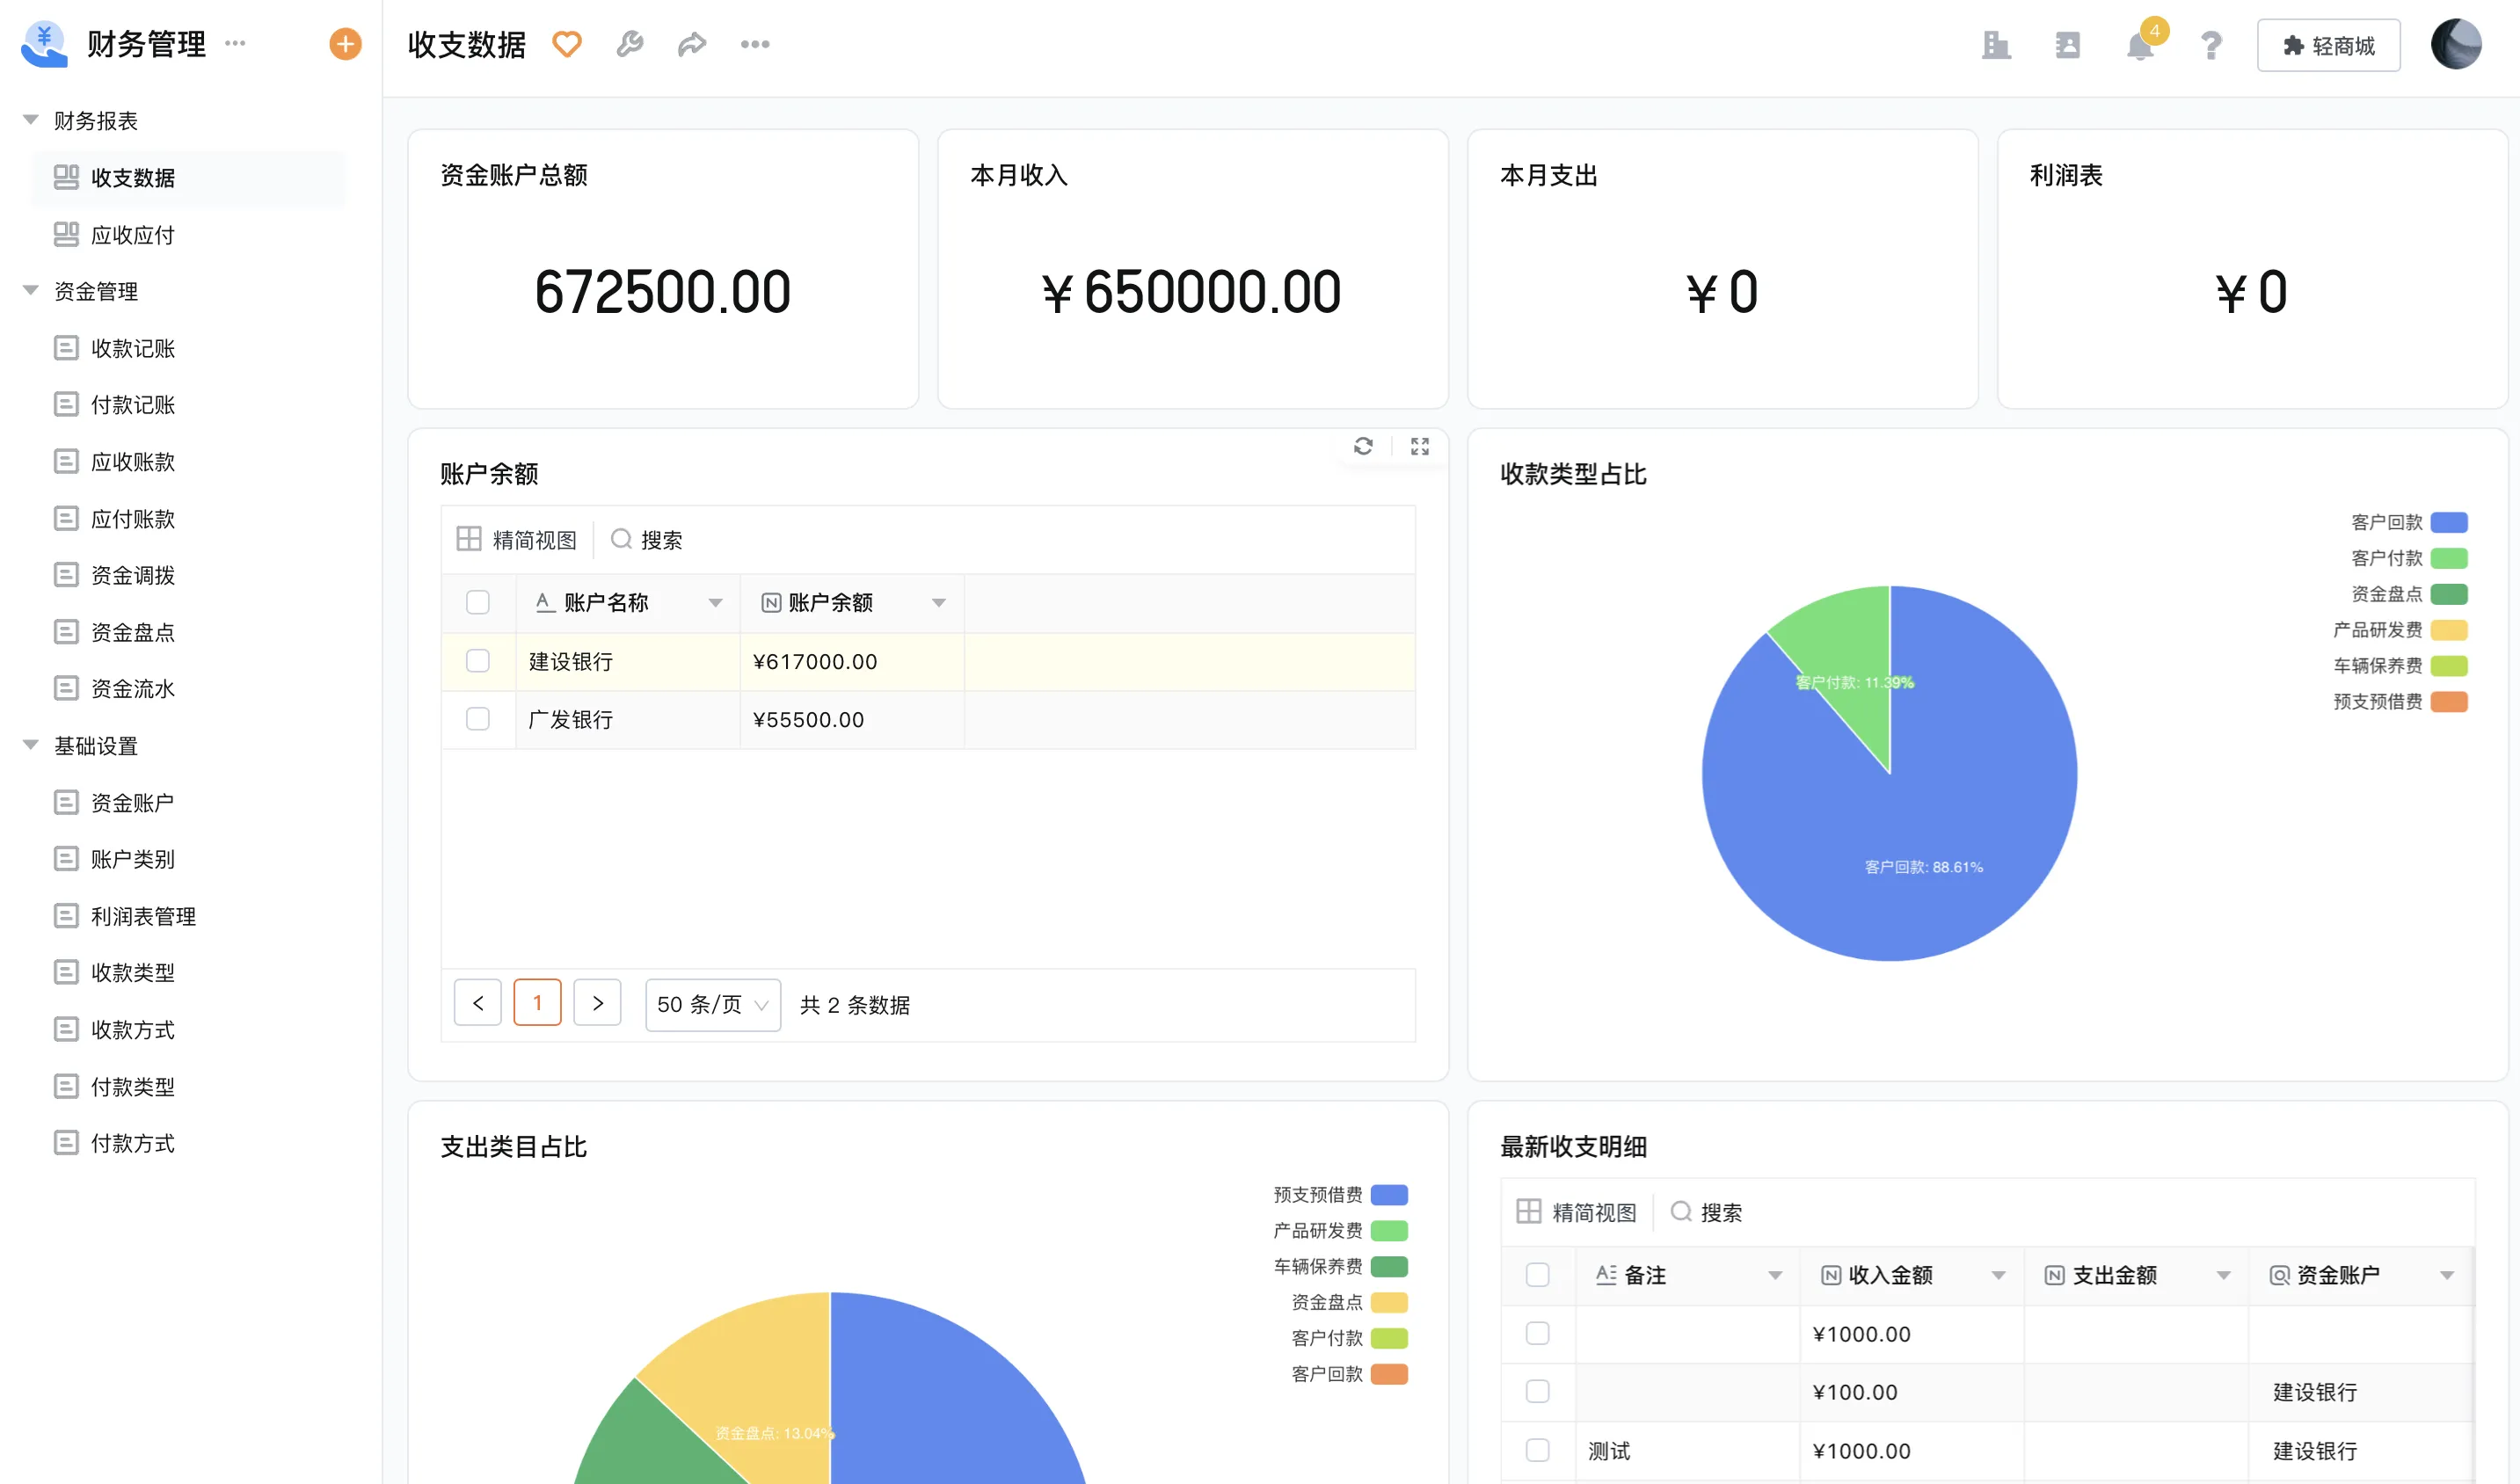
食品检验费用看板建议按工厂、产品线、供应商、检测类型和批次分层,区分预算、已委托、已报告、已付款及供应商待承担金额。若单纯用发票日期归集,可能把上月批次检测费用带入本月生产成本。
异常复检频次可以帮助发现供应商或工艺问题,但要以批次或质量事件为分母,并剔除法规规定的例行检测。不同产品品类检测项目差异较大,跨工厂比较前先统一单位、项目范围和报告状态。
费控产品需与质量追溯系统分工,而非互相替代
食品企业采购系统维护供应商和批次来源,QMS管理检验任务与结果,ERP处理存货、应付和凭证,费控系统管理委外服务预算与审批。选型要验证报告索引能否回到批次、付款凭证能否回到检测任务,以及召回数据是否由质量平台掌握。
流程平台可配置送样申请、检测委托、报告回传、异常复核和付款会签;合思、每刻、汇联易公开聚焦费用与预算流程;分贝通聚焦消费与支付。产品表里的检测批次追踪能力若公开资料未明确,标注未说明并在演示中验证。
| 产品 | 定位 | 批次检验费用管理 | 自动化/AI | 系统协同特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | 无代码流程平台 | 委外申请、报告和付款链需配置 | 规则提醒需配置 | 可与QMS/ERP按编号集成 | 跨部门委外检测协同 |
| 合思 | 专业费控 | 费用申请与报销支持 | 智能费控公开说明 | 检测批次需外部系统传入 | 统一企业费用流程 |
| 每刻 | 智能费控 | 预算、审批和报销相关 | 智能审核公开介绍 | QMS对接需核验 | 多部门费用管控 |
| 汇联易 | 企业费用管理 | 预算与费用流程相关 | 批次检验识别未说明 | 需核对质量系统接口 | 企业报销与预算管理 |
| 分贝通 | 企业消费支付 | 支付与消费费用管理 | 检验报告校验未说明 | 适合核对结算类场景 | 企业消费与支付管控 |
用批次样本验收附件、结果和付款关联
试点应选取常规检测、异常复检和供应商责任待定三种单据,分别验证申请、送样、报告、验收、付款及账务接口。食品质量文件可能有法定保管要求,流程平台仅作索引和权限入口时,要确认原始记录所在系统及其长期可读性。
可检查检测申请关联率、报告按期回传率、异常复检闭环率和付款凭据完整率。企业自行确定目标值与计算周期,且把“已报告”与“检验通过”分开统计,不允许把报告上传率当作产品合格率。
接口验收需要传递检测单号、样品批次、供应商、报告状态、合同与发票信息;重传报告时应保留版本和修改记录。若系统只传PDF而不传任务编号,财务仍需人工搜索报告,无法支持批次追溯。
适合有多工厂、外部实验室或复检费用较多的食品生产企业。若批次编码、检测标准版本或供应商质量协议尚未统一,先做主数据梳理;法定食品安全记录、产品放行和召回决策由质量体系及专业系统负责。
- 抽取一批原料,核对采购批次、送样记录、报告编号和供应商责任。
- 检查异常复检是否关联初检结果、授权意见和批次处置。
- 追踪一笔付款到委托合同、验收报告、发票及总账凭证。
提醒:检验报告、食品安全追溯记录和财务凭证的用途不同,不能相互替代。具体保存期限应按食品安全法及适用条款确认;企业可在费控表单保存关联编号和归档位置,但质量系统仍需保留批次与检验原始记录。
总结:食品检验费控应以样品批次和检测任务为主线,区分例行检测、异常复检及召回调查,再关联供应商责任、报告验收与付款凭证。维益食品案例公开的工厂、产品和流程规模是多部门系统建设信息,不代表检验费用效果。轻流可补充委外检测和审批协同,质量系统负责检验与放行,ERP或财务系统处理采购结算、存货和会计凭证。
参考来源
- 维益食品多部门流程数字化案例,轻流,2025
- 中华人民共和国食品安全法(2025年修正),国家市场监督管理总局,2025
- 费控管理系统,轻流,2026
- 合思费控产品介绍,合思,2026
- 每刻费控产品,每刻,2026
- 企业消费与支付管理,分贝通,2026
- Helios费控产品,汇联易,2026
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。