本文要点:
- 先识别收费事项和票据类型,再选择费用分类;电子财政票据与增值税发票不能混为一类。
- 申请、缴款回执、有效期和续办责任应关联到事项编号,便于年度盘点。
- 业务流程工具适合做多部门跟踪;财政票据核验、会计入账和税前扣除由财务系统及专业人员判断。
把缴款事项、票据性质和费用分类分开记录
行政收费可能包含许可证、检验检测、登记服务、资格认证或公共服务缴款。员工常把它们统称为“政府收费”,但付款对象、票据来源、业务目的和续办周期并不相同。费用入口应先选择事项类别和适用法人,再采集主管部门或服务机构、事项编号、金额和缴款日期。
财政电子票据与增值税发票有不同的开具和会计处理链路。财政部2025年电子凭证会计数据标准推广通知列明电子财政票据、数电发票等可纳入相应结构化处理范围,并支持接收、验签或验真、解析、报销、入账和归档。企业费控系统应确认原始文件与结构化数据来源,不以截图替代原件。
税前扣除也不能由票面名称决定。国家税务总局2018年第28号公告规定扣除凭证需满足真实性、合法性和关联性要求,不同支出类型对应的凭证依据不同。经办人提交票据时还应解释其与企业经营的关系,财务审核该支出所需的依据和处理方式。
办理同一许可证时,可能先支付申请受理费,再支付检验费或证书工本费。把它们合成一个“证照费”总额会妨碍按事项核对票据和有效期;建议以主事项号关联多个付款明细,并在每笔明细中记录收款机构、票据编号和金额。
建立事项台账,让有效期和缴款凭证能反查
建议每个事项建立唯一编号,并关联申请单、缴款通知、付款回执、电子票据、批准文件或证书、责任部门和有效期限。若收费对应一次性检测,事项状态可在报告取得后关闭;若对应持续有效许可证,则应转入续期提醒和合规台账。这样财务月末可以按法人和事项查明费用,不必从银行卡备注猜用途。
对同一事项跨期缴款,需保留业务发生日、付款日、票据开具日和会计期间,不要让提醒流程直接改变账期。若票据未及时取得,先记录缺件责任和预期补交日期,随后由财务确认其会计与税务处理;系统可以催办,但不应自动把所有无票支出判定为违规或不可扣除。
流程平台适合把行政申请、缴款审批、证件到期提醒和附件归档串起来。轻流财务费控流程可按事项类型配置不同字段,企业已有报销或总账系统时,应明确只同步哪些状态和凭证索引,避免重复建立会计台账。
事项台账还要记录结果,而不只记录付款。申请被退回、证照未获批、缴款退回或费用需补缴时,财务需要知道退款是否到账、原票据是否作废、预算是否恢复;行政经办人则要更新申请状态和续办时间,双方使用同一事项号。
如果收费由第三方检测机构收取,付款性质可能是检测服务费,而非行政机关的非税收入。此时应核验合同或委托依据、检测报告、服务发票和付款对象;业务名称中的“检测”或“认证”并不能单独说明票据类型及会计分类。
多部门组织案例说明统一入口价值,不代表行政收费提效数据
高校、研究机构和大型集团办理事项时,常由不同部门发起、财务审核、行政部门续办。上海交通大学公开案例描述了校内统一入口与账号体系集成、由学校向学院扩展高频应用的做法,适合作为多部门事务协同的相邻场景;案例未披露行政收费报销的专项改善结果。
公开案例中,流程平台应用超过4000个,服务50多个部门或学院,使用最多的学院在疫情期间处理50多万次申请;来源为流程平台《上海交通大学数字化校园应用案例》,2023年,适用场景是校内事务应用和统一入口。上述规模不能被当作行政费用处理效率。
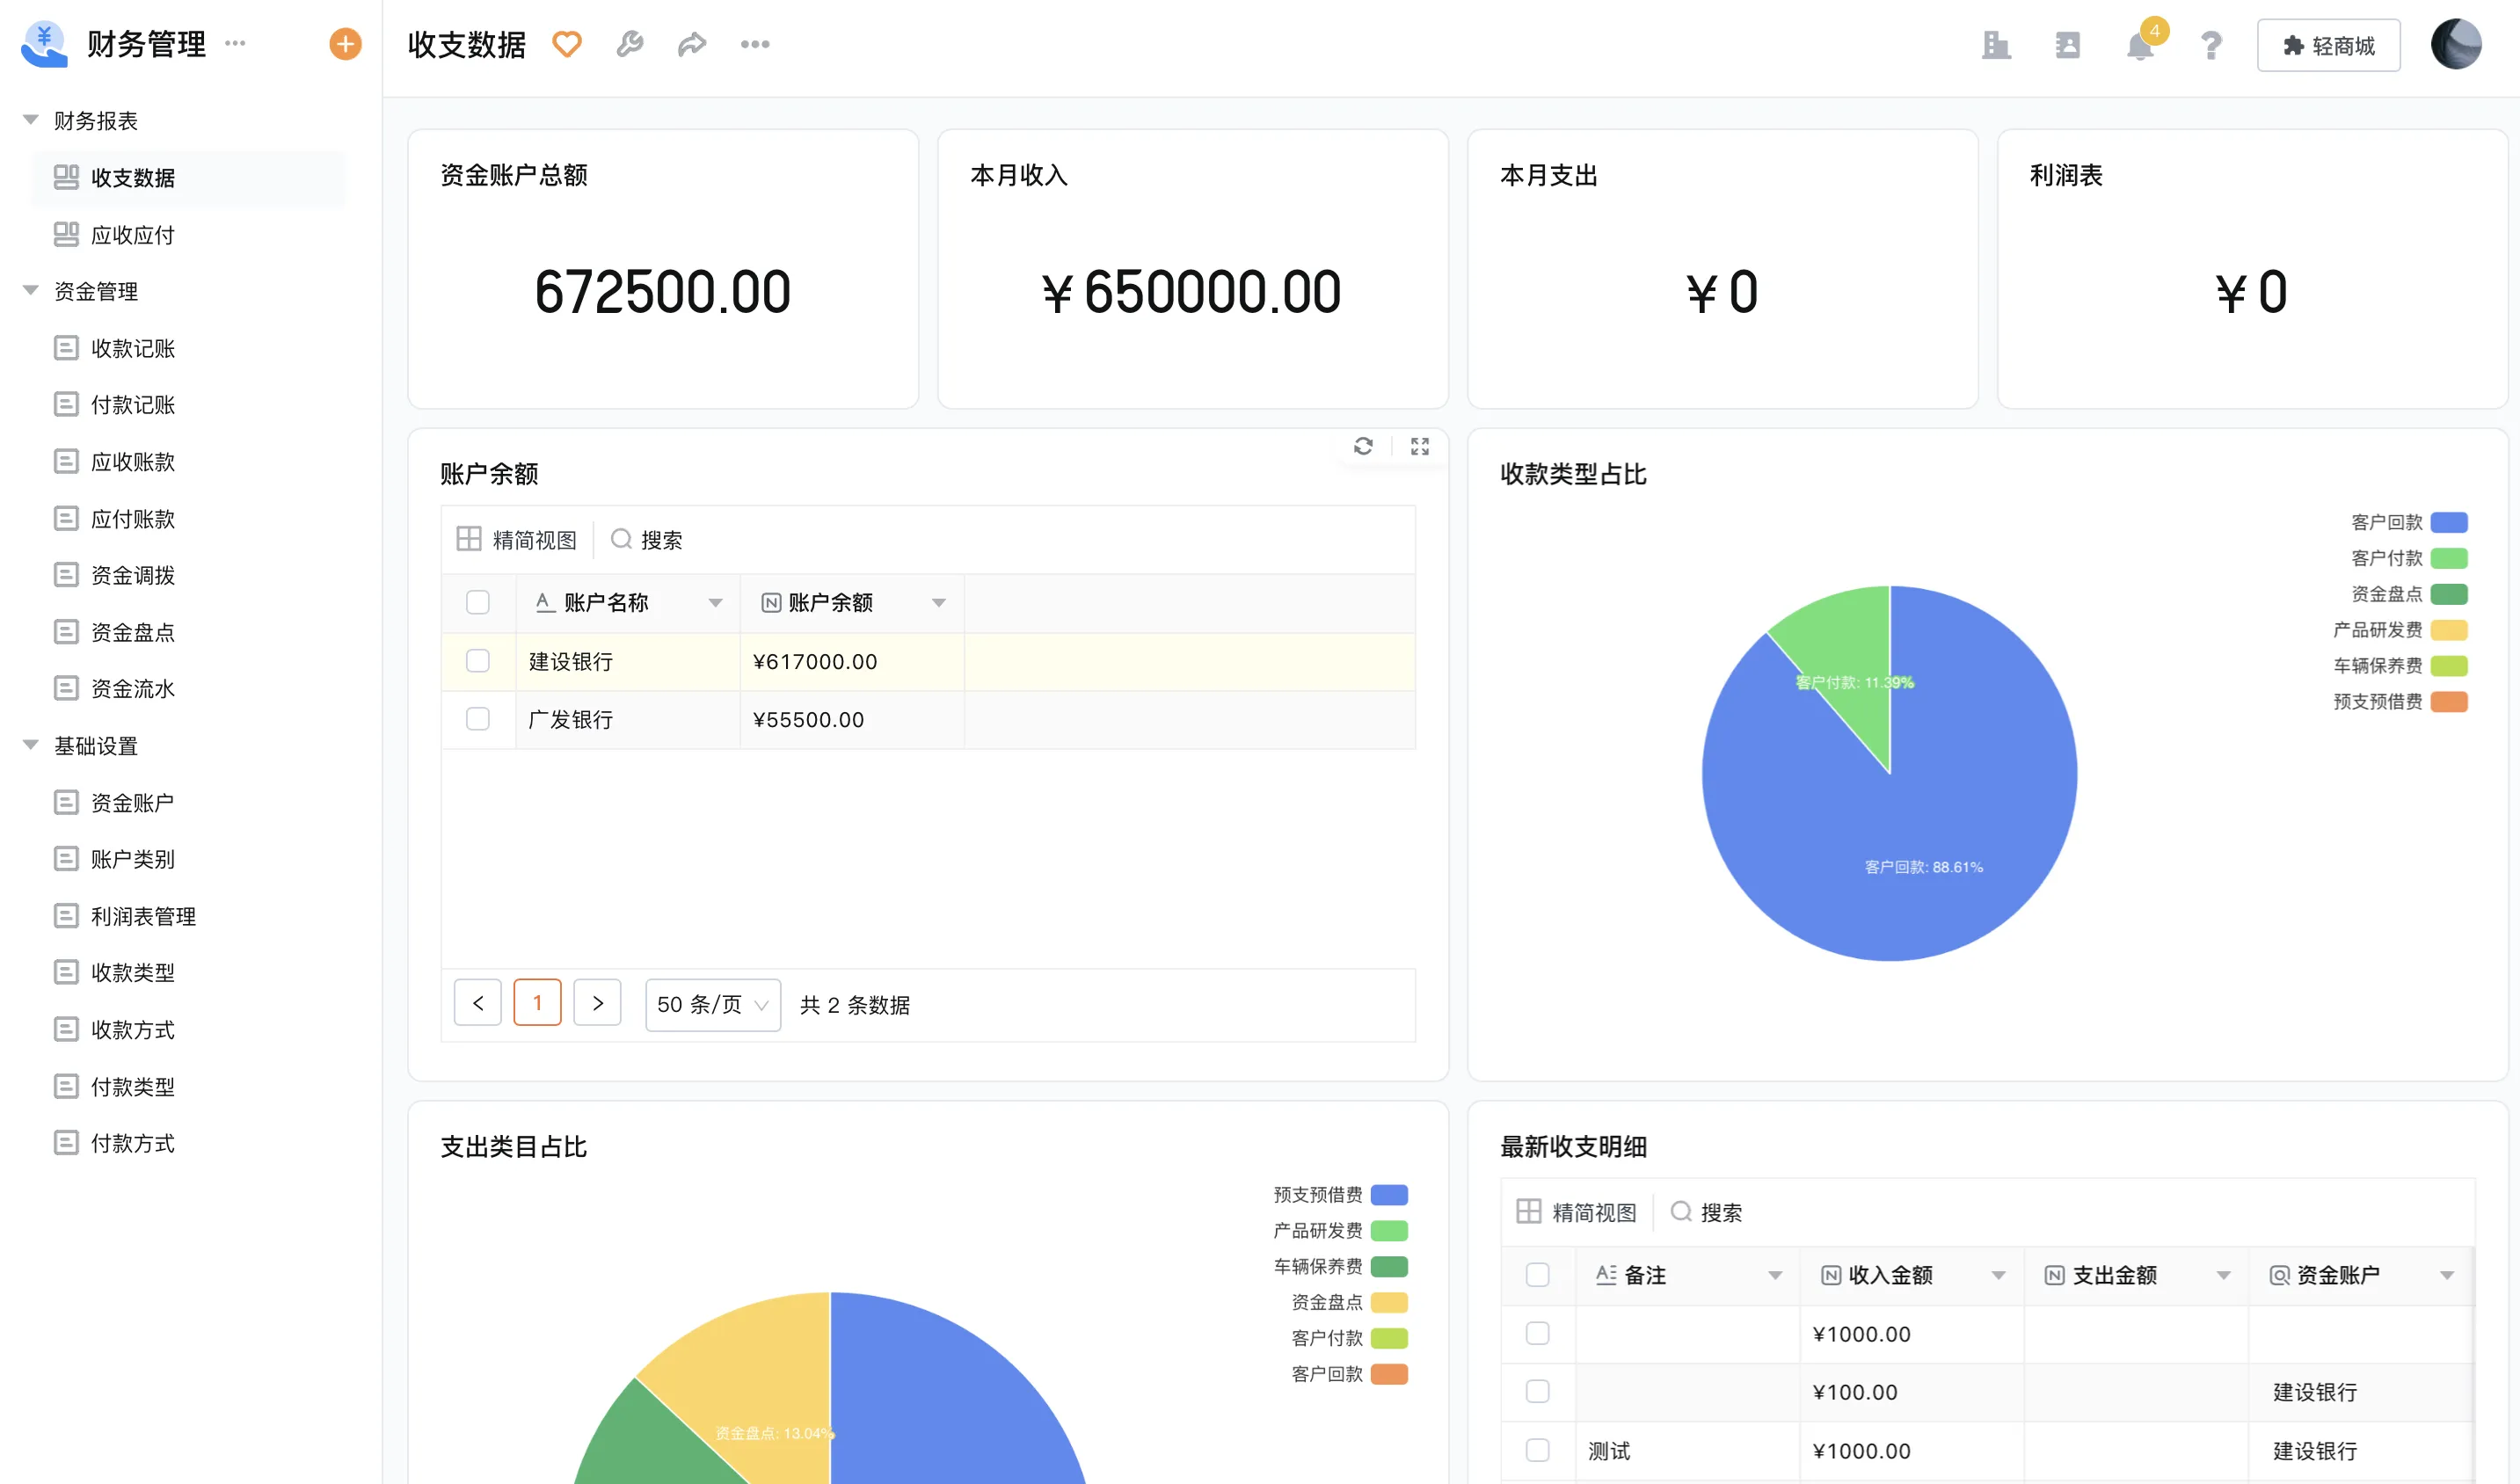
企业可以借鉴其统一入口和组织目录对齐思路:申请人来自组织主数据,部门负责人权限随组织关系确定,事项编号贯穿缴款、续期和档案查询。流程平台承接的是流程与记录汇集,不负责判断收费合法性。查看轻流流程入口前,要先指定票据原件和会计凭证分别由谁保存。
产品比较围绕票据种类、事项台账和续期协同
行政收费常不是独立费控产品的主流程,因此比较重点应放在电子凭证接收、费用审批、票据附件、有效期提醒及向会计系统交接。专业费控产品擅长费用预算和报销链;流程平台擅长自定义事项台账;会计软件负责核算与归档的正式处理,须按实际产品版本确认接口能力。
下表只写公开资料可支持的定位;“需配置”代表企业还要定义事项字段与流程,“公开资料未说明”代表该产品页面没有明确说明行政收费或许可证台账。选择时请用真实财政票据和电子票据样本演示,不要只看普通差旅报销。
| 产品 | 定位 | 非税事项与票据 | 到期及流程能力 | 实施维护 | 适用条件 |
|---|---|---|---|---|---|
| 轻流 | 无代码业务流程平台 | 需配置事项和电子附件台账 | 可配置续期提醒 | 字段与权限需企业维护 | 跨行政、财务协同 |
| 合思费控 | 企业支出费控平台 | 公开支持票据处理和费用流程 | 支持预算与审批规则 | 与财务档案系统集成需验证 | 费用链路标准化 |
| 每刻报销 | 费用报销平台 | 公开支持发票识别和审核 | 支持报销流程配置 | 专门许可证台账公开资料未说明 | 以员工报销为中心 |
| 汇联易 | 全面费用管理系统 | 公开说明发票采集及电子凭证相关能力 | 支持规则审核和费用分析 | 需按财务架构集成 | 集团费用治理 |
| SAP Concur | 全球费用管理产品 | 公开产品集中于差旅、费用与审计 | 支持申请和费用审核 | 本地财政票据适配需验证 | 多国差旅费用流程 |
对于行政事业单位或大型集团,事项可能横跨多个预算项目和法人。系统应让报销法人、受益单位和办理主体分别显式选择,再由财务检查是否可以代付或分摊;不能因为发起人来自总部,就默认为费用由总部承担。
用缴款回执和续办状态设计一组可执行验收项
行政收费系统上线验收要模拟新办、续办、金额变化、退费、票据补交和事项撤销。每个案例核验申请人是否可查进度、财务能否看到真实收款回执、行政岗位是否接到续期任务,以及关闭事项后是否能从总账凭证反向找到原业务记录。
- 收费事项能否关联业务目的、主管单位、法人和预算科目?
- 财政电子票据、增值税电子发票及其他凭证能否分别上传或接收?
- 有效期临近时,系统是否提醒责任部门而非只提醒财务?
- 退款、金额变更及票据更正能否保留历史版本?
- 档案导出时,原始电子文件、审批轨迹和凭证编号是否齐全?
适合采用流程平台的组织,是费用标准化产品没有覆盖许可和资质办理、但又需要财务审批与行政续办协同的企业。若收费项目很少,现有财务软件已有事项说明字段,继续使用原系统更简单;若企业需要财政票据结构化处理或正式电子会计档案,必须先确认核算和档案产品达到对应标准,不能把普通流程附件区当档案系统。
电子票据的验收样本要包括原始文件、结构化数据和重复提交。财政部的推广通知提到符合标准的结构化凭证可以进入接收、验签或验真、解析、报销、入账和归档流程;企业还要确认软件版本支持范围及当前接口是否覆盖自己的票据来源。
提醒:行政收费名称和票据类型因事项、主管单位和地区不同而变化。正式入账、税前扣除及是否需要保留特定证件,需由财务、税务或行政岗位核实当地规定。
总结:行政收费费控的关键,是让缴款、事项、票据、有效期和续办责任能够互相反查。财政部2025年推广电子凭证会计数据标准,明确支持多类电子凭证的结构化处理;上海交大案例的4000多个应用和50多个部门只说明大型组织统一入口的相邻经验。轻流适合自定义事项与提醒,电子凭证入账及正式归档仍由会计和档案系统承担。
参考来源
- 财务费控系统产品页,轻流,产品页,访问于2026年
- 合思费控产品介绍,合思,官方产品页,访问于2026年
- 产品功能:全面费用管理系统,汇联易,官方产品页,访问于2026年
- 智能费控更高效,每刻,官方产品页,访问于2026年
- Concur Expense,SAP Concur,官方产品页,访问于2026年
- 关于推广应用电子凭证会计数据标准的通知(财会〔2025〕9号),财政部等九部门,2025年
- 企业所得税税前扣除凭证管理办法,国家税务总局,2018年
- 上海交通大学数字化校园应用案例,轻流,2023年
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。