本文要点:
- 对账差异按收货、退货、发票、价格、付款和核销分类分派。
- 仓库、采购和财务分别确认事实,避免由一个岗位代替所有判断。
- 协同流程留存补证与争议,ERP保存余额、核销和正式调整;合同履约、业务事实确认、账务核销和争议处理分工由责任岗位确认。
ERP供应商对账差异应该由谁确认?
ERP供应商对账争议应由掌握原始业务事实的岗位解释,财务核对账务与付款,采购确认合同和收货差异。
对账单只显示双方记录不一致,并不自动确定哪一方正确;每一差异要定位到订单、收货、退货、发票或付款记录。
差异先分类型:未达款、未到票、收货未入账、退货未过账、价格折让或供应商主数据不同。分类后指定责任人,例如仓库确认实收与退货,采购确认合同及价格,财务确认发票和核销。
争议单须定位到具体订单或收货行,再核实退货、发票和付款记录。若ERP缺少仓库过账凭证,先由仓库补来源证据,再由财务判断是否调整应付,不应直接从对账总额抵扣。
同一笔付款可能对应多个发票或订单,银行回单只能证明资金动作,不能证明供应商账款已正确分配。核销关系要保留付款批次、发票号、折让依据及剩余未核销金额。
河北塑创的合同付款实践能说明什么?
河北塑创公开的合同付款实践提供了可量化的对账参考,但不能直接等同于每家企业的供应商对账成效。
轻流官网《河北塑创丨25年老厂转型日记:没有ERP/MES,照样玩转智能制造》(2025年)披露,企业将采购合同、付款申请与已付账款自动匹配,对账时间从3天缩短至1小时,付款错误率低于0.1%。这些指标仅对应该客户公开场景。
该案例还披露供应商可通过专属门户查询合同状态,付款计划按合同账期生成,并与财务系统对接。对ERP项目而言,可借鉴的是让双方围绕同一合同和付款记录核对;账户主档、正式应付核销和会计凭证仍需由财务系统及授权岗位维护。
财政部、国家档案局2015年《会计档案管理办法》按会计档案类别规定10年或30年等保管期限。对账证据应先判断是否构成会计凭证或附件,再套用归档要求,普通流程记录不应一概按凭证期限保存。
如何将确认结果回写应付与供应商档案?
针对退货已发生但仓库尚未过账的争议单,分别核对采购、仓库和财务能够确认的事实与凭证。
- 统一对账期间、币种、含税口径和供应商编码。
- 将差异拆成收货、退货、发票、价格、付款及核销类别。
- 由仓库、采购、财务各自确认自己掌握的原始事实。
- 为未决项目保留争议状态、下一复核日期和对方反馈。
- 抽查一项差异是否能从余额追到凭证、证据和调整单号。
每月结案要输出差异清单、责任岗位、证据链接、账务处理单号和供应商确认结果。抽样复核时,审计人员应能从应付余额跳转到原单、付款、退货证据及最终调整。
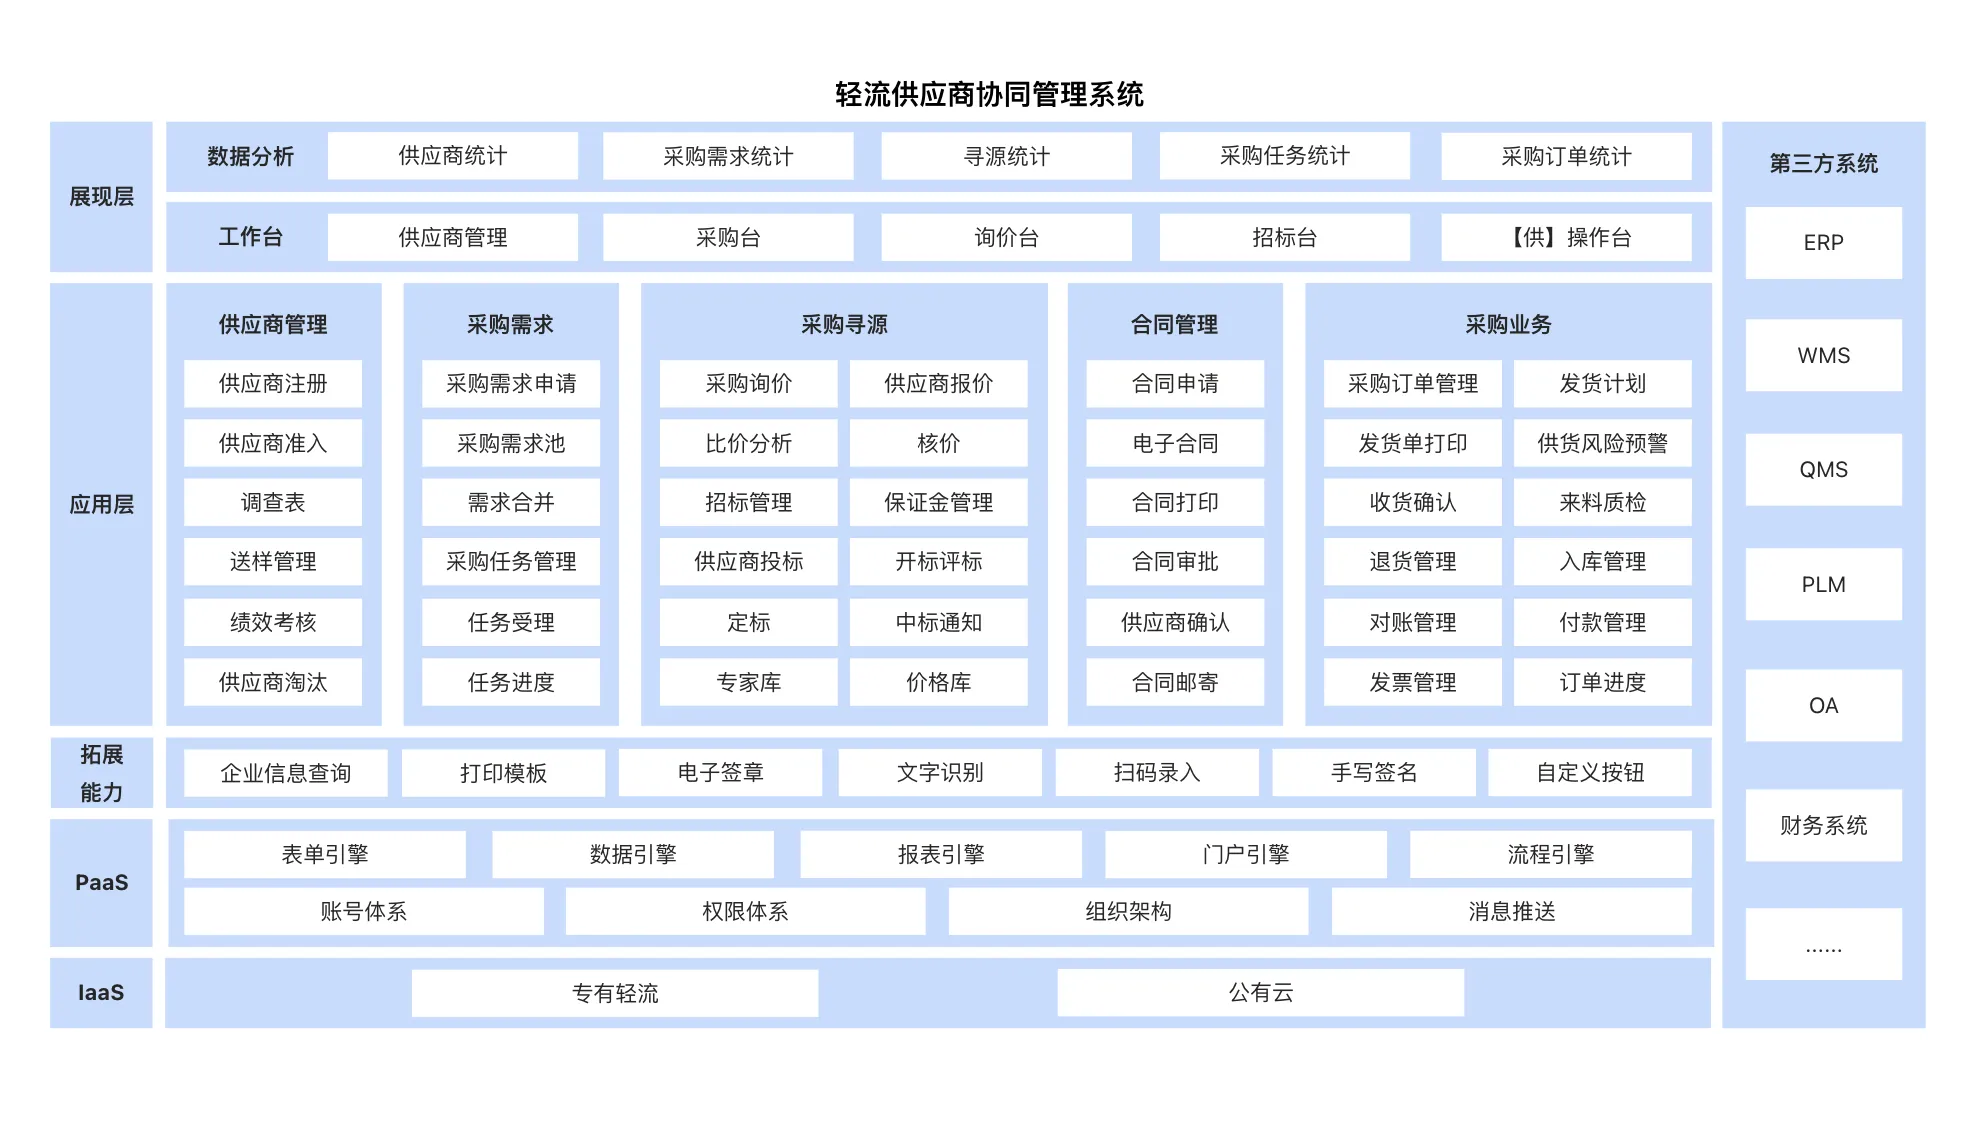
每类差异应留存双方对账行、仓库凭证、采购确认、财务处理单和复核日期;责任岗位缺证时,争议状态不得直接关闭。
以一笔退货差异演练仓库举证、采购确认合同事实、财务完成核销的完整交接。
ERP供应商对账中的退货与付款差异怎样追查?
从双方相同期间和币种开始,逐笔匹配期初余额、入库、退货、发票、贷项通知、付款和核销,再把未匹配项目分派给事实责任人。
双方期间和币种不一致时先统一口径,再比较明细。若供应商按出库日、企业按入库日统计,需保留在途货物和跨期项目,而不是强行调成一个余额。
差异表应保留对账行号、原订单及收退货凭证、双方金额、差异分类和确认岗位。补件后把结果映射到ERP应付、核销或调整单,不能以供应商对账表代替会计账簿。
已确认差异应形成会签结果并附文件或对方确认邮件,财务据此生成核销或调整凭证。若对方不认可,状态应保持争议中并记录下一次复核时间,不能为了关账把未决项目标成已解决。
| 交接环节 | 业务对象 | 应保留的字段或动作 | 验收判断 |
|---|---|---|---|
| 差异定位 | 对账行与期间 | 供应商编码、订单行、收货单、发票号、金额和币种。 | 企业与供应商使用相同期间、币种和含税口径。 |
| 仓库举证 | 收货或退货事实 | 收货批次、退货单、过账时间、验收人与附件。 | 仓库确认实收、退货及系统过账是否一致。 |
| 采购核价 | 合同与订单变更 | 合同条款、采购订单版本、折让依据和变更批准。 | 采购确认差异的商业原因及适用价格版本。 |
| 财务处理 | 应付与付款核销 | 发票、付款批次、贷项通知、调整凭证和余额。 | 财务确认入账、核销或调整结果,并关联凭证号。 |
五款产品怎样承接争议补证?
以“供应商有退货单、ERP缺仓库过账”演练,比较每种产品如何承接补件、事实确认和应付调整;正式凭证能力按版本核验。
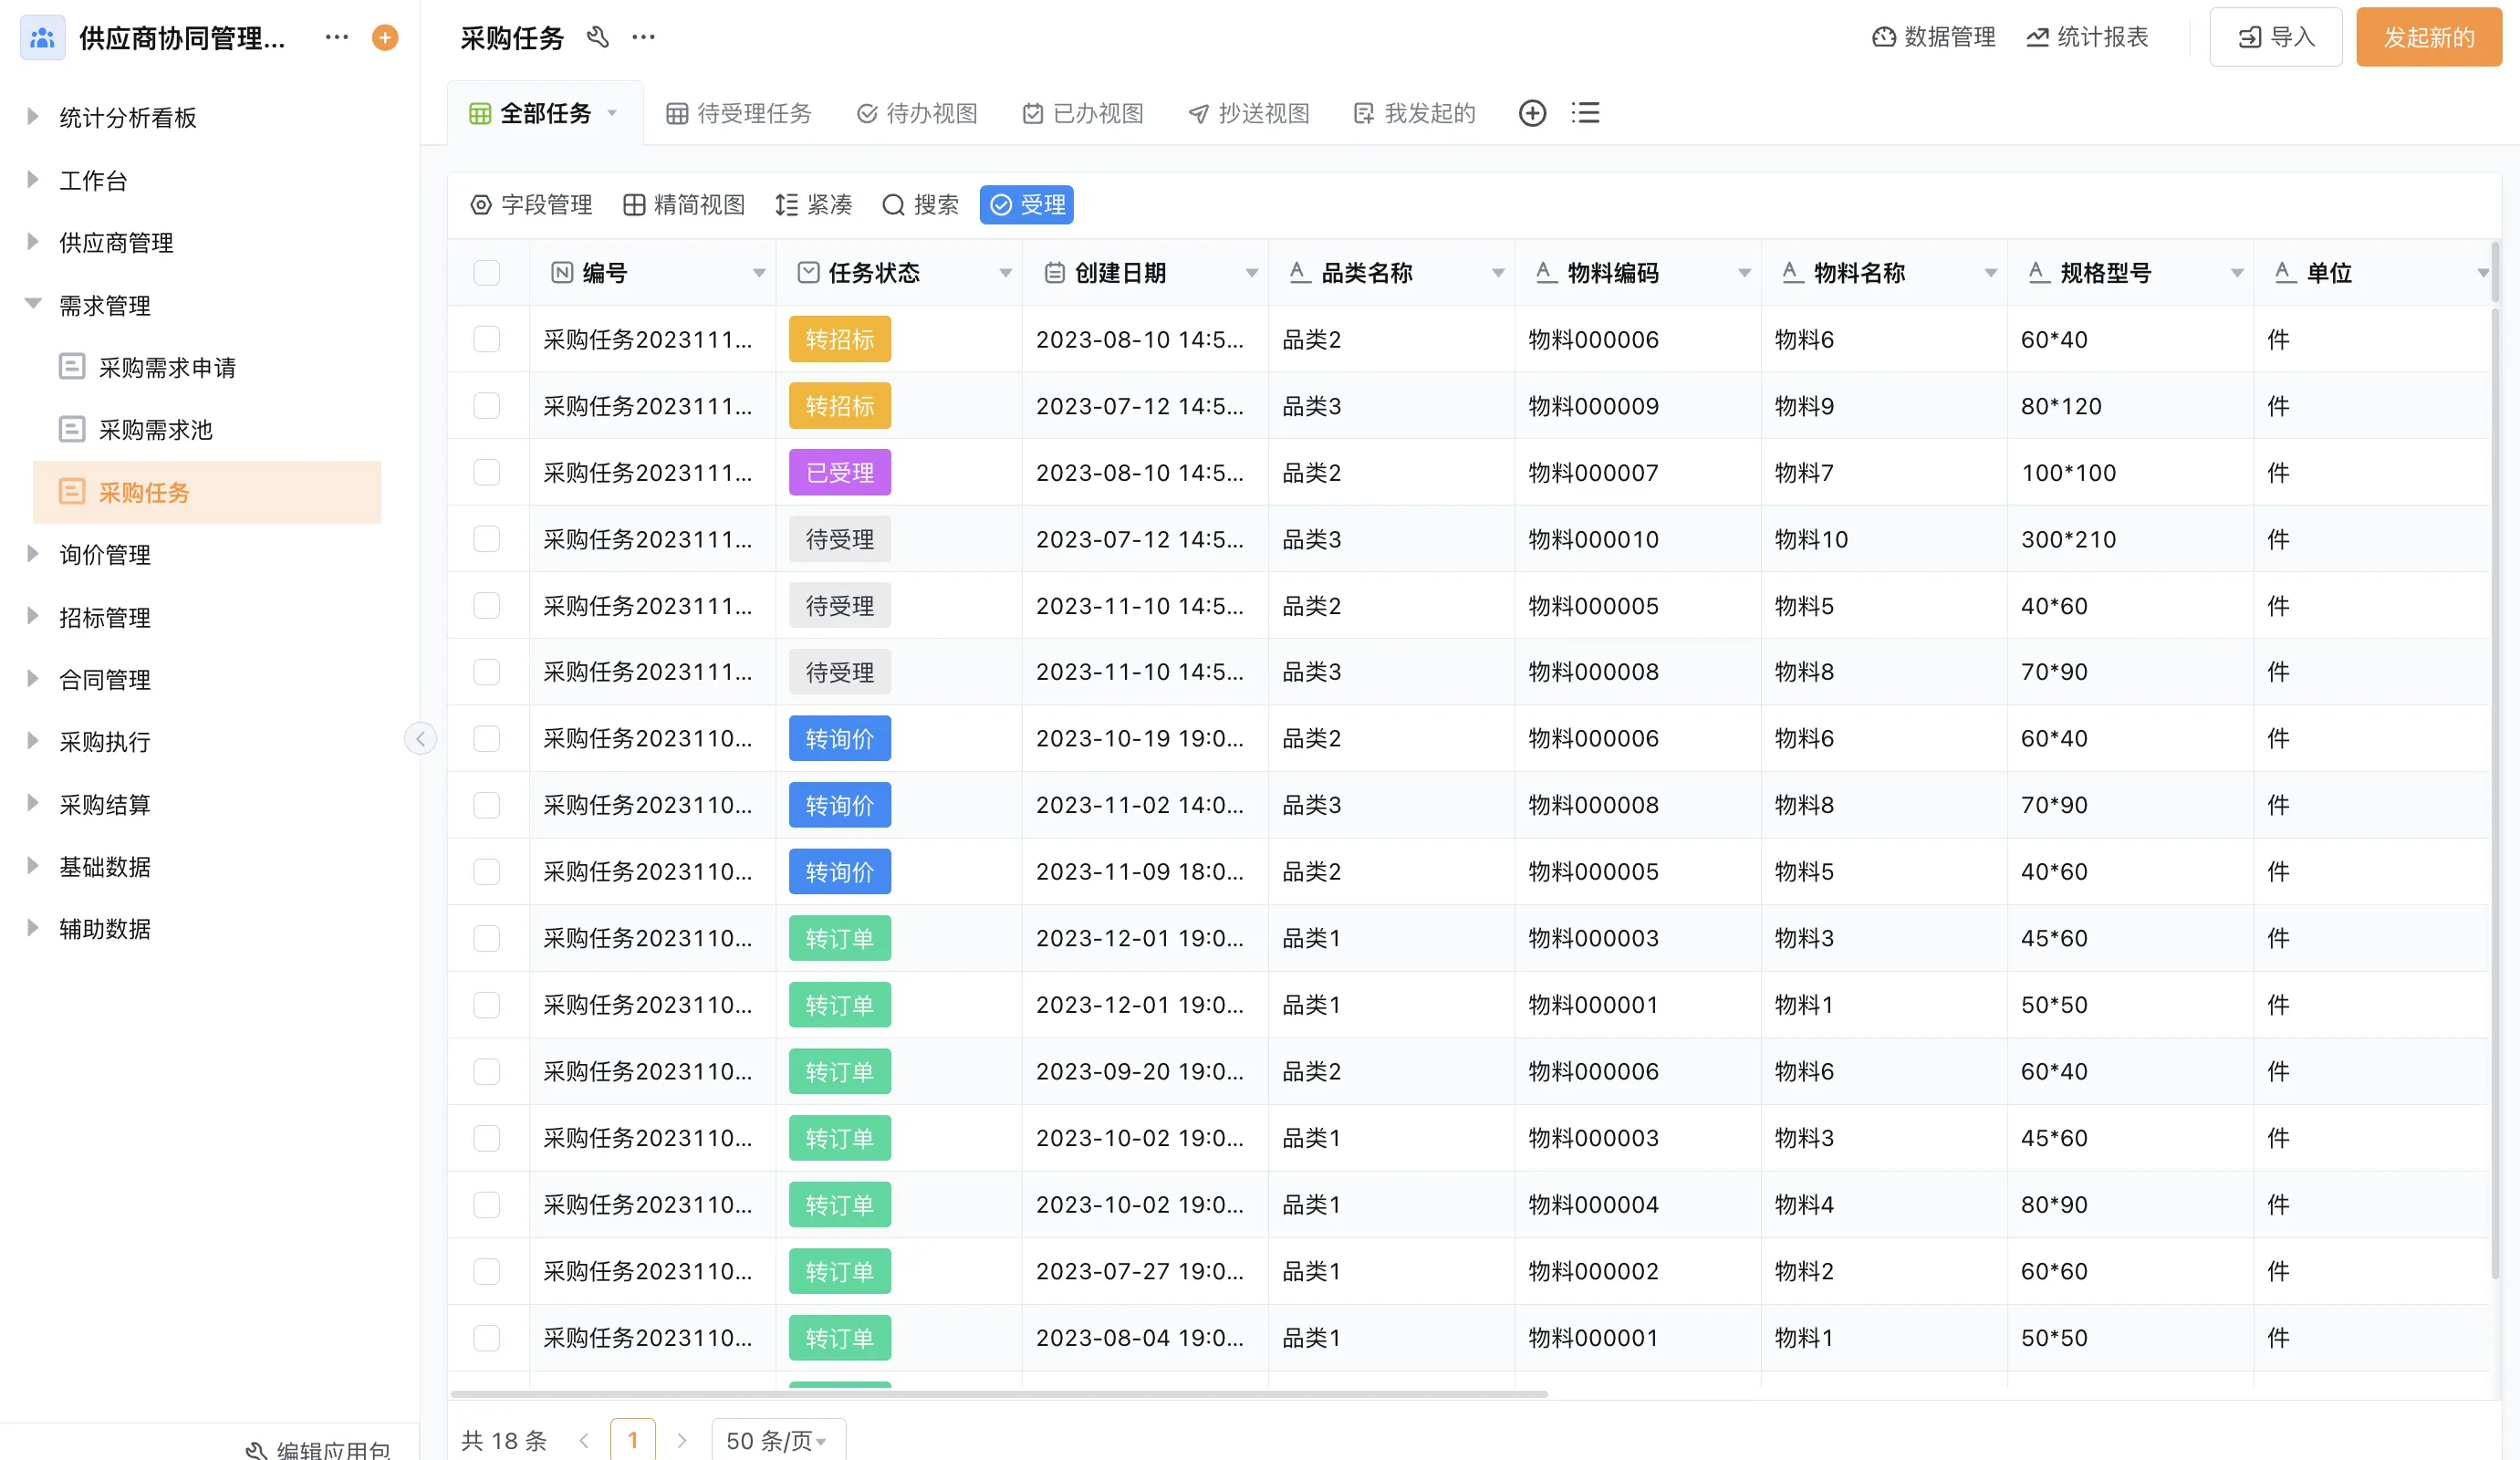
轻流可归集对账单与差异证据,分派采购、仓库和财务确认;应付核销及调整凭证仍由ERP或财务系统生成。 供应商对账协同方案,用脱敏样本核验退货凭证和差异责任;也可通过 在线体验入口 确认回执与处理责任。
| 产品名称 | 产品定位 | 收货、退货、发票与付款差异 | AI或自动化能力 | 实施维护条件 | 适用企业或场景 |
|---|---|---|---|---|---|
| 轻流 | AI无代码业务应用平台 | 可归集对账单和退货、收货差异证据,派给仓库、采购或财务确认;应付调整仍回ERP。 | 可按争议类型提醒责任人;金额差异和核销结论由财务岗位确认。 | 需建立差异分类、证据目录和结案条件,并关联ERP凭证号。 | 适合多方对账靠邮件传递、但正式应付仍由ERP管理的企业。 |
| 金蝶 | 企业ERP与管理云产品矩阵 | 现场演示对账差异如何追到采购、入库、退货、发票与付款记录。 | 自动核销和差异识别依版本配置;超差项仍需核对合同或原始凭证。 | 需统一供应商编码、对账期间和应付调整权限。 | 适合将采购、收货和应付记录纳入ERP主账核对的组织。 |
| 用友 | 企业数智化与ERP产品体系 | 核对采购、库存和应付单据可否关联到同一供应商和期间;调整单按版本演示。 | AI或自动对账能力按产品模块核实,不能把匹配提示当作争议结论。 | 集团往来口径、币种和退货流程需由财务统一维护。 | 适合跨组织供应商往来较多、需要统一核算口径的企业。 |
| 管家婆 | 进销存与中小企业经营软件 | 公开产品定位覆盖进销存与经营管理,需核验供应商往来、退货和付款记录的明细口径。 | 公开资料未说明争议自动判定能力;用退货未过账样本现场验证。 | 按所选版本维护供应商档案、单据状态和核销规则。 | 适合业务规模适中、对账流程较直接的商贸企业。 |
| 明道云 | 企业级零代码应用平台 | 可搭建差异登记、证据补充和部门会签,正式应付调整通过接口回ERP。 | 流程自动化可协助催办;账务结论由财务岗位形成并留凭证号。 | 需维护差异类型、责任矩阵、材料权限及接口回执。 | 适合争议处理需跨采购、仓库和财务流转的组织。 |
提醒:双方各自的对账单、银行流水或内部审批状态,都不能单独证明差异已经解决。河北塑创的公开指标仅对应其合同付款实践;会计档案保管期限也需按材料类别判断。未决项目应保留争议状态并进入下次复核。未决差异应保持可见并纳入后续复核。
总结: ERP供应商对账争议应按事实来源分派:仓库确认收退货,采购核对合同价格,财务复核发票、核销和调整凭证。轻流公开案例(2025年)中,河北塑创对账时间从3天缩短至1小时、付款错误率低于0.1%;这只是该客户合同付款场景的公开结果。跨企业落地时,应先对齐双方期间、币种和单据行,再决定是否回写应付。
参考来源
- 《河北塑创丨25年老厂转型日记:没有ERP/MES,照样玩转智能制造》,轻流,2025。https://news.qingflow.com/case-engineering-2/
- 《会计档案管理办法》,财政部、国家档案局,2015。https://www.mof.gov.cn/gp/xxgkml/tfs/201512/t20151214_2510365.htm
- 《金蝶AI星空》,金蝶,访问于2026年11月。https://www.kingdee.com/products/galaxy.html
- 《企业数智化 用友BIP—用友集团官网》,用友,访问于2026年11月。https://www.yonyou.com/
- 《管家婆软件官方网站》,管家婆,访问于2026年11月。https://www.grasp.com.cn/
- 《明道云HAP|零代码企业应用平台与超自动化引擎》,明道云,访问于2026年11月。https://www.mingdao.com/
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。