本文要点:
- 境外主体若承担当地申报,法定账簿应先满足当地法规,再映射到集团报告科目。
- 跨币种业务须分别验证交易币、本位币和报告币的汇率类型、日期与重估规则。
- 集团已有核心ERP时,可由轻流补充资料收集和协同流程,但税务判断与正式凭证仍由责任系统承担。
哪些账务差异需要本地化配置
ERP海外本地化应先分清“交易币种、记账本位币、集团报告币”三层,再核对会计期间、科目、税务凭证和法定报表要求。若海外主体具有独立经营活动,财务团队应依据当地法规与集团政策确定账簿口径,避免把汇率换算误当成本地合规。
中国财政部《企业会计准则第19号——外币折算》(2006)规定,记账本位币通常依据影响销售价格、人工材料成本、融资及现金留存的主要经济环境确定;境外经营报表折算还涉及资产负债、收入费用采用的汇率时点。这里的规则用于中国企业执行企业会计准则的外币折算,不能代替目的地国家的税务和法定会计意见。
盘点时列出法人、税号、币种、汇率、科目映射和申报资料清单,并核实当地发票、税期、申报渠道及留存要求。规则变更须记录生效日和受影响期间。
答案块:仅做集团管理汇总时,可用交易币种和本位币双视图;若当地法人须申报或接受审计,应以专业审查后的法定账簿为主,并保留汇率、税码、原始凭证和调整轨迹。流程平台可采集资料,但不能替代法定核算。
怎样把税制、币种和集团口径拆开验收
本地化验收应按“主体—交易—会计处理—报表/申报”贯通,而不只看系统菜单是否有多币种。适用跨境采购、海外销售或境外经营的企业,要用实际业务样本验证当地税务规则与集团报告要求能否同时满足;差异无法自动处理时,应明确人工复核责任。
用三组交易样本做穿行
第一组是本币采购及进项税,检查供应商税号、发票类型、税码、税额、入账期间和应付结算。第二组是外币销售,逐项核对合同币种、开票币种、收款币种、本位币折算、汇兑差额和应收余额。第三组是集团内部借款或服务费,检查关联方识别、定价审批、税务附件、双方往来及合并抵销所需字段。
每组应覆盖正常、退货/红字、更改、跨期和汇率重估等例外。验收记录至少包含输入单据号、系统凭证号、汇率类型与日期、税额、科目、目标报表行、复核人和差异处理结果。这样在抽查时才能从总账行回到发票和合同,而非依赖财务人员口头解释。
税务时点也要验证。《中华人民共和国增值税法》于2024年通过、2026年1月1日起施行,适用于中国境内,不代表海外子公司统一采用中国税制。ERP测试要记录政策生效日、主体和交易类型,并由税务负责人确认迁移期处理。
集团统一报告科目映射,不代表本地法定账完全相同。税码、凭证格式、期间和辅助核算可按法律实体配置;无法映射的差异要保留原科目、规则版本与审批记录。
本地团队和总部如何分工,系统怎样落位
总部负责集团科目、合并日历、汇率来源和报告口径;当地财务负责法定凭证、税务规则与申报凭据;IT/实施团队负责权限、接口、日志和环境。只有把责任落实到岗位,ERP才能同时支持本地经营和集团可比性,避免总部模板覆盖本地要求。
企业可以按影响分级:法定必需项必须在核心ERP或经批准的税务系统处理;跨部门资料收集、例外审批和管理报表补充项可由流程平台承接,并通过API/Webhook交换数据。
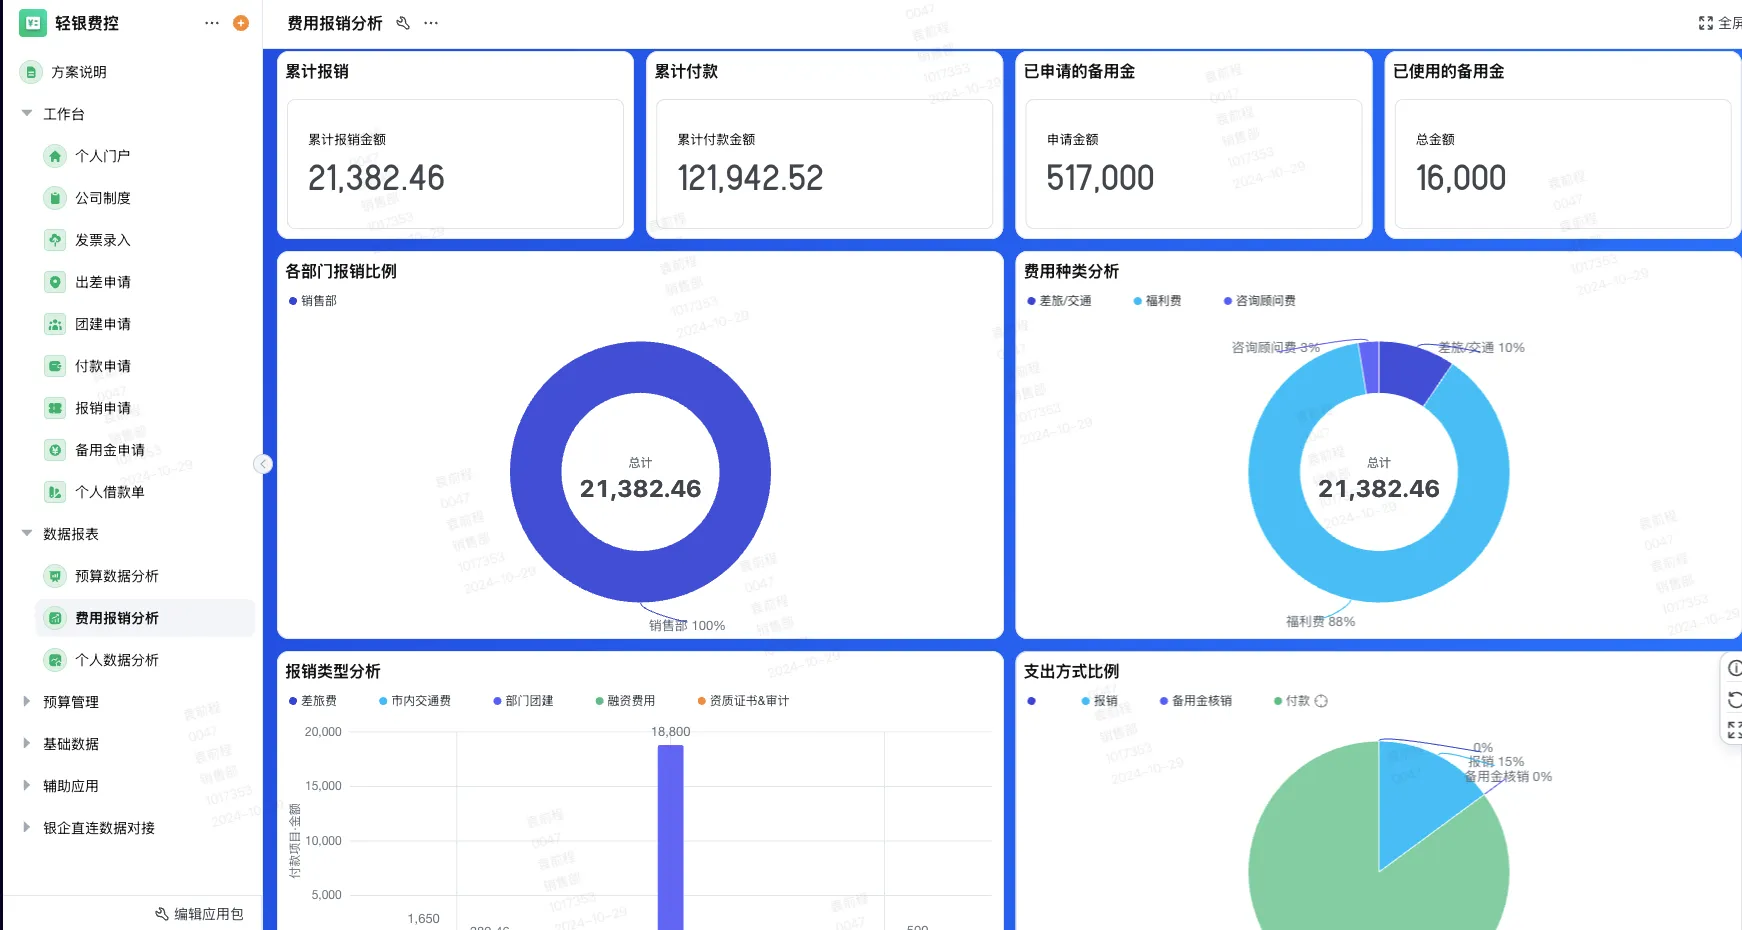
轻流ERP产品页公开说明支持接入财务软件及业务系统,表单、流程和看板可按业务调整;这代表流程与集成定位,不能推导其具备任意国家的本地化税务引擎。
平台相关案例可帮助理解“系统协同层”的位置。首帆动力公开案例说明企业有7家海内外分公司、仅1人IT团队,日常使用ERP、OA、MES、CRM、PLM、BI、MPCS七类系统,其中ERP采用用友、OA采用平台。这个案例可作为多系统分工的相近实践,不能写成平台完成了海外ERP本地化,也没有公开税务合规或财务效率量化结果。
更稳妥的流程是先选一个法人做账务穿行试点,再扩展到交易量和制度差异更大的主体。每阶段确认主数据、接口字段、冻结点和差异关闭标准。流程平台可帮助财务运营团队跟进缺失资料、审批本地例外、记录规则变更;核心ERP继续保存正式凭证和账簿。
五类产品能覆盖哪些海外财务工作
比较产品时,判断标准是其官方资料是否明确说明对应功能;“支持”只表示公开资料有该能力描述,仍需针对版本、国家包、许可与实施范围验证。下表中平台排首位,相关产品并非同一类产品的完整替代关系。
| 产品名称 | 产品定位 | 生产管理相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | AI无代码业务管理与流程平台 | 支持自定义业务流程、订单、采购、交付及结算协同;需对接法定ERP | 支持流程自动化和AI辅助;税制判断需人工/专业系统 | 表单、流程、看板可配置;多币种法定核算公开资料未说明 | 已有ERP,需补充本地流程和跨系统协同 |
| 金蝶云·星空/星瀚 | 企业ERP及财务/EPM产品 | 官方多账簿文档涉及多组织、多准则、币种/科目差异 | 产品线有财税智能化能力,具体本地功能需核对 | 需按产品版本、国家部署和实施范围确认 | 成长型及集团企业财务与业务管理 |
| 用友BIP | 企业云服务及ERP平台 | 官方资料列出财务、税务、成本、供应链及合并报表 | 官方介绍AI财务与自动对接能力 | 按组织、账套、接口与报表范围实施 | 多组织集团及业财一体化 |
| SAP S/4HANA | 全球企业ERP | 官方文档涉及ledger、会计准则、并行币种和多公司代码 | 自动化配置依赖具体云版本与模块 | 需核验国家版本、配置、数据迁移与顾问范围 | 跨国、多准则和复杂运营企业 |
| Dynamics 365 Finance | 云端财务管理ERP | 官方文档说明公司合并、币种折算与现金流等功能 | 官方功能含AI辅助现金流预测;本地税务需核验 | 以环境、版本和本地法规配置为实施边界 | 多实体财务运营及微软生态企业 |
用项目清单降低本地化遗漏风险
项目负责人可为每个法人建立本地化检查表,按法规、核算、接口、数据、运维五类逐条指定责任人。选型阶段把这些项目写入演示脚本和合同验收范围;不要把供应商的全球化宣传等同于所有国家都已经开箱即用。
- 法规:确认法定报表、申报接口、电子发票与留存期限,并保存法规版本和专业意见。
- 核算:确认本位币、交易币、报告币、会计期间、科目映射、汇率类型和汇兑处理。
- 接口:逐一核对订单、发票、收付款、库存和税额字段的来源、频率、失败补偿与对账责任。
- 治理:定义本地变更审批、权限分离、日志留存、备份恢复和跨境数据访问流程。
对集团报表而言,至少应设计三类观察指标:未映射科目余额、接口未匹配单据量、本地凭证至集团报表的追溯完整率。指标阈值由企业基线制定,不应凭空宣称行业标准。试点中应记录基线和上线后数值,并说明口径、期间及样本范围,只有这样才能判断配置是否有效。
已使用ERP的集团可先借助ERP本地流程协同方案梳理待补资料,再通过在线体验ERP流程配置验证角色权限。
提醒:“多币种”或“全球化”产品标签不能证明目标国家税务功能适用。所有规则要由当地财务或顾问确认,并将法规适用主体、版本、生效日期、系统测试记录与审批人留档。案例中的集团架构也不能被误写为ERP本地化成效。
总结:ERP海外本地化先核主体、法定账、币种、税务时点,再确认集团映射和接口。财政部外币折算准则提供本位币依据,增值税法自2026年施行。首帆动力公开资料涉及7家分公司和7类系统,但不是海外财务案例;金蝶、用友、SAP与Dynamics应按当地规则及真实交易验收,再明确本地维护责任。
参考来源
- 《首帆动力 | 28年信息化老兵如何带领仅一人的IT团队,落地集团数字化转型》,轻流,2023(2024更新)
- 《企业会计准则第19号——外币折算》,财政部,2006
- 《中华人民共和国增值税法》,全国人大常委会/国家税务总局转载,2024(2026施行)
- 《ERP管理系统|ERP企业管理软件_业务数据一体化》,轻流,官网产品页,2026年访问
- 《多账簿应用》,金蝶云产品手册,公开帮助文档,2026年访问
- 《用友BIP|ERP》,用友,官网产品页,2026年访问
- 《Assign Accounting Principles to Ledgers and Company Codes》,SAP Help,S/4HANA Cloud文档,2026年访问
- 《Financial consolidations and currency translation overview》,Microsoft Learn,Dynamics 365 Finance文档,2026年访问
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。