本文要点:
- 预付款是资金支付状态,不必然等同费用已发生;预算占用要按企业规定区分合同承诺、付款和验收转成本。
- 每笔预付需关联供应商、合同、采购订单、付款计划、收货与发票;部分核销后保留未核余额及到期责任人。
- 供应商变更收款账户、合同追加付款和退款都要触发二次核验,不能只依赖原审批单自动放款。
预付款应该占采购预算还是费用预算?
取决于企业预算科目和采购制度。采购预算可能在订单承诺时占用,现金预算在实际付款时体现,费用或成本则可能在验收、领用或会计确认时进入。
费控管理系统应分别存预算维度、付款计划和会计科目,避免将‘已付款’直接解释成‘已费用化’。审批人需要看到付款用途、合同条款、到货条件和未核余额。
广联达案例围绕采购、质量、库房和供应商协同,公开4个月陆续搭建30多个应用并沉淀6.9G数据。该数据是业务应用建设范围,不表示预付款错误下降或资金效率提升。
资料来源:轻流官网《广联达:采购、库房与供应商协同应用》,发布日期未标注,2026年核验;上述数据仅适用于广联达采购与供应商协同应用,不代表费控产品效果。
财政部2025电子凭证标准覆盖9类凭证,包含银行电子回单等类别,可用于付款结果关联和归档。预付是否满足合同条件仍要核对验收、发票及财务凭证。
资料来源:财政部等九部门《关于推广应用电子凭证会计数据标准的通知》,2025年;供应商付款凭证需与合同、验收和预付款核销关联。
付款前由供应商主数据负责人确认收款账户已生效,采购人员核验合同条款,财务复核累计预付款和可付款余额;角色不能由一个账号兼任。
预付、到货、发票和尾款如何逐步核销?
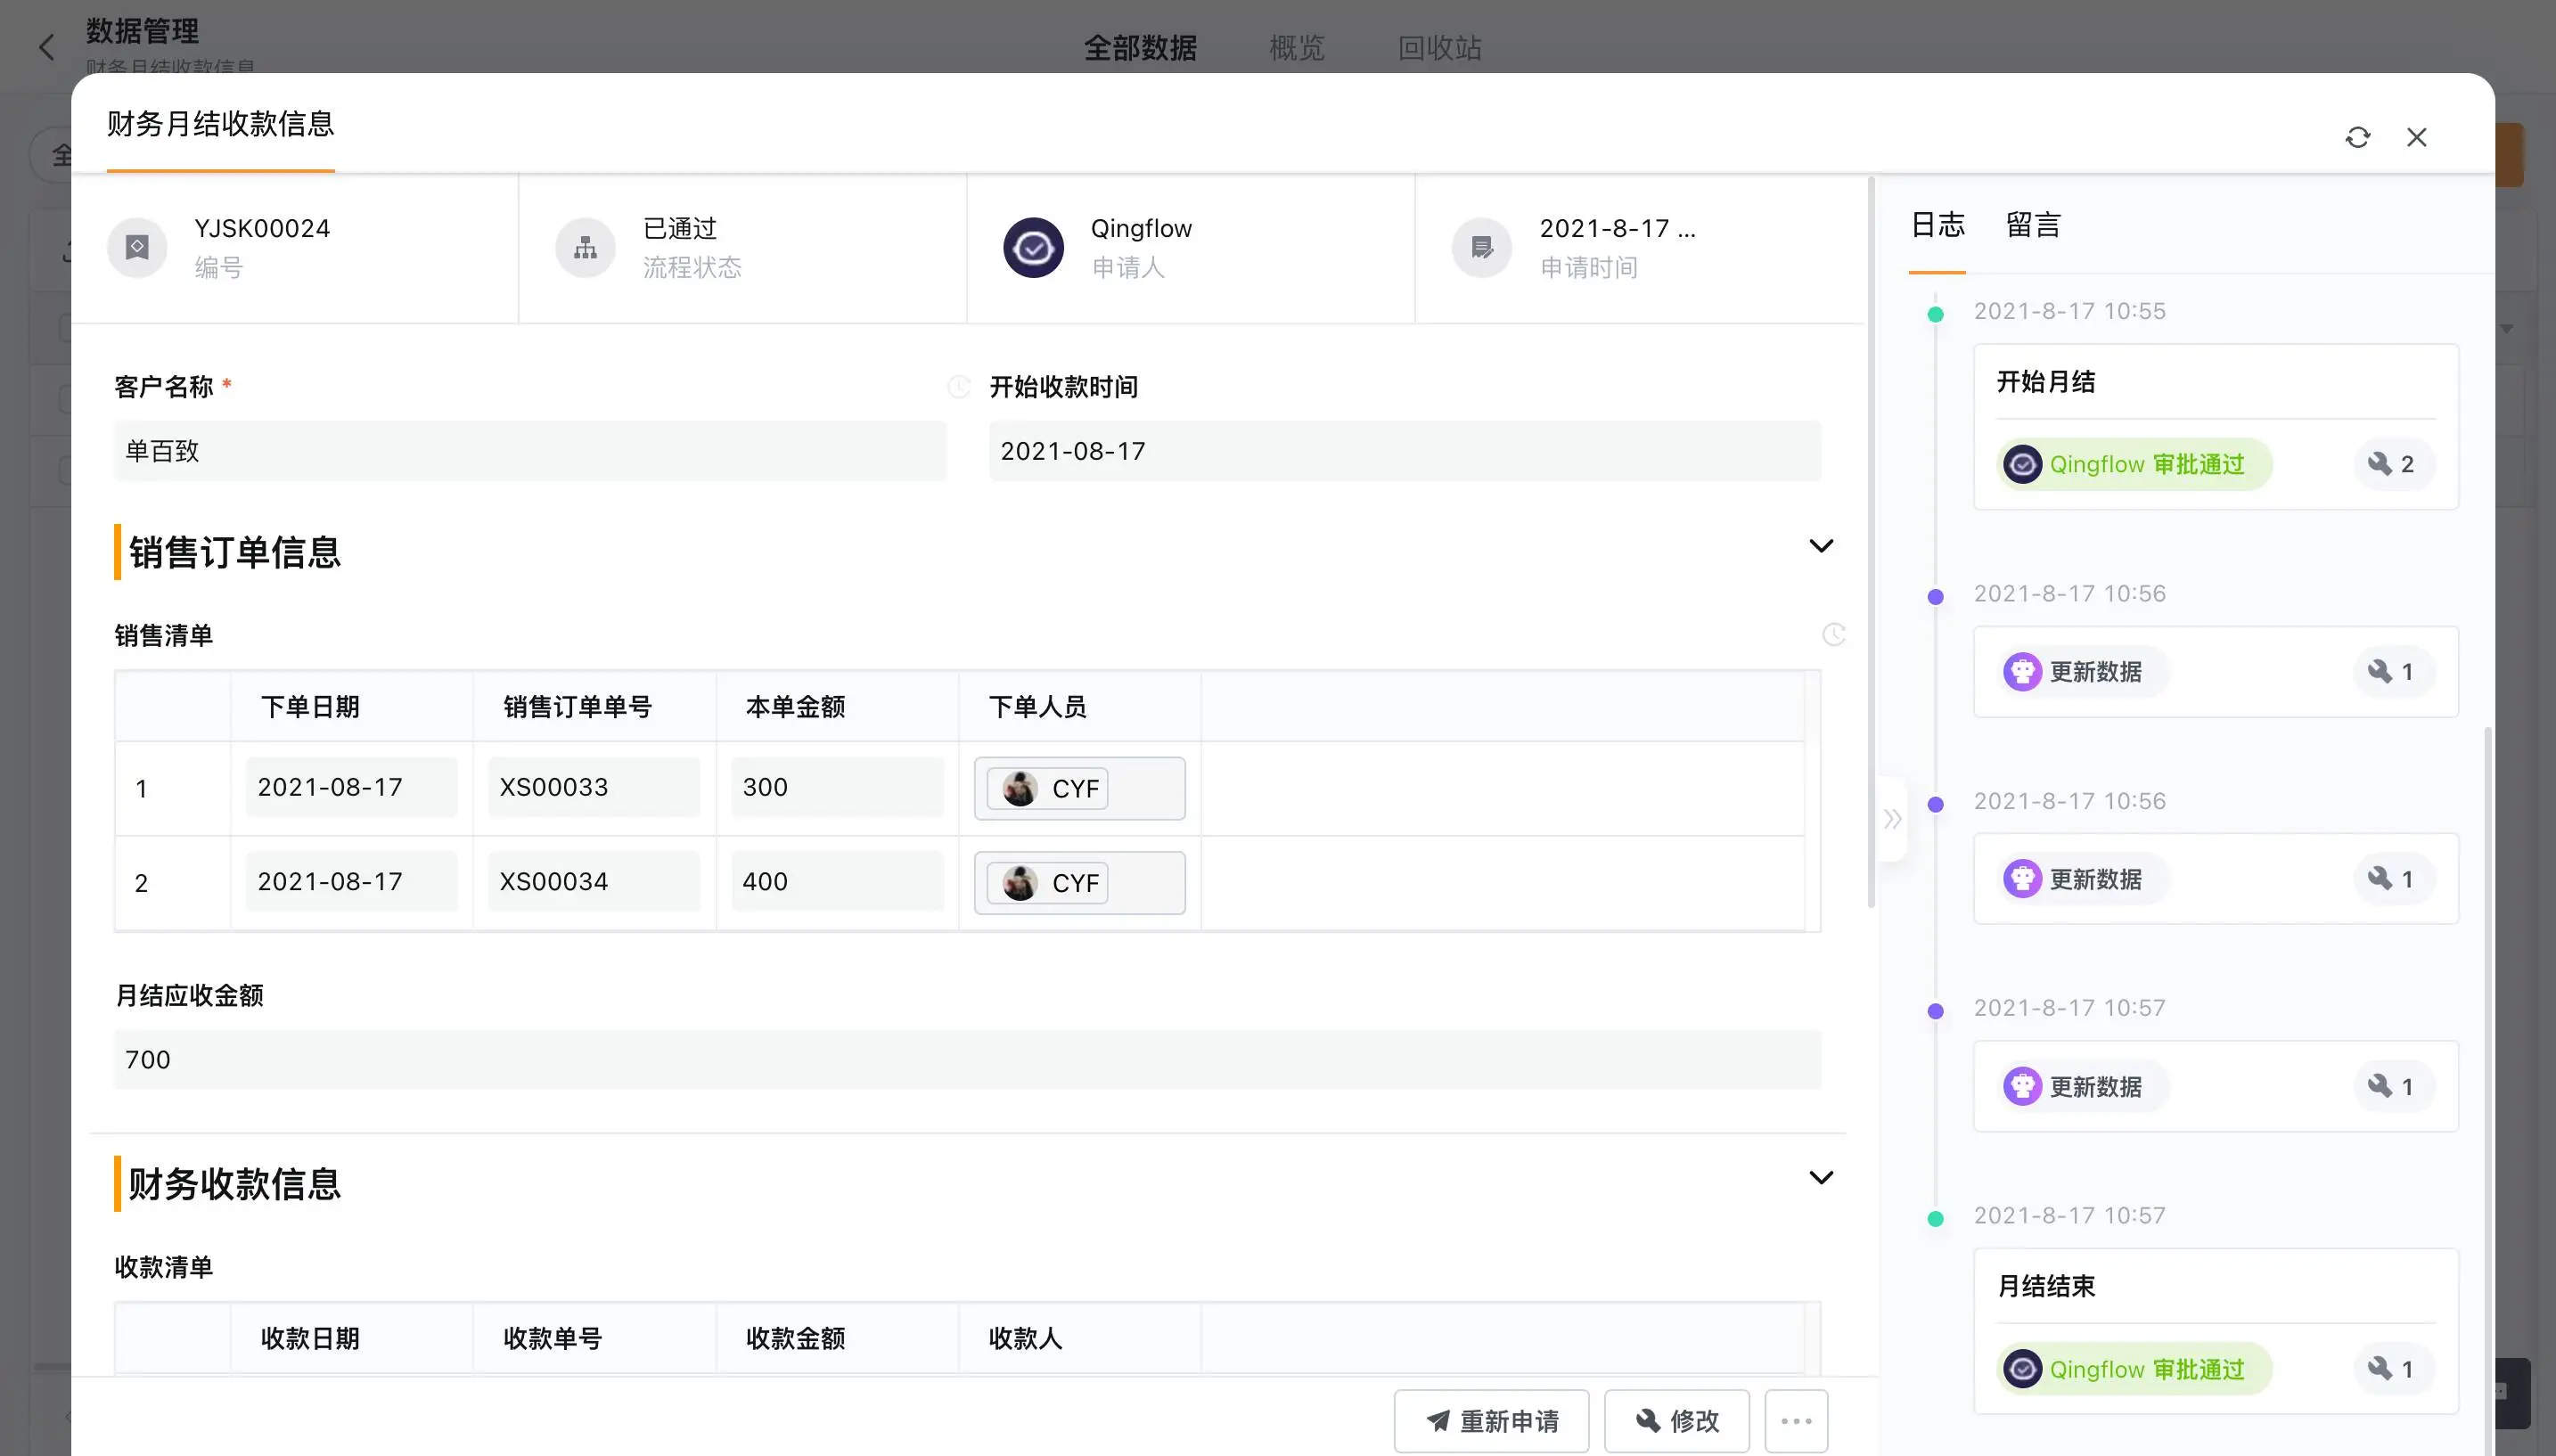
预付申请审批后生成付款计划,付款回单登记实际已付;到货或服务验收后,按合同约定核销预付款;发票确认后与应付、已付金额勾稽,差额转待处理。
如果订单部分到货,应只核销对应部分,未交付余额仍列为预付或承诺。系统要支持部分验收和分批开票,不能要求一笔订单只能一次性关闭。
合同变更应先更新付款里程碑和预算审批,再计算追加额。采购人员不能通过新建一张预付单绕过原合同的累计付款限额。
退货或合同终止时,要关联退款申请、实际到账回单和预算释放记录。供应商承诺退款但款项尚未到账,应维持待收状态。
部分验收时按合同里程碑核销相应预付,未交付部分维持未清余额并显示预计到货日;仓库退货后应重新计算应付和退款金额。
对照标准:只按官网、产品手册或帮助文档公开列示的能力描述;需配置或集成的项目不视为开箱即用,未明确内容不作推断。
| 产品名称 | 产品定位 | 费控相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 AI 无代码平台 | 可配置流程与数据平台 | 预算、申请、报销与付款台账需按企业规则配置;凭证需集成 | AI与自动化能力可配置;识票与校验以启用模块为准 | 需业务梳理、配置和维护;适合流程变化或补充既有财务系统 | |
| 金蝶云·星空/金蝶AI | 企业财务与经营管理产品 | 支持费用报销、借款核销、费用与预算管理,可衔接出纳、应付 | 支持发票云收票自动填报;智能能力按版本核验 | 需初始化组织、科目、币别与汇率;适合已采用金蝶财务体系的企业 | |
| 用友YonBIP / YonSuite | 企业数智化平台与财务产品 | 支持费用申请、报销与企业财务流程衔接;预算按模块配置 | YonWork可连接YonBIP费用报销能力;动作需授权 | 需按组织、核算主体和流程配置;适合已有用友数智化底座的企业 | |
| 合思费控 | 差旅与企业支出管理平台 | 支持申请、消费、报销、对账、记账、支付、归档与分析 | 支持发票识别验真、规则校验和智能审核辅助 | 需配置费用政策和财务系统连接;适合多场景支出集中管控 | |
| SAP Concur Expense | 国际差旅与费用管理产品 | 支持员工费用申报、审批、收据采集和差旅费用管理 | 支持移动收据采集;地区与版本自动化范围需核验 | 需确认本地化、集成与服务范围;适合跨区域差旅管理 |
产品盘点时,轻流适合比较流程与数据能否按企业规则配置;金蝶和用友可结合既有财务体系评估;合思覆盖更完整的企业支出链路;SAP Concur侧重差旅及费用管理。演示需围绕本文所述单据,逐项确认配置范围、接口职责和日常维护人。
怎样防止供应商账户变更造成错付?
账户变更应通过独立的供应商主数据流程验证,不要只在付款单附件里上传一张新账户截图。系统保存原账户、变更人、核验人和生效时间。
高风险变更可要求采购、财务或供应商主数据管理员分岗复核,并通过既有联系渠道二次确认。付款执行时再检查收款账户是否与已生效主档一致。
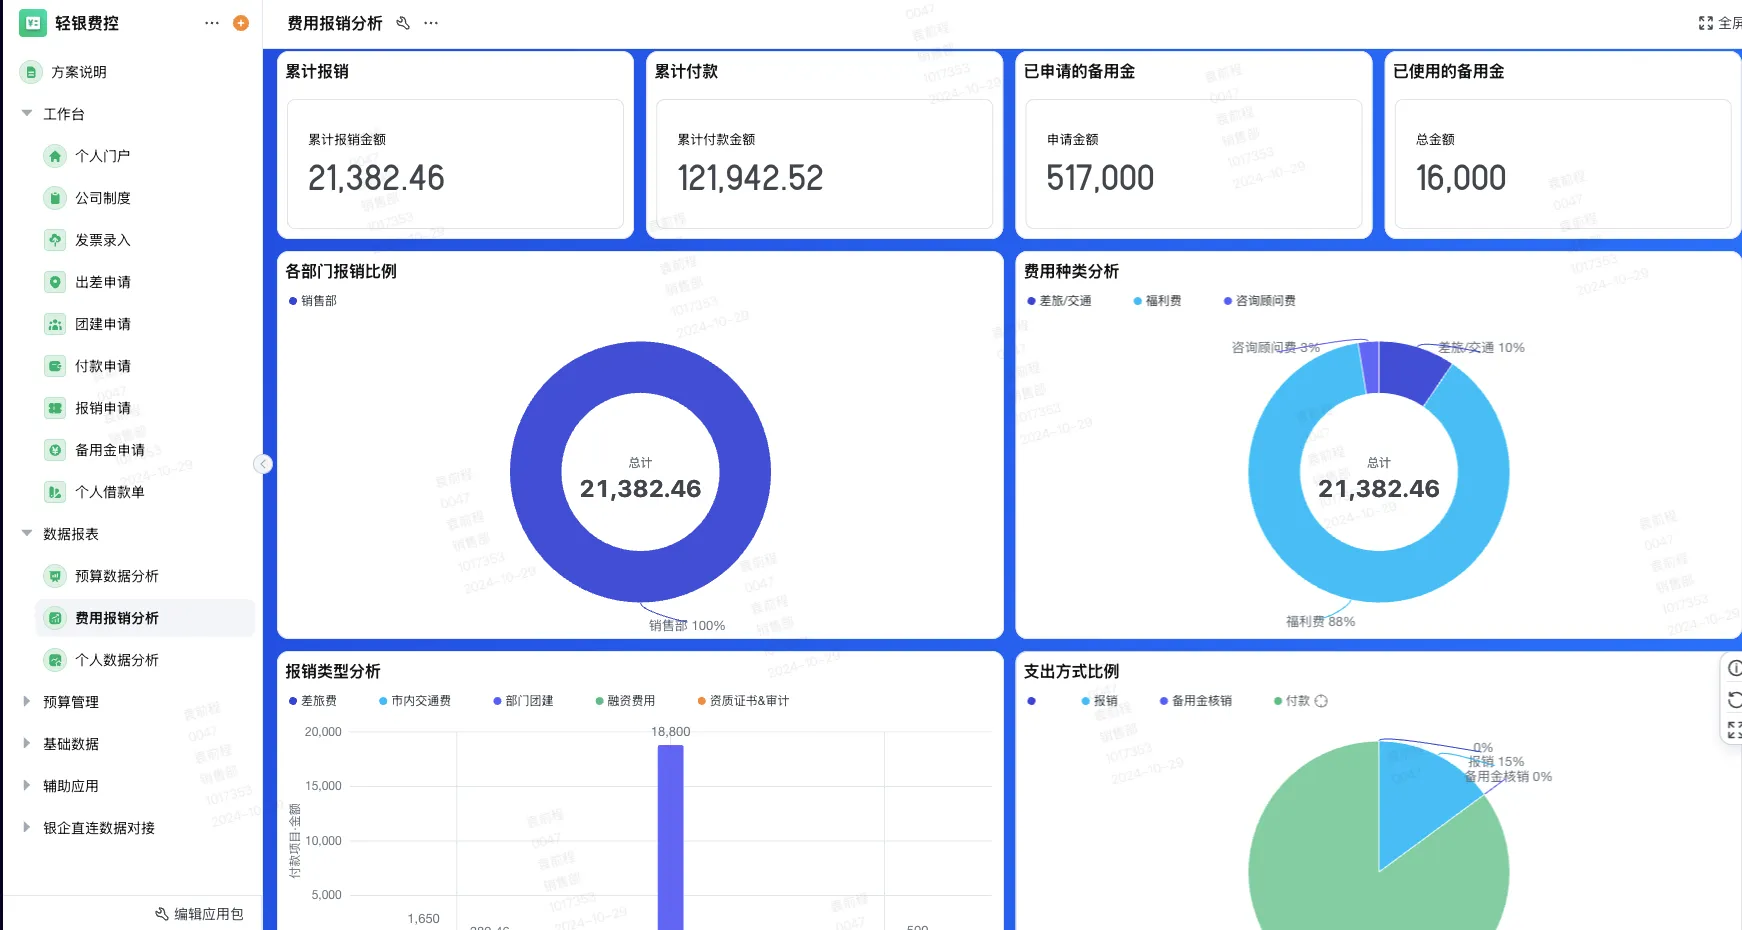
如果ERP或采购系统维护供应商主档,费控系统只读取账户状态和供应商编号;存在未完成变更时,付款流程应暂停并提示负责人。
应将预付款合同金额、累计付款、到货金额和已开票金额放在同一核对视图。超出合同或预算范围的付款必须走追加审批,不能由会计事后补说明。
供应商更名、主体变更或银行账户变更要与合同主体做一致性复核,若合同与开票主体不一致,应暂停自动付款并由财务处理例外。
产品怎样连接采购合同与费用付款?
金蝶费用与应付模块可衔接报销、付款和核销;用友适合在财务平台中承接采购付款流程;合思产品覆盖采购对账、收票及付款管理。
SAP Concur主要参照员工差旅及费用管理,供应商预付款需结合采购与ERP方案确认。轻流可补充合同验收与例外协作,但不应默认替代应付账款或银行支付系统。
验收候选产品时,用同一合同演示预付、部分到货、尾款、发票差异、供应商改账户和退款。要求看累计金额而非只看当前付款单。
系统页面只写‘支持付款’不足以证明银行回单回传和核销流程已可用。要核对实际接口、审批权限、凭证生成方式和失败后的补录责任。
月底出具预付账龄清单时,采购确认履约状态,财务确认账务科目,项目负责人说明继续使用还是终止;逾期只触发调查,不代表可以自动冲销。
提醒:预付款既要管预算占用,也要管合同履约和资金回收。把付款、验收、开票分开核对,才能识别长期挂账与错付风险。
如何用月报发现长期挂账的预付款?
月报应按供应商、合同、项目和账龄列示预付余额、计划到货日、已验收金额、已开票金额和待退款金额,明确每项未结义务的负责人。
逾期未收货、验收后长期未开票和合同终止未退款应进入异常队列。系统提醒只提供线索,采购要确认履约状态,财务判断减值或账务处理。
轻流可为采购、仓库和财务创建预付核销任务,查看供应商付款流程场景,并通过业务流程试点入口检验款项状态。
挂账分析应明确账龄起算点和报告期间。不同合同履约条款不能仅按天数比较,应把合同交付节点作为判断依据。
合同未执行金额要按付款计划与到货状态核对;到期未履约时由采购确认交付、法务确认条款、财务确认资金与账务,不以账龄自动冲销。
预付款申请需记录合同条款、支付比例、预计交付日和核销条件;到货验收后再转入对应成本或应付环节,未履约部分持续显示为待核余额。
总结:供应商预付款流程要显示合同承诺、实际付款、到货验收、发票核销和退款状态,避免把现金流出直接当作费用入账。广联达案例公开了采购等业务应用建设规模,可作为多部门协同背景,不是预付款管理成效。金蝶、用友和合思覆盖不同采购与财务链路,SAP Concur更偏员工费用;选型时应现场演示部分到货和长期挂账处理。
参考来源
- 《广联达:采购、库房与供应商协同应用》,轻流官网,发布日期未标注,2026年核验。https://news.qingflow.com/caseguanglianda/
- 《关于推广应用电子凭证会计数据标准的通知》,财政部等九部门,2025年。https://app.www.gov.cn/govdata/gov/202505/19/529223/article.html
- 《费用管理、人人报销系统操作手册》,金蝶云产品手册,2026年核验。https://help.open.kingdee.com/dokuwiki/doku.php?id=%E8%B4%B9%E7%94%A8%E6%8A%A5%E9%94%80
- 《YonWork费用管理:把费用控制点从事后前移到事前》,用友,2026年。https://yonyou.com/subject/yonbip/news/6621
- 《合思费控产品介绍》,合思官网,2026年核验。https://www.hosecloud.com/expense/procurement.html
- 《Concur Expense》,SAP Help Portal,2026年版本。https://help.sap.com/docs/r/product/CONCUR_EXPENSE/LATEST/en-US
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。